
快訊
- 伊朗戰爭導致關鍵彈藥匱乏 「問題在遇上中國時」
- 顧立雄中秋節前夕視導 盼以漢光為基礎精進海域偵巡
- 創麻辣燙品牌卻爆經營糾紛!陶晶瑩「辣杯杯」遭求償563萬 二審仍判免賠
- 中東戰事升溫 經濟部:當前油氣存量比去年同期來得高
- 吳欣岱揭里長前科遭電話恐嚇 檢警宜蘭逮捕犯嫌5萬交保
- 財部最終認定中韓進口電磁鋼品有傾銷事實 浦項鋼鐵資料不符調高傾銷差率至49.8%
- 國泰金下個10年AI戰略! 首度公開「數位同事」 蔡宗翰:AI將使集團彎道超車
- 押10個月!「滿堂紅」闆娘蔡閔如想借錢脫身 檢方秒回:不准拿詐騙款交保
- 富邦金前8月淨利1202.6億元、EPS 8.3元 加計FVOCI EPS達
- 【更新】寶和會陳威達助張俊傑破壞電子手環逃亡 檢警再拘2接應者
- 悶殺幼子還兩度恐嚇前妻!基隆狠父不狠了 出庭被法官問這些…乖巧答「是」
- 遇到對手?沈伯洋拜會陳水扁 陳致中:老人話匣子一開「補教名師也接不了」
- 三接還有2訴訟案 中油:最壞情況恐衝擊外堤施工
- 吳思瑤稱沈伯洋民調差蔣萬安個位數 秦慧珠批「唬爛」:難過得要哭了
- 台積電高階選才怎麼挑? 米玉傑:符合三大核心特質 決定能走多遠
- 回應林佳龍「台美管理中國」說 國民黨:賴清德先過境美國本土
- 美10年公債殖利率衝破5%創新高 日債殖利率同創30年來高點
- 三重川友會兩千鄉親力挺 李四川:打造忠孝碼頭至大稻埕景觀橋
- 帶鄰長吃必比登推薦台菜竟浮報人數 松山女里長詐領3.7萬遭搜索約談
- 洪申翰赴中出席APEC 喊「對等尊嚴、不自我設限」 Chinese Taipei是正式名稱
亞太不動產資金回流!仲量聯行:AI帶旺工業地產 投資人轉向「硬資產」
2026-09-15 18:22 / 作者 徐筱嵐
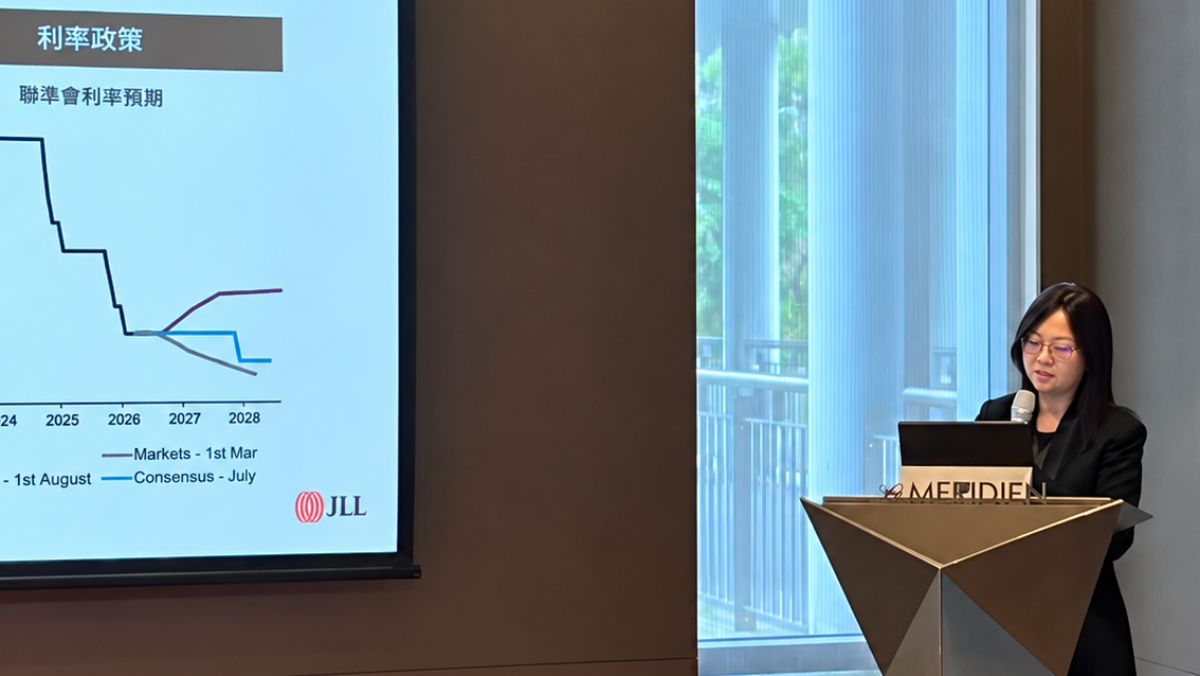
仲量聯行投資部資深副總經理黃郁琪。仲量聯行提供
在地緣政治、能源價格及利率政策變數升高下,亞太不動產投資市場反而逐步回溫。仲量聯行投資部資深副總經理黃郁琪指出,投資人目前的選擇邏輯正從追求高成長,轉向尋找具有實體價值、低淘汰風險及穩定現金流的「硬資產」,帶動亞太商用不動產投資動能回升;其中,AI產業更成為推動數據中心、工業不動產需求的重要力量。黃郁琪表示,2026年總體經濟環境仍充滿不確定性,地緣政治風險推升能源價格波動,進一步影響通膨表現,也牽動各國利率政策方向。在此前提下,商業不動產具有HALO(Hard Assets, Low Obsolescence,實體資產、低淘汰性)特性,投資人更加重視資產本身的實體價值,以及不容易受到市場變化或科技演進快速淘汰的特質。
從報酬表現來看,仲量聯行分析2016年至2025年各類資產表現發現,亞太區商用不動產平均年化報酬率約5.6%,同時具相對較低的報酬波動度。黃郁琪提到,當市場不確定性提高,投資人的偏好也逐漸從高成長資產轉向具有穩定現金流及較高可預測性的標的。
從交易市場來看,2026年上半年亞太商用不動產平均交易額較近4年平均高出35%,投資信心持續回溫。其中,2026年第2季辦公室交易量年增29%,具優質租約及穩定租戶結構的核心商辦仍是主要交易標的;工業不動產更成為成長最快的資產類別,交易額年增48%,尤其日本、韓國及澳洲物流倉儲表現突出。
黃郁琪指出,跨境資金也同步回流,亞太區第1季跨境不動產投資達162億美元、年增87%,第2季雖回落至81億美元,仍年增9%,且亞太區內投資占比已接近5成,反映資金逐步回到相對熟悉的區域市場。值得注意的是,日本仍是亞太跨境資金流入最大市場,新加坡則受大型商辦交易帶動。
黃郁琪觀察,AI浪潮也正在改變不動產投資版圖,未來亞太投資標的將聚焦數據中心、工業不動產、核心商辦及收益型住宅,其中,數據中心受AI運算需求帶動,交易量持續創高;工業不動產則受惠半導體、先進製造及AI供應鏈需求升溫,2026年第2季交易額年增48%。
至於台灣市場,黃郁琪認為,未來投資機會將來自產業與不動產的融合,投資人看的不再只是資產本身,而是背後的產業需求及成長動能,包括半導體製造、先進封裝、數據中心、電力設施、冷鏈物流、AI基礎設施,以及高齡化帶動的醫療照護、銀髮經濟等領域。長期而言,能將產業成長動能有效轉化為穩定現金
流的優質資產,將是投資人最青睞的標的。
最新more>
- 2女將世錦賽門票飛了!體操協會再道歉、秘書長撤職 承諾5大改革
- 金鐘61|柯佳嬿搶第3座視后超淡定 曾敬驊「切換殺人魔」爭帝
- 亞太不動產資金回流!仲量聯行:AI帶旺工業地產 投資人轉向「硬資產」
- 伊朗戰爭導致關鍵彈藥匱乏 「問題在遇上中國時」
- 顧立雄中秋節前夕視導 盼以漢光為基礎精進海域偵巡
- 創麻辣燙品牌卻爆經營糾紛!陶晶瑩「辣杯杯」遭求償563萬 二審仍判免賠
- 王室專機自己開!74歲泰王夫妻親駕波音737訪越南 駕駛艙畫面曝光
- 53名國手出征上海!賴清德授旗提三期許 台灣職人精神帶上世界舞台
- 大阪世博「脈脈」飛起來了! 7分鐘雲端漫步抵「金剛山」網笑:大阪人好瘋
- 中東戰事升溫 經濟部:當前油氣存量比去年同期來得高
熱門more>
- 力挺噴屎女選手!認了「這1事」 HYROX官方聲明:任何威脅「將永久禁賽」
- 「媽媽我快死了」24歲空軍上兵疑遭私刑虐死!解剖見「臀部大片發黑」
- 偷吃人妻「10個月40次性行為」偽造簽名墮胎 民眾黨雲林議員參選人判賠50萬
- AV女優之死爆「3大疑點」!倉木華事務所仍顯示在籍 第一發現者說法成謎
- Anthropic執行長籲放慢AI發展 中國官媒不領情!反嗆「冷戰劇本」
- 憂AI發展失控 英王查爾斯邀輝達等頂尖企業共商對策
- 力積電變成美光 謝金河:聯發科聯詠陸續進駐銅鑼園區 將迎大變化
- 38歲護理師遭回來輾亡!弟跪地招魂22筊才允杯 阿公認屍軟癱...3年前喪子、今孫女被撞亡
- 共軍兩棲戰車似乎裝上雷射 應對台海登陸戰的無人機地獄景象
- 被控讓學生住「猛鬼宿舍」卻砸千萬修行政大樓廁所 高師大駁斥:過度簡化