
快訊
- 【9月出口2-1】872.2億美元再創單月新高 全年迎「歷史性輝煌時刻」將破9000億美元
- 鄭麗文嗆蔡康永「中國龐大利益不要了嗎」 梁文傑:配合中國論述
- 「888888」身價153倍!央行特殊鈔票再開標 14年幫國庫進補逾9千萬
- 【更新】南港警勾結業者經營網賭APP 違法查個資遭聲押禁見
- 彰銀前3季合併稅後盈餘173.70億、年增22.75% 每股稅後EPS為1.44元
- 聯發科9月營收一增一減! Q3財測飛越財測高標、但三大法人轉賣了
- 力積電9月營收逾76億!年增93% 第三季大幅成長八成
- 爆乳JKF百大女郎變特助幫參選人賄選 陳力新涉4度賄選遭搜索約談
- 土城男殺妻姨判無期!大法官說殺3人才能判死? 憲法法庭:當事人可提救濟
- 中國民兵船首現蹤台灣東部海域 我官員稱「一直追蹤」
- 鴻海研究院量子計算研究年度雙代表作 榮登全球電腦理論頂會
- 駐印度清奈辦事處舉辦國慶酒會 盼落實台灣設計、泰州製造
- 擴展地中海物流商機 萬海航運參加土耳其國際物流倉儲與技術博覽會
- 地表最強AI PC 輝達RTX Spark筆電重返消費戰場!黃仁勳喊NB為終極工具
- Anthropic在日大量收購書籍疑用作訓練AI 出版商憂心侵害著作權
- 財政部打槍傅崐萁普發兩萬 藍批:今年超徵還稅於民、絕不退讓
- 快訊/9月出口872.2億美元 再創歷年單月新高 Q3出口也再創歷年單季新高
- 大立光砸資本支出重壓CPO超前! 2027年光纖陣列產能到位、下代產品送樣中
- 普發1萬趕農曆年前入袋「關鍵時間表」財政部全說了 5種領取方式一次看
- 拚6連霸送「關廟麵」涉賄選!檢聲押新北市議員黃永昌落空 法院裁定百萬交保
AI擴產撐商用不動產!戴德梁行:資金轉進台股 買賣移轉面臨26萬棟保衛戰
2026-10-07 19:56 / 作者 徐筱嵐
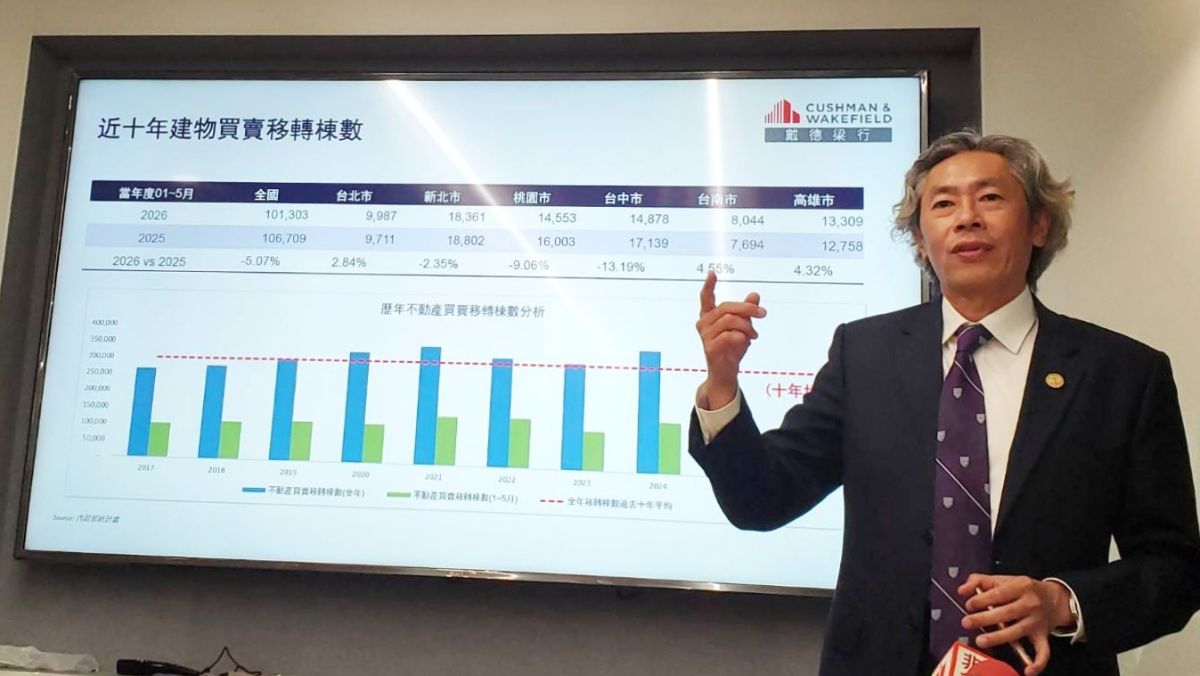
戴德梁行不動產估價師事務所所長楊長達。資料照
戴德梁行今(10/7)日發布第3季商用不動產市場統計,單季交易金額達新台幣1,058億元,創歷年單季新高,前三季累計交易金額達2,645億元,約為去年全年的1.7倍。不過,面對房地產市場,住宅與土地市場卻呈現不同走勢,AI產業擴產帶動企業自用型商用不動產需求,資金則持續集中於台股,建商購地意願仍偏弱,市場呈現明顯分化。戴德梁行不動產估價師事務所所長楊長達表示,近年市場資金大量流向股市,今年初原本有意購屋的民眾,在看到2027年AI相關供應鏈企業訂單仍維持滿載後,資金更可能持續投入台股,即使央行9月將自然人第二戶房貸成數鬆綁至7成,對住宅市場買氣的挹注仍有限,預估全年建物買賣移轉棟數將面臨26萬棟保衛戰。
商用不動產市場受到AI產業擴產帶動,交易量持續創高。戴德梁行統計,第3季商用不動產交易金額達1,058億元,創歷年單季新高,前三季累計達2,645億元,不僅大幅超越2025年全年交易金額,也顯示科技產業擴產仍是商用不動產市場最主要的需求來源。
其中,科技業自用型交易占第3季交易金額約7成,廣達電腦、欣興電子及日月光等業者持續購置廠房,以因應AI伺服器、半導體及相關零組件的產能需求。
戴德梁行表示,今年前三季AI相關產業購置商用不動產金額已達1,794億元,占整體交易近七成,從半導體、AI伺服器到相關零組件供應鏈,企業持續取得廠房,反映AI產業訂單與擴產需求仍在延續。
除了科技業自用需求之外,壽險業也重新加碼商用不動產投資。戴德梁行指出,今年前三季壽險業購置商用不動產金額達356億元,也高於去年全年的56億元,其中凱基人壽以206億元購入潤泰南港玉成廣場辦公大樓,顯示大型科技企業承租、租金收益相對穩定的資產,在投資型資金受到政策及市場環境影響下,仍具吸引力。
戴德梁行分析,商用不動產市場目前呈現兩種主要需求,一方面是AI產業因訂單及產能需求而積極購置廠房,另一方面,具有大型企業租戶及穩定租金收益的辦公資產,仍能吸引壽險資金進場。
相較商用不動產交易創下歷史新高,土地市場持續受到投資型買盤疲弱影響。戴德梁行指出,第3季土地交易延續前一季走勢,在缺乏公有土地標售的基本盤下,民間企業自行議價的交易力道偏弱,使得交易金額僅256億元,前三季累計仍未突破千億元,全年土地交易金額恐跌破1,768億元的近五年均量。
不過,土地市場並非全面降溫,工業土地反而成為目前主要支撐。第3季工業土地交易金額達133億元,占單季交易量超過5成,文曄科技、宏泰電子及鴻海等企業均有自用型購地,反映產業擴產需求仍支撐土地市場。
統計顯示,去年自用型購地約占全年土地交易量16%,但今年前三季占比已提高至27%,且絕大部分為產業購置工業土地。換言之,在投資型土地需求受到政策限制後,具有實際產能需求的企業自用買盤,反而成為土地市場的重要支撐。
除了資金與政策限制之外,建商目前面臨的土地取得障礙。戴德梁行觀察,AI相關產業擴廠已大量吸收營造市場的勞動力,建商現階段購地除了評估政策、資金及物價等因素之外,還必須考量營建工班的延續性,即便看上區位條件良好、資金成本也符合投資效益的土地,若評估營建工班無法順利銜接各期工程,仍可能選擇放棄購地。
在土地投資受限、營建成本上升及工班不足的多重因素下,建商取得土地的方式也開始出現變化。戴德梁行提及,上市櫃建商仍面臨年度業績壓力,有更多建商轉向公辦都更及合建案件,以降低自行購地所面臨的資金與開發風險。
過去公辦都更案件的競標團隊通常僅2到3組,但今年部分公辦都更案件的競標團隊已增加至5組以上,顯示建商對公辦都更土地來源的競爭程度明顯升高。
楊長達表示,從今年市場表現來看,房地產市場內部的分化情況更加明顯。商用不動產受到AI產業擴產帶動,企業自用需求成為主要交易動能;土地市場則受到投資型買盤退縮影響,產業自用型購地占比持續提高;住宅市場則面臨資金流向台股及換屋意願下降的雙重壓力。
他認為,在AI產業訂單仍有支撐的情況下,資金未必會全面回到房地產市場,而可能優先流向具有企業實際需求及業績支撐的資產,也讓房地產市場不再是單純的全面熱或全面冷,而是依照資金用途、產業需求及政策限制,呈現不同市場之間的結構性分化。
最新more>
- 【9月出口2-1】872.2億美元再創單月新高 全年迎「歷史性輝煌時刻」將破9000億美元
- 梁詠琪快閃來台忌口備戰巡演 結婚15周年揪出「大電燈泡」
- 鄭麗文嗆蔡康永「中國龐大利益不要了嗎」 梁文傑:配合中國論述
- 孫德榮嗆「告別式不用來」!陳喬恩忍20年反擊了:不用一直提到我
- 深知備受球迷關注但不會給自己太大壓力 林庭謙喊話衝擊隊史首冠
- 「888888」身價153倍!央行特殊鈔票再開標 14年幫國庫進補逾9千萬
- 鮮蝦挺尬水獺媽媽!蘇巧慧邀「台灣通勤第一品牌」誠誠、何a錄繪本 齊分享育兒趣事
- 國中驚爆霸凌!抄「美工刀」約戰...圍觀者喊「學土城割喉」 北市教育局說話了
- 【更新】南港警勾結業者經營網賭APP 違法查個資遭聲押禁見
- 台灣男籃前總教練首度公開亮相 圖齊:相信建構體系的過程
熱門more>
- 與AV女優結婚3個月「毒發身亡」 日本「紀州唐璜」15億日幣遺產「全捐市府」
- 彰化男肋骨斷14根離奇亡 3千萬遺產轉堂哥名下!躺「鈔票床」炫富
- 28歲名媛碎屍案最新!「煮人肉湯」加青紅蘿蔔掩蓋屍味 失蹤的下午「屠屍房」傳電鋸聲
- 有人買你命!高雄男遇假車禍遭砍頸 4天後3煞埋伏…警急追幕後原因
- 男星被騙至詐騙園區內幕!淪豬仔「4天轉賣3次」 協商自費贖身換絕望回覆
- 台中26歲女師陳屍國小廁所!友揭最後對話「同事讓我壓力很大」 校方回應
- 直球對決!被問大罷免撕裂台灣 沈伯洋引趙少康金句:選舉應該快樂
- 外送產業工會致函勞動部 要求啟動平台報酬專案稽查
- 名媛蔡天鳳遭碎屍!「2鍋湯」找到頭顱、5塊肉、3束髮 遇害關鍵時間軸曝
- 2劑致命藥打進去沒死!美國女死囚醒來能說話 史上首例陷兩難:再執行一次?