
快訊
- 川普關稅沒有用!美國貿易逆差持續擴大 恐拖累GDP成長
- 徐佳青請辭、沈伯洋毒品立場改變 王鴻薇:因重創民進黨選情
- 海巡嘉義艦、澎湖艦航抵帛琉 展開遠航訓練暨海巡外交任務
- 被叫到學務處...台中14歲國中生秒墜亡!家長列5疑點教育局回應了
- 好奇玩無線電竟害高鐵4列車急煞 闖禍男大生與學弟遭起訴求刑2年
- 101國慶煙火、無人機璀璨登場!台新新光金獨家贊助共賀雙十
- 加州中國富豪狂生21孩 全部關在家虐讀「當醫師、科學家」
- 唐綺陽不排斥同台!沈伯洋驚「她是大師級人物」:盼有機會討論塔羅牌
- 強盜殺人案惹怒日本 沖繩美軍「全員禁足48小時+30天宵禁」滅火
- 食客腹瀉提告饗饗違《食安法》 檢方查無病毒連結處分不起訴處分
- 徐佳青辭僑委會委員長負政治責任 藍黨團喊徹查:法律無免責條款
- 「境外伸手」跟監沈伯洋!24小時攝錄動向「長達1個月」 起訴4業者…通緝2港籍主謀
- 股后川湖跌停!9月營收驟減31%嚇壞市場 一張賠131萬、還有900張排隊等賣
- 羅智強再出招「沈伯洋,你還吃廢死的那一套嗎?」 蔣萬安跟進
- 台股ETF受益人 周增7萬 00919高股息11檔人氣逆勢創高
- 上季表現狠甩南韓23%創紀錄 彭博:台股成AI投資更強選擇
- 西門町同志酒吧搜索爆執法過當 台灣前進陣線赴北檢告發警員三罪
- 裴洛西晤蔡英文:美國國會對台灣人民及自由承諾堅定不移
- 美國務院回應蔡英文訪美:全世界都可受益 不評論對台軍售「分批」推動
- 【更新】遭爆「一家寄生僑委會」 徐佳青哽咽請辭捍清譽:原諒我提前離開
【王倚隆觀點】美債殖利率新高...美股沒跌原因曝光!「10月驚喜」有望再衝一波
2026-10-05 14:44 / 作者 王倚隆 / 浦惠投顧資深分析師
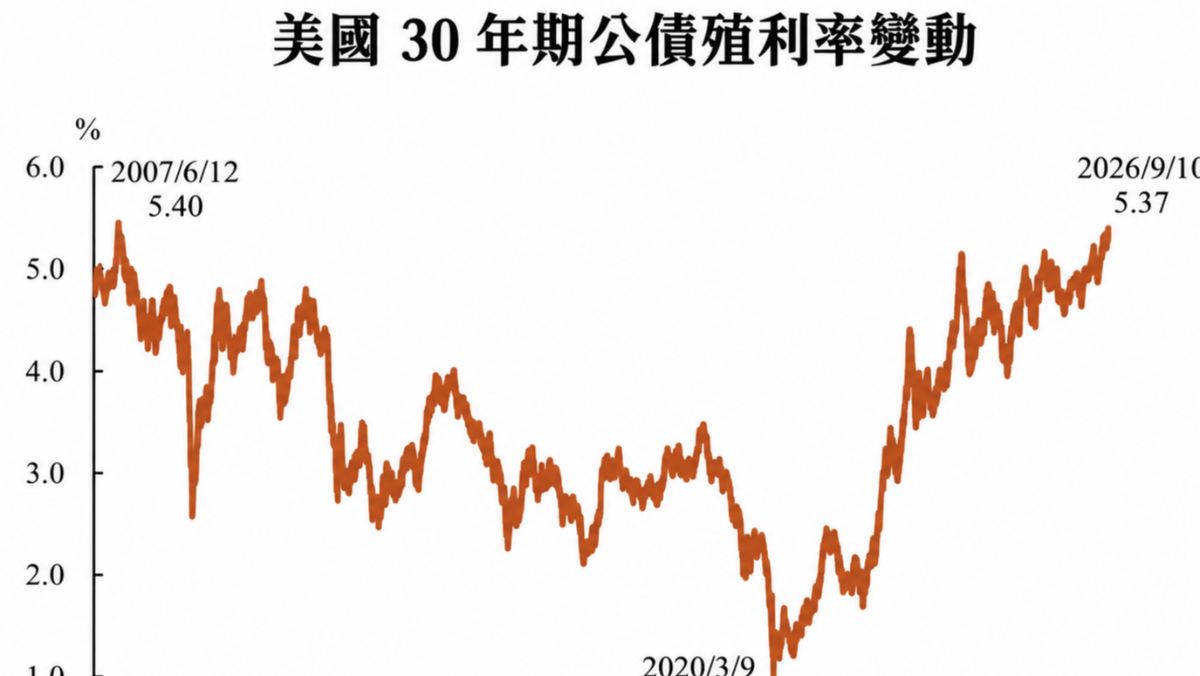
美國30年期公債殖利率9月10日衝上5.37%,創下2007年6月以來新高。央行提供
美股面對超過20年高點的美債殖利率,依舊展現驚人韌性;S&P500距離歷史高點不到1%,那斯達克也維持在歷史新高附近!關鍵在於疲弱就業報告降低市場對聯準會今年再次升息的預期,即使高油價與市場廣度惡化持續存在,指數仍然沒有出現明顯修正。10年期美債殖利率一度上升至5.34%創下24年新高,高利率不只提高企業融資成本,也讓債券相對股票更具吸引力。歷史經驗顯示10年期殖利率突破5.5%後,股票估值開始面臨更明顯壓縮,因此5.5%可能成為接下來市場的重要壓力線。
殖利率上升背後不完全是壞消息,部分原因來自美國經濟仍強加上能源價格推升通膨,以及AI企業大量發債籌措資本支出!外資瑞銀就認為只要經濟與企業獲利沒有同步惡化,高殖利率未必直接終結多頭,真正危險的組合反而是殖利率高檔+經濟成長轉弱!
面對到殖利率的問題,確實有些人會認為應該下跌但卻跌不下去?然而這樣的矛盾有可能繼續下去,因為接下來進入10月的歷史經驗顯示,過去20年上漲機率高達63%!要是接下來財報季出現正面驚喜,可能迫使保守資金回補,再進一步推升美股行情。
其實第四季原本就是美股最強季度,1945年以來的S&P500在第四季平均上漲4.2%,上漲機率高達85%,期中選舉年的第四季更強,平均漲幅更是6.4%!過去50年總統四年循環也顯示,目前這個時間點往後七個月,S&P500平均報酬率達18.3%,也就是歷史統計明顯偏多。
企業獲利也成為股市目前最重要的支撐,瑞銀預估S&P500今年獲利成長25%,2027年仍可成長14%!其他外資對於第三季財報的期待甚至更高,甚至預估S&P500企業獲利年增超過30%。因此現在不是單純比較利率高低而已,而是企業獲利成長能不能持續跑贏利率對估值造成的壓縮?
美股今年表現與AI題材高度連動,市場最需要觀察的不是AI公司營收有沒有成長,而是大型雲端業者是否上修或下修資本支出?只要大型雲端業者持續擴大資本支出,從GPU、記憶體、伺服器、網通到電力基礎建設,整條AI供應鏈的獲利預期就有支撐!
本週另外要觀察聯準會會議紀要,聯準會上個月才進行三年以來首次升息,但最新就業數據低於預期,使市場降低10月連續升息的押注。若會議紀要透露聯準會對通膨仍高度警戒,12月升息風險仍可能重新升溫!
本文為「王董的大盤籌碼」授權轉載,歡迎推薦好文,請寫信至[email protected]
最新more>
- 入選年度50大新秀「比特犬」李灝宇被評為「打擊型工具人」
- 北市日本工商會發表2026白皮書:在台投資面臨三大結構性障礙
- 傅崐萁曝「司法召委禮讓陳昭姿」 白營證實:確實為優先考量
- 徐佳青請辭、沈伯洋毒品立場改變 王鴻薇:因重創民進黨選情
- 【友站選讀】三大難關待突破》 Rapidus:日本復興半導體「全村的希望」
- 南部毒品黑數驚人?邱鎮軍點名高雄狂發125萬支針具居冠 陳其邁搬公衛反擊
- 納保法十週年檢視制度落實 陳冲籲課稅附理由、蘇宏達倡程序保障
- 南亞股價創高 吳嘉昭:明年營運會愈來愈好
- 反指標女神巴逆逆突預言「台股漲到52000」 股民嚇爛:求放過
- 海巡嘉義艦、澎湖艦航抵帛琉 展開遠航訓練暨海巡外交任務
熱門more>
- 現身沈伯洋競總遭中國品牌切割 蔡康永發文曬「6字」親曝年底動態
- 台中26歲女師陳屍國小廁所!友揭最後對話「同事讓我壓力很大」 校方回應
- 涉監控賴清德之子被捕 華裔女房仲評價全是一顆星、客戶批「不該當房仲」
- 女共諜監視賴清德兒 鄰居揪一舉動不尋常「1.9億豪宅住2年賠錢脫手」
- 蔡康永現身洋流遭中國品牌切割!網揭單一品牌恐損失4千萬
- 28歲名媛碎屍案最新!「煮人肉湯」加青紅蘿蔔掩蓋屍味 失蹤的下午「屠屍房」傳電鋸聲
- 蔡英文曾助沈伯洋突破中共封鎖訪德 外交部證實:住同飯店庇護
- 名媛蔡天鳳遭碎屍!「2鍋湯」找到頭顱、5塊肉、3束髮 遇害關鍵時間軸曝
- 警羞辱「身障也能做愛?」 突襲北市同志酒吧帶走「58客、業者9人」
- 台灣「2028年尤其危險」 澳洲前總理:須嚇阻、嚇阻、再嚇阻