
快訊
- 10/12起油價再凍漲!95無鉛32.7元 中油累計吸收267.9億元
- 國慶安檢雙標?民眾舉大布條「蔣萬安當選」放行 洋流飄帶卻被擋
- 男歌手控水下謀殺!帛琉深潛31米遭拔面鏡、呼吸器...已報警
- 有片/日本大阪2祭典釀意外 山車過彎翻覆2死多傷
- 猛獅背水一戰挑戰賽G2先發出爐!中信「複製貼上」統一變陣陳鏞基主場先發
- 英國第一貓賴瑞動手術、官方稱恢復良好 本喵酷回「還有6條命」
- 揮別混雙錯失8個冠軍點陰霾!林昀儒拍落「六角戰士」闖大滿貫男單4強
- 為選舉不惜進口俄國柴油、川普立場大變 分析:美國選民難立即有感
- 「黑道狀元」董念台77歲病逝 才嘆「我快要死了!」最後貼文只留1字
- 賴清德國慶演說未提「互不隸屬」降低衝突? 府方人士曝玄機
- AI又失控!竟向警局謊報有謀殺案線索 自稱「我看到可疑的人」
- 【圖輯】雷虎3色彩煙衝場壓軸、憲兵重機揭序幕 中華民國生日快樂!陸空精彩展演一次看
- 韓國瑜當外賓面痛罵賴清德 府方人士:失態失格、貽笑國際
- 喊守護台灣安全 韓國瑜憂:有人想當美第51州、日第5大島、中國第31省
- 北市府廣告剪進競選MV! 演員曬合約控蔣萬安侵權:公家預算變個人助選?
- 天花板突然崩塌!南韓大邱購物商場意外釀數十傷
- 【國慶焦點】9型戰機空中分列式 、雷虎小組衝場 憲兵重機連精準操控
- 韓國瑜國慶大典再批「不副署」 政院反駁:被動防衛憲政秩序
- 川普選定白宮最新發言人 疑似又有內線下注獲利
- 盧秀燕任內最後一次國慶提「5個堅持」 喊話賴清德應參考蔡英文2點主張
上季表現狠甩南韓23%創紀錄 彭博:台股成AI投資更強選擇
2026-10-07 10:16 / 作者 朱紹聖
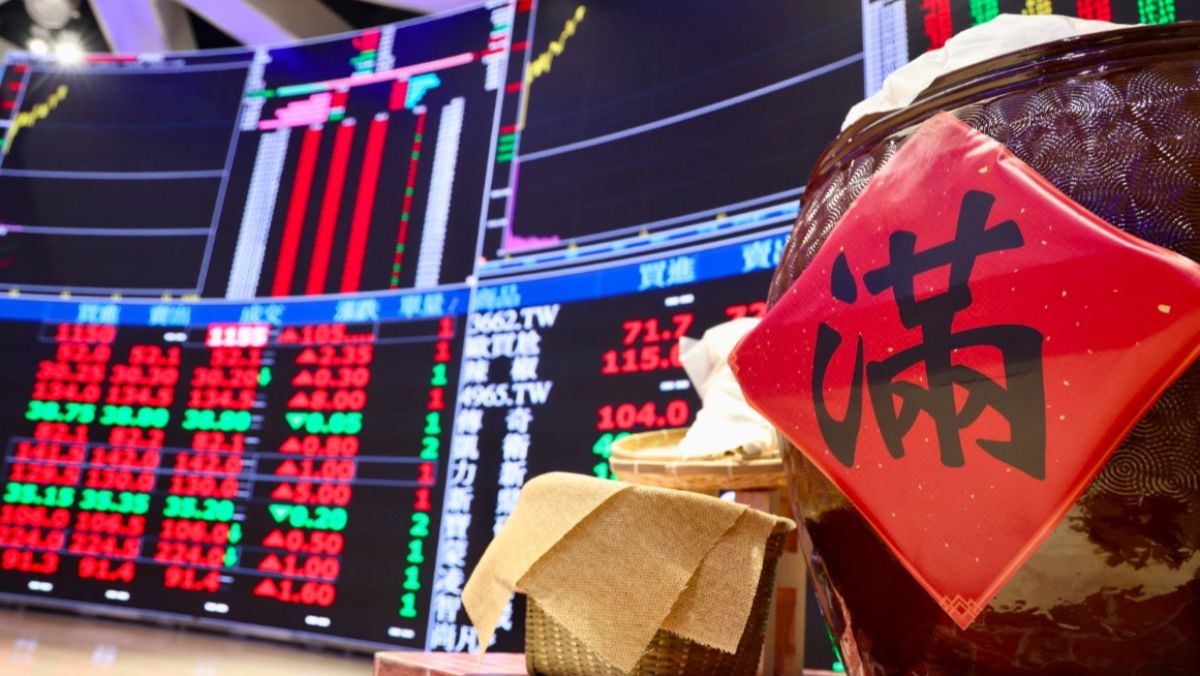
台股。資料照,李政龍攝
台灣與南韓在全球AI熱潮中躍居最前線,但外媒今日(7日)分析,隨著台股上一季表現優於韓股約23個百分點,不僅創下本世紀以來的最大差距,前者獲利預期的上修幅度也超過後者,顯示台灣正在逐漸成為更具吸引力的投資標的。彭博新聞報導,台灣加權指數上一季的表現比南韓綜合指數(KOSPI)高出約23個百分點,這是本世紀以來最大的差距;台股獲利預期的上修幅度,也首次自2025年3月以來超越韓股。
據美國銀行(Bank of America)上月調查,約40%的基金經理人表示,他們對台股採取增持策略,而對韓股採取相同策略的僅佔25%。另,35%受訪者認為,台灣將從下一階段的AI週期中獲益最多,僅有5%選擇南韓。
「對我們而言,關鍵不在於AI的曝險程度,而在於支撐其獲利的本質」,英國資管巨頭M&G Investments的投資組合經理Vikas Pershad表示:「台灣提供了更廣泛且更深層的投資機會。其獲利源自銷量,這使得獲利上修範圍更廣且持續。至於南韓,短期獲利則主要來自價格。」
報導指出,台股為投資人提供橫跨晶片設計與製造、封裝、網路及伺服器等領域的投資機會,這意味著隨著AI支出範圍擴大,台灣有更多途徑受惠。截至9月,台積電股價已在3個月內上漲2.9%,連續第6季收高。
南韓的領先地位則仍高度集中於晶片大廠三星電子(Samsung Electronics)和SK海力士(SK Hynix),隨著市場對當前記憶體上升週期還能持續多久的疑慮浮現,韓股的脆弱性也隨之增加。
今年以來,台灣加權指數已上漲72%,目前是彭博追蹤的90多個股市指數中表現最佳者,南韓綜合指數則以約65%的漲幅位居第二。就估值而言,台股本益比約為18倍,韓股則約為5.5倍,反映市場對記憶體週期可能接近高峰的擔憂。
法國興業銀行(Societe Generale SA)的策略師在報告中寫道:「有鑑於兩地獲利成長軌跡的差異,我們仍偏好台股而非韓股。」而隨著中國競爭加劇,記憶體「價格漲勢預計將在未來幾季放慢,並於2028年回歸常態」;南韓7月去槓桿化已演變為更廣泛的撤資潮。
最新more>
- izna台北致敬aespa 中文告白:你們太美了
- 「老王」曝柯志恩落後10%? 王金平親斥子虛烏有:做假消息自負因果
- 季後賽初體驗!孫易磊後援1局2K飆速154公里
- 10/12起油價再凍漲!95無鉛32.7元 中油累計吸收267.9億元
- 國慶安檢雙標?民眾舉大布條「蔣萬安當選」放行 洋流飄帶卻被擋
- 特勤艇、海空無人載具國慶亮相 管碧玲喊話科技導入海巡署「要大轉型」
- 《台北安可》MV多處遭質疑侵權 蔣競辦:均已取得北市府授權「將全面調整畫面」
- 「洋流」領應援小物要加LINE?沈伯洋急發文示警:都是詐騙
- 道奇老將不退金慧成沒機會 37歲「工具人」羅哈斯:退休想法剩60%
- 男歌手控水下謀殺!帛琉深潛31米遭拔面鏡、呼吸器...已報警
熱門more>
- 男星被騙至詐騙園區內幕!淪豬仔「4天轉賣3次」 協商自費贖身換絕望回覆
- 名媛蔡天鳳遭碎屍!「2鍋湯」找到頭顱、5塊肉、3束髮 遇害關鍵時間軸曝
- 台中26歲女師陳屍國小廁所!友揭最後對話「同事讓我壓力很大」 校方回應
- 與AV女優結婚3個月「毒發身亡」 日本「紀州唐璜」15億日幣遺產「全捐市府」
- 【電力人才2-1】不願再背停電黑鍋?台電為何賠錢也要辦「台灣電力學校」
- 新航空姐露趾涼鞋將走入歷史!全面換穿包鞋 起源與台灣有關
- 【電力人才2-2】台電去年逾百人被中華電信挖走 「AI時代不會被淘汰就是水電工」
- 南韓「天使歌手」虐死女兒!只因「害我丟臉」 熱水潑、鈍器毆判決出爐
- 警羞辱「身障也能做愛?」 突襲北市同志酒吧帶走「58客、業者9人」
- 網傳台南醫師持中國學歷假冒美國學位參加國考 衛福部要查了