
快訊
- 【更新】帶鄰長吃必比登推薦台菜竟浮報人數 松山里長詐領3.7萬、涉貪10萬元交保
- 美股週二小跌開出 投資人觀望殖利率飆升與聯準會決策
- 驚傳心肌梗塞病倒! 黑人陳建州「緊急手術開刀」范瑋琪陪在身旁
- 【更新】寶和會陳威達助張俊傑斷環逃亡 檢警再拘2接應者、潘信義羈押禁見
- 監所爆滿鬆綁易刑引憂零元購 法務部:重罪絕不寬貸
- 斷交後首次!宏都拉斯第一大在野黨鞭訪台 會晤林佳龍
- 日本自衛隊「全球鷹」大型無人機失聯 推定已經墜毀
- 75元燕麥拿鐵案超展開!女店員怕「永不錄用」 他竟拐騙恐嚇160萬嗆「玩死你」
- 杜鵑颱風估今晚生成「路徑曝光」雨勢南移 東北季風再減弱「好天氣到週末」
- 外資4天狂砍逾2千億!新台幣驚險擦邊31.9元 重貶1.6角、連四黑
- 美承認伊朗戰爭導致關鍵彈藥匱乏 「問題在遇上中國時」
- 顧立雄中秋節前夕視導 盼以漢光為基礎精進海域偵巡
- 創麻辣燙品牌卻爆經營糾紛!陶晶瑩「辣杯杯」遭求償563萬 二審仍判免賠
- 中東戰事升溫 經濟部:當前油氣存量比去年同期來得高
- 吳欣岱揭里長前科遭電話恐嚇 檢警宜蘭逮捕犯嫌5萬交保
- 財部最終認定中韓進口電磁鋼品有傾銷事實 浦項鋼鐵資料不符調高傾銷差率至49.8%
- 國泰金下個10年AI戰略! 首度公開「數位同事」 蔡宗翰:AI將使集團彎道超車
- 押10個月!「滿堂紅」闆娘蔡閔如想借錢脫身 檢方秒回:不准拿詐騙款交保
- 富邦金前8月淨利1202.6億元、EPS 8.3元 加計FVOCI EPS達
- 悶殺幼子還兩度恐嚇前妻!基隆狠父不狠了 出庭被法官問這些…乖巧答「是」
美股週二小跌開出 投資人觀望殖利率飆升與聯準會決策
2026-09-15 22:08 / 作者 陳家齊
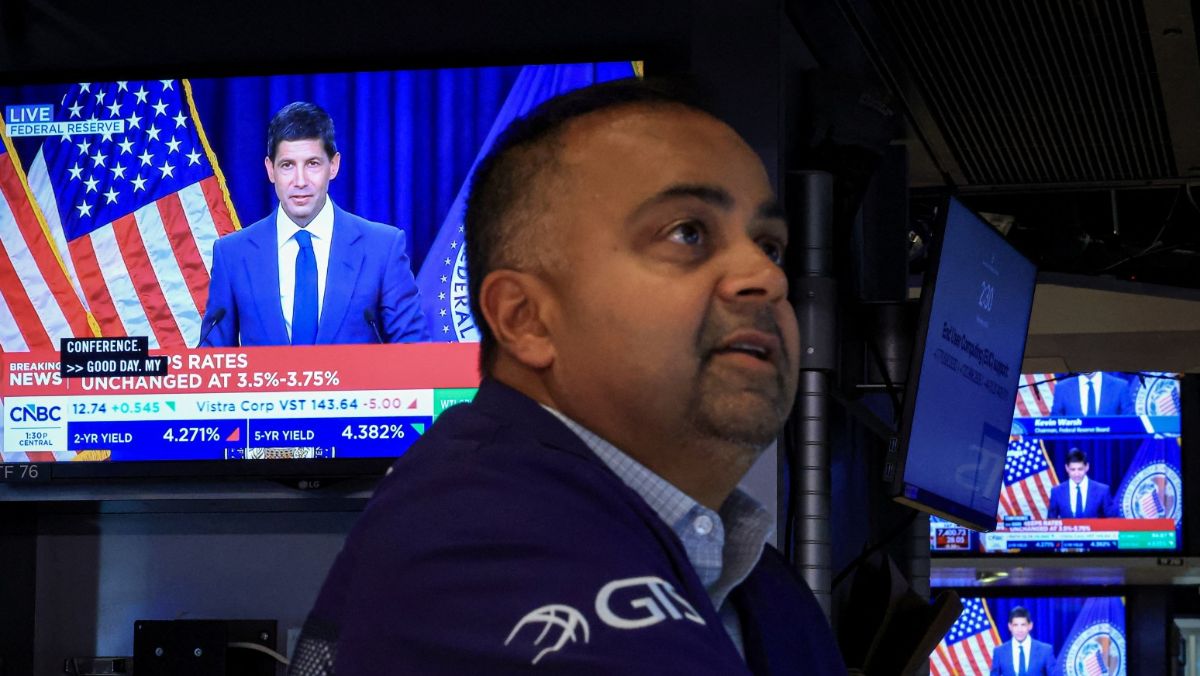
7月29日,美國聯準會主席華許舉行利率決策記者會時,紐約證交所交易員看盤。路透社
上週末掀起的人工智慧(AI)憂慮似乎已成過眼雲煙,投資人把焦點放在中東戰事導致的油價與通膨壓力、美國指標公債殖利率飆高,以及聯準會(Fed)即將在週三(16日)做出的利率決策。美國股市週二以相對較小跌幅開出,AI科技股有止跌跡象。週二紐約開盤,道瓊工業指數下跌162點或0.3%,標準普爾500指數微跌約0.1%,科技股為主軸的那斯達克綜合指數下跌0.2%。
大盤跌幅不高,主要是受到前一天遭到重創的AI概念股反彈撐持。輝達(Nvidia)上漲1%,超微(AMD)與英特爾(Intel)雙雙跳漲逾2%。台積電的美國存託憑證(ADR)則仍有0.32%的跌幅。
美國公債市場基準、也是大多數民間貸款利率錨定的10年期美國公債殖利率,週二亞洲下午盤一度升至5.041%,創2007年以來的最高紀錄。殖利率上升顯示債券下跌。10年期公債殖利率在美國早盤自高點回落,但漲幅仍逾4個基點,報5.004%,仍舊站上5%關卡。
近幾週來,全球政府公債殖利率成為股票市場關注的焦點。由於市場日益擔憂持續進行的伊朗戰爭將加劇通膨,並引發央行轉向鷹派,殖利率長期看高。政府債券遭到拋售。
聯準會從週二開始進行連兩天的公開市場操作委員會(FOMC)貨幣政策決策會議,週三(台灣時間週四凌晨)將公布最新利率決策。芝商所FedWatch工具顯示,投資人現在已壓倒性預計聯準會將會升息1碼(0.25個百分點),機率高達92.7%。這將使美國基準利率從目前的3.5%到3.75%區間,增至3.75%到4%區間。
而且,市場幾乎斷定這不會僅是一次性的升息,而是多次升息的升息循環開端。同樣根據芝商所FedWatch工具,交易員認為僅有不到3%的機率聯準會的利率在一年過後的2027年9月,仍會停在最高4%水準。認為屆時會已經再升息2碼的機率達26.1%,認為再升3碼的機率達29.7%,認為升4碼的機率也有19.6%,未來一年再升息2到3次似乎是當前市場共識。
巴克萊(Barclays)策略師在週二早上的一份報告中表示,較高的利率已經對股票價格造成壓力,並使股票投資面臨日益升高的風險。
他們表示:「雖然企業獲利到目前為止抵消了這種拖累,但10年期公債殖利率接近5%的門檻標誌一個歷史性的轉折點。突破該5%門檻後,利率通常會成為對股市更持久的逆風。隨著通膨風險持續存在且殖利率走升,企業獲利增長所提供的緩衝,可能變得愈來愈難以維持。」
他們補充說:「在持續的獲利動能支持下,我們的基準預測場景仍對股市保持正向評價,但如果殖利率日後持續大幅度高於當前水準,(股市)劇烈重定價的風險將會增加。」
最新more>
- 陳建州經紀人證實急性心肌梗塞開刀 最新病況曝光
- 【更新】帶鄰長吃必比登推薦台菜竟浮報人數 松山里長詐領3.7萬、涉貪10萬元交保
- 美股週二小跌開出 投資人觀望殖利率飆升與聯準會決策
- 驚傳心肌梗塞病倒! 黑人陳建州「緊急手術開刀」范瑋琪陪在身旁
- 【更新】寶和會陳威達助張俊傑斷環逃亡 檢警再拘2接應者、潘信義羈押禁見
- 亞資中心策進會第五次會議 業者拋虛擬資產共同保管、複委託融資追繳分級
- 【友站選讀】為什麼斷不了爛桃花…臨床心理師拍拍:先處理內心的洞
- 自打球痛到無法完成打席 林安可9局關鍵打擊遭扛退場
- 險砸遊客!故宮研究大樓「綠色琉璃瓦」脫落嚇壞人 館方:將盡速修復
- 監所爆滿鬆綁易刑引憂零元購 法務部:重罪絕不寬貸
熱門more>
- 力挺噴屎女選手!認了「這1事」 HYROX官方聲明:任何威脅「將永久禁賽」
- 「媽媽我快死了」24歲空軍上兵疑遭私刑虐死!解剖見「臀部大片發黑」
- 偷吃人妻「10個月40次性行為」偽造簽名墮胎 民眾黨雲林議員參選人判賠50萬
- 【一文看懂】AI真會失控滅絕人類?矽谷「末日論」為何突然炸鍋
- AV女優之死爆「3大疑點」!倉木華事務所仍顯示在籍 第一發現者說法成謎
- Anthropic執行長籲放慢AI發展 中國官媒不領情!反嗆「冷戰劇本」
- 憂AI發展失控 英王查爾斯邀輝達等頂尖企業共商對策
- 力積電變成美光 謝金河:聯發科聯詠陸續進駐銅鑼園區 將迎大變化
- 立院三讀今年總預算但未送出 卓揆:我也痴痴地等
- 【水象星座運勢】9/15 巨蟹座獲利滿滿入袋、天蠍座銷售保險賺傭、雙魚座網路賺遊戲幣