
快訊
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過
- 日經:印度顧及川習會 淡化與中國合作的姿態
- 議長謝典霖「宴客挪用公款」涉賄及涉貪聲押 最新強制處分!服務處主任30萬交保
- 退警網紅「瀟湘公子」遭通緝!追車嗆警「應該把你撞下去」 再判1年2月定讞
- 【Q3理事會2-1】信用管制兩年終鬆綁!楊金龍:央行非「硬梆梆」 給2驚喜非大幅放寬
- 詐團每月砸90萬泰銖租曼谷豪宅、專挑日本人電騙 落網犯嫌有台灣人
- 中國商務部表示美中「密切交流」 暗示下週川習會將如期進行
- 央行凍漲利率、放鬆房市 投顧專家喊不意外:營建股明先表態 資金會回流股市
- 沙國改道阿曼出貨原油 國際油價週四下跌
- 【更新】拆解電子手環神秘手法未解 陳威達到案專案小組想要釐清的3件事
- 視導國家防災日和平港與和平電廠演練 卓揆:打通花蓮「海陸救災走廊」
- 桃園三結義純屬杜撰 梁文傑:對岸怎有資格對台說教保存中華文化?
- 央行鬆綁!第二戶房貸放寬至7成 房仲:助換屋族資金調度 房價仍須視個案而定
- 北市動物園2雄性黑猩猩「翻牆逃跑」 緊急圍捕「已帶回」
- 日媒最新民調 高市內閣支持度44.1%再創新低
- 陸港學者提一國兩制「治台方案」 陸委會:台灣人民一條也不會接受
- 趁火打劫小偷竟是台北警員!涉偷火場住戶6000元現金 警譽掃地1大過調職
- 王偉忠評「冷冷的」沒表情「讓人心寒」 梁文傑:每人個性不同「我已經很克制了」
- 十軍團證實:彈頭靶場飛出去 不偏不倚!射進台中清潔車3隊員嚇傻
- 不爽阿北!他在柯文哲、江和樹合體看板塗鴉「貪」、「垃圾人」 一審判拘10天
【Q3理事會2-1】信用管制兩年終鬆綁!楊金龍:央行非「硬梆梆」 給2驚喜非大幅放寬
2026-09-17 19:59 / 作者 徐筱嵐
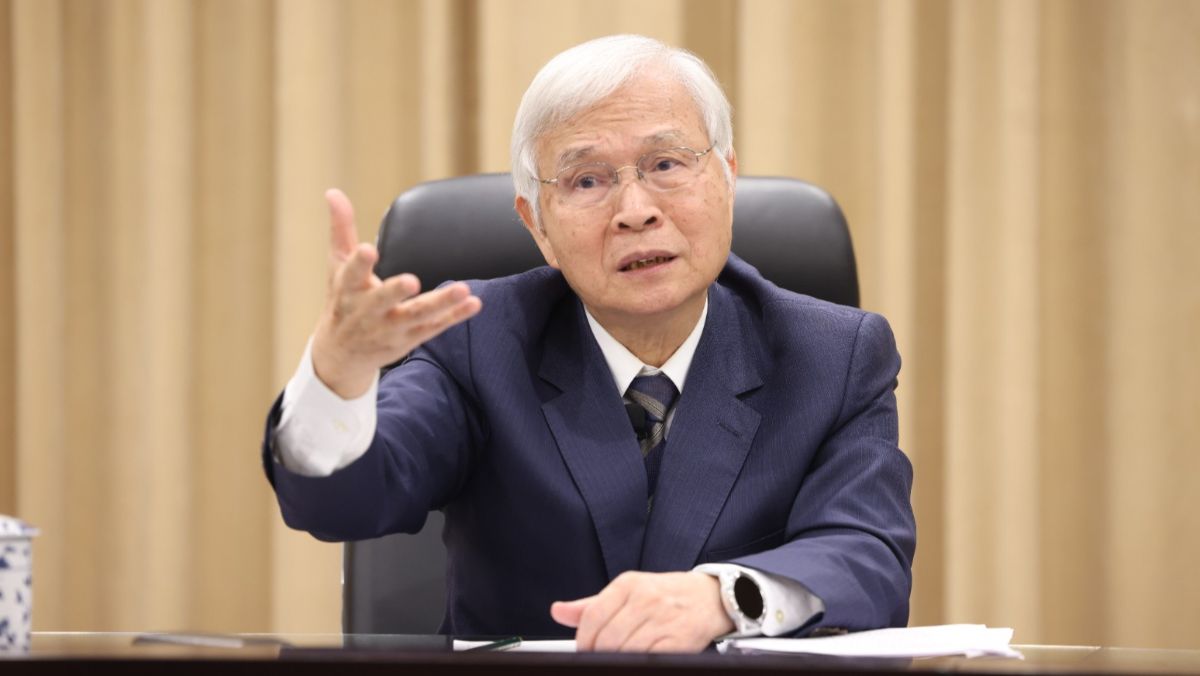
總裁楊金龍說明房市信用管制鬆綁,以及刪除土建融18個月動工的限制。廖瑞祥攝
中央銀行今(9/17)日召開第3季理監事會議,理事同意適度放寬選擇性信用管制措施,自9月18日起,將自然人第2戶購屋貸款最高成數上限由6成調高至7成,同時刪除購地貸款須切結於一定期間內動工興建的規定。總裁楊金龍表示,房市信用管制實施已近兩年,從不動產集中度、房市交易及投機炒作等情況來看,政策已達到一定成效,「央行不是硬梆梆」,採取「STEP BY STEP」適度鬆綁,但並非大幅放寬。根據央行統計,截至7月底,全體銀行不動產貸款占總放款比率,也就是不動產貸款集中度,已由3月底的35.56%降至34.44%,相較2024年6月底的高點下降3.17個百分點。繼今年3月調整全國自然人第2戶購屋貸款成數上限到6成後,央行不僅再放寬自然人第2戶貸款成數到7成,甚至刪除自2022年初開始實施的規範購地貸款18個月內須動工的規範。
楊金龍表示,自2024年祭出第七波選擇性信用管制後,迄今已經兩年,期間不動產集中度從35%,一度飆升至37.61%,迄今降至34.4%,觀察房市交易持續降溫,投機炒作減少,民眾看漲房價的預期心理趨緩,加上銀行在不動產授信的風險控管做得很好,考量多方面的因素後,評估現在可以適度調整。
由於自然人第2戶房貸上限,在3月已調升至6成,本次再度調升至7成。楊金龍說明,貸款成數上限提高,主要是回應民眾協助家人購屋,或是有自住、自購需求;而執行面上,民眾不需要提出自住證明,畢竟規範也要考量銀行實際執行成本,若行政成本過高,恐增加規避管制的誘因,希望讓銀行在執行上更簡單。
而建商、開發商在購地貸款有18個月內動工的限制,央行本次刪除規定。楊金龍指出,觀察營建業者在實務上,受到土方、缺工等因素影響,有不少個案面臨施工時程延後的問題,先前銀行在審核相關貸款時,已有相當程度的風險控管,所以,此部分回歸銀行依照個案授信實務處理。
這次同時放寬第2戶房貸上限及購地貸款兩項措施,是否會讓市場預期心理重新升溫?楊金龍強調,「整體來看,不是很大的鬆綁」,考量近期青安3.0實施、國內經濟及股市熱絡等因素,若一次大幅放寬,可能讓市場預期心理重新升溫,導致資金再度流向房市,會逐季檢討政策效果。
楊金龍也說,央行當初推出信用管制,就是擔心房市過熱及不動產授信集中可能衍生金融風險,並非完全不考慮外界對房市信用管制的意見,經過兩年的信用管制,建商、房仲及相關產業對政策都有不少反映,既然政策出現成效,沒有必要「硬梆梆」地維持原有規範。
楊金龍直言,對央行而言,選擇性信用管制的目的在於金融穩定,不能讓信用資源過度集中在不動產市場,觀察政策實行迄今,評估在風險可控管的情況下,決定採取「STEP BY STEP」方式逐步調整,倘若鬆綁後發現有明顯的副作用,央行仍會減少貸款、收緊相關措施。
最新more>
- 知名中醫葉建宏病逝!5天前才宣布暫停看診 患者震驚不捨
- 大谷翔平直接季後賽復出也是選項 道奇GM強調:回歸沒有急迫性
- 央行2方向鬆綁房市管制 房仲:第4季可望溫和回溫
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過
- 日經:印度顧及川習會 淡化與中國合作的姿態
- 議長謝典霖「宴客挪用公款」涉賄及涉貪聲押 最新強制處分!服務處主任30萬交保
- 退警網紅「瀟湘公子」遭通緝!追車嗆警「應該把你撞下去」 再判1年2月定讞
- 【Q3理事會2-1】信用管制兩年終鬆綁!楊金龍:央行非「硬梆梆」 給2驚喜非大幅放寬
- 「顧失明婆婆、3遲緩兒女」嘉義女長期遭家暴 揮刀殺夫判7年定讞
- 詐團每月砸90萬泰銖租曼谷豪宅、專挑日本人電騙 落網犯嫌有台灣人
熱門more>
- 偷吃人妻「10個月40次性行為」偽造簽名墮胎 民眾黨雲林議員參選人判賠50萬
- 陳奕迅陪打通宵麻將 苦等她8年:我很驕傲
- 38歲護理師遭回來輾亡!弟跪地招魂22筊才允杯 阿公認屍軟癱...3年前喪子、今孫女被撞亡
- 「媽媽我快死了」24歲空軍上兵疑遭私刑虐死!解剖見「臀部大片發黑」
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過
- 魏平政在場!謝典霖議會宴客疑涉賄選 檢帶回逾10人
- 華邦電砸354億元併英飛凌NOR Flash、F-RAM 再發180億CB籌資
- 鼓勵生育!婚假延長至14天今年上路 產假、陪產檢也要增加
- 飯店遺留皮包牽出二線三星警官涉毒 警政署督察室楊宗達10萬交保
- 「他只喝了一口!」男北捷喝飲料遭勸阻 中國口音女伴上車前怒比中指