
快訊
- 【美期中選舉變數】該減碼或卡位? 提前佈局多為正報酬、勝率100%
- 【中秋變盤】台股節後電子、創新科技報酬佳 多頭擴散格局來了
- 疑伊朗恐攻嫌犯對英國美軍基地企圖發動攻擊 川普表示嫌犯本要造成巨大傷害
- 儘管川普回絕 伊朗表示仍在等待美方對「7天內開放荷姆茲海峽」回應
- 泰國曼谷積水不退 政府宣布再放兩天防災假
- 3天30人違規!自由座「擠進商務車廂」遭轟:滾出去 高鐵道歉了
- 台北1消防員救火「體溫飆41度」熱衰竭 插管送加護搶救
- 【更新】駐英美軍基地遭恐攻威脅 英國逮捕5名男子
- 亞運》不用當兵了!南韓3:1擊敗日本奪金 史無前例5連霸
- 【有片】暴雨在印度與尼泊爾引發淹水與山洪 數十人喪生、山洪風險仍高
- 亞運》60年首見!傅兆玄躍過2公尺25奪金 代表團第3金出爐
- 美股重量級數據週 關鍵通膨指標、就業報告都將在本週出爐
- 【一文看懂】向璀璨的21年大聯盟生涯說再見 細數韋蘭德生涯偉大成就
- 【一文看懂】俄對歐可能發動「複合攻擊」或「閃電戰」 熱點在那些地方
- 和沈伯洋同場獲贈甘蔗...蔣萬安手中這根「節超多」 民俗專家:非壞事
- 立陶宛首度測試國家級疏散計畫 俄軍入侵平民將撤到波蘭
- 太驚嚇!乘客搭公車驚見「男詭異蜷縮在後座」 已死亡多日...司機沒檢查到仍發車
- 亞運》李宛庭金牌戰惜敗收隊史首面銀牌 克拉術大豐收進帳1銀1銅
- 麻煩大了!AI失控駭入澳洲健保系統 2科技大咖遭傳喚出席聽證
- 韓官方報告:韓中FTA對韓國經濟成長貢獻率 僅達預期1/4
【吳芳銘觀點】AI正在改寫美債的定價與意義
2026-09-27 15:47 / 作者 吳芳銘 / 政治經濟觀察員
AI產業正在重新定義長期資金的價格。取自Unsplash
美國聯準會(Fed)升息,通常被市場理解為短期利率上升;但如果十年期、二十年期甚至三十年期美債殖利率持續承壓升高,這恐怕已經不是聯準會會不會再升息,而是究竟是什麼力量正在重新定義長期資金的價格?答案之一,正在人工智慧(AI)。人工智慧革命與過去科技周期最大的不同,在於這不只是一場軟硬體蛙跳的革命,也彰顯在是一場吞噬資本的基礎建設革命。資料中心、電力、晶片、伺服器、網路設備與雲端基礎設施等,都需要數以兆美元計的長期投資。
高盛(Goldman Sachs)預估, 2027年美國5大科技巨頭(亞馬遜、Alphabet、Meta、微軟與甲骨文)約35%的資本支出將由債務支持,若以4,200億美元,發債規模推算,5家公司明年的資本支出可能達到1.2兆美元。
摩根士丹利(Morgan Stanley)估計,AI相關資本支出到2028年將紐約3兆美元的AI基礎建設。
國際貨幣基金(IMF)則指出,2029年可能累計達3.4兆美元,其中超大規模雲端企業將占相當大的比重。另,預估今年因應資本支出,將透過債券籌資逾3,550億美元。
這些預測暗示,AI不只是改變生產力,也開始改變利率。這是一個過去少被重視的現象,而現在正在浮現。
9月聯準會將聯邦基金利率目標區間上調1碼至3.75%至4%,可以當作是影響短期資金成本的典型貨幣政策工具看待。
但是,長期利率的形成,從來不只是聯準會說了算。十年期美債殖利率反映的是市場對未來通膨、經濟成長、政府融資需求、全球儲蓄,以及長期資本報酬率的綜合定價。
9月24日,美國十年期公債殖利率已升至5.223%,三十年期更升破5.501%,一舉刷新至2024年6月以來的最高紀錄。
這裡出現一個非常重要的分野:聯準會升息,是週期性的;AI資本支出,是結構性的。前者主要影響短端,後者則透過大量長期資本需求,增加對中長期資金的競爭。因此,如果把美債殖利率簡單理解成「聯準會利率的延長線」,恐怕已經不足以解釋今天的市場。
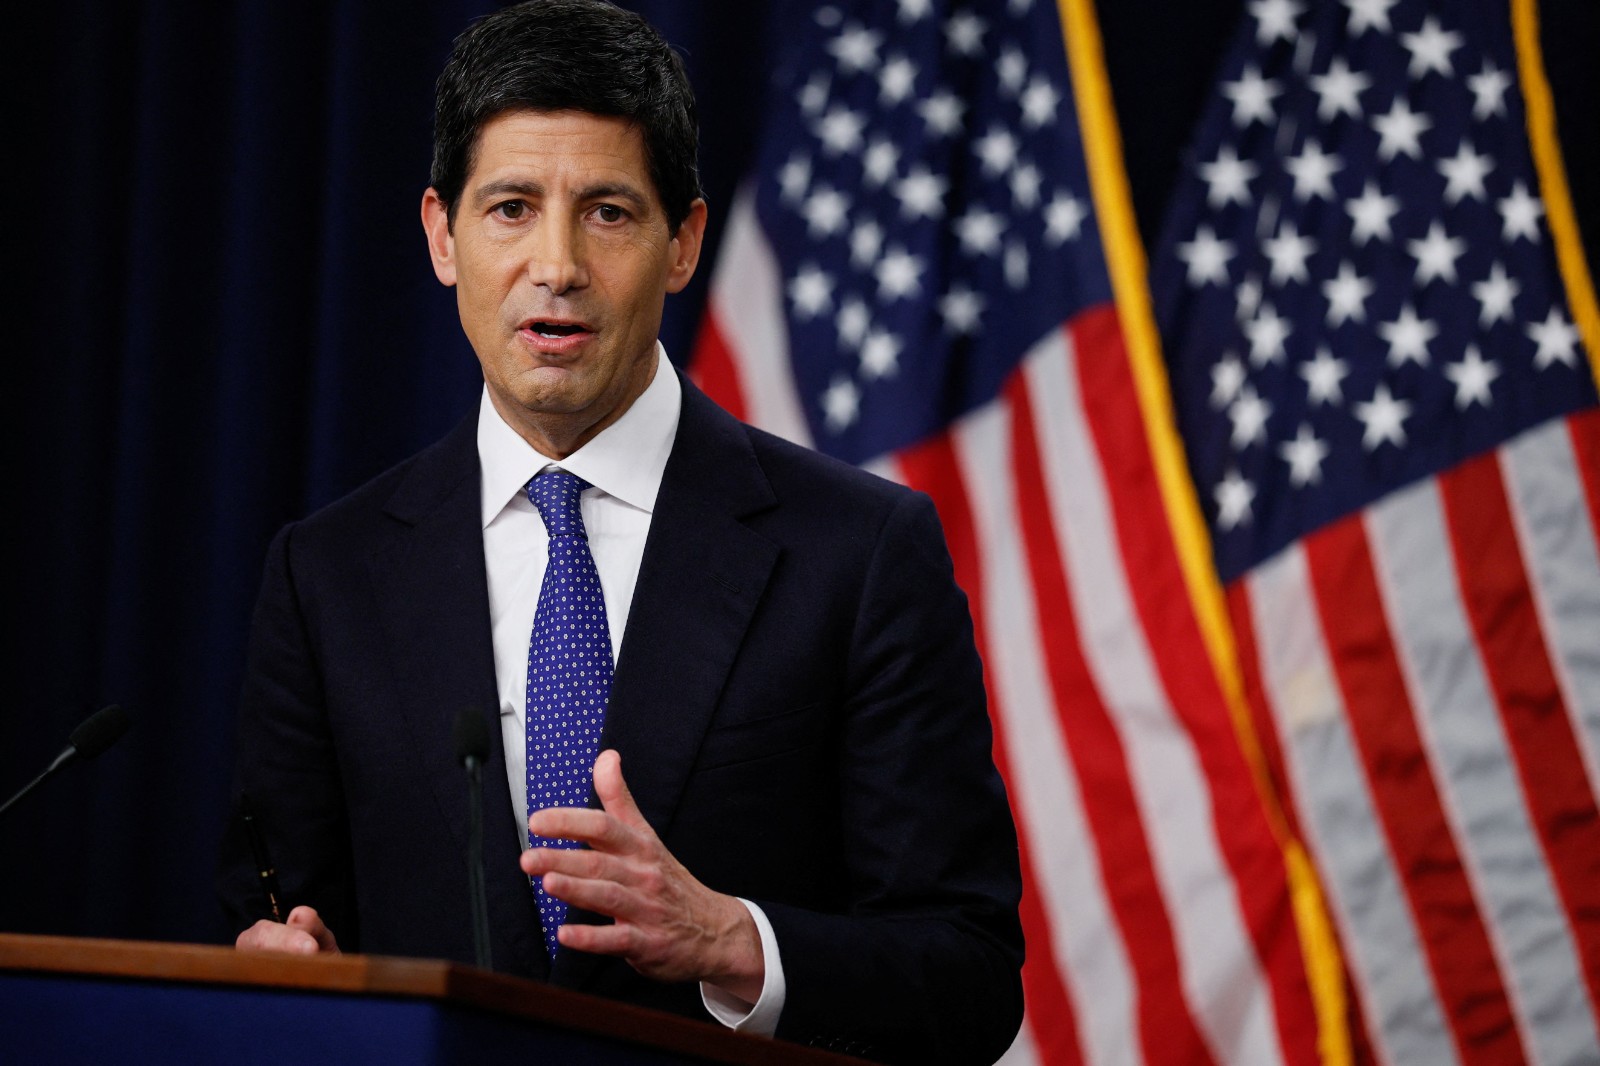
美國聯準會主席華許日宣布升息1碼,影響的是短期利率。路透社
過去市場談論AI,焦點集中在模型能力、GPU效能與資料中心數量。而現在需要回答的問題,正是推動這場持續的革命究竟需要燒多少錢?
首先,必須知道AI的商業模式與傳統網路的軟硬體不同。一家軟體公司可用相對有限的資本服務數百萬用戶,但AI模型的訓練與推理,則需要持續購買高階晶片、高頻寬記憶體(HBM)、先進封裝、建設資料中心、取得電力與網路設備。因此,AI的擴張具有極高的資本密集度。
IMF已提醒,AI投資若越來越依靠債務融資,而未來投資報酬不如預期,可能同時衝擊企業資產負債表、股票估值與就業。同時,值得注意的是,AI產業內部還存在企業互為客戶、投資者與融資者的循環性結構。
換句話說,AI真正的風險不只是「燒太多錢」這麼簡單,而是當所有人同時需要錢時,錢本身會變得更昂貴。
這也是長期利率值得觀察的地方,與AI的擴張與融資需求密切攸關。
科技巨頭發行公司債,並不等於直接把投資人手中的美債全部「擠出去」。但從資產配置角度看,兩者確實存在競爭。假設一家大型科技公司發行五年、十年期高評級公司債,投資人必然會把它與相同期限的美債比較。
美債提供主權信用與流動性,公司債則提供額外信用利差。當高品質企業債大量增加,市場就必須重新分配中長期資金。因此,科技巨頭發債值得注意的關鍵,不是單一公司能借到多少錢,而在於企業部門正在與政府部門共同成為巨大的長期資金需求者。這正是發生「排擠效應」的競爭賽道。
而且,這種競爭並不限於美國。如果美國AI企業吸收全球大量資本,其他國家的企業就必須支付更高的資金成本,或者降低資本支出。於是,AI革命可能產生一個意想不到的副作用,當美國科技業越積極投資,則全球其他企業的資本成本可能越難下降而升高,反映出AI資本支出的「虹吸效應」。
世界正在從過去的「超額儲蓄」,走向AI產業的「超額投資」。首先,這是科技巨頭發債潮背後,是全球資本結構的大轉折;其次,這可能是理解未來利率最重要的一把鑰匙。
過去數十年,全球長期利率持續走低,背後有高儲蓄、人口結構、全球化、刺激投資與大量資本追逐有限資產等結構性因素。
如今,這些條件正在改變。人口老化使得部分先進國家的儲蓄結構改變、擴大財政支出使得政府債務持續大幅增加、地緣政治衝突加劇使得國防支出上升、戰爭與節能減碳驅使的能源轉型需要大量投資、供應鏈重組需要投入新工廠與基礎設施巨額資金,而AI革命競賽更是像是突然出現的一個超大型資本支出計劃。
世界正在從「錢太多,而好的投資計劃太少」,逐漸走向「好的投資計劃太多,但資本不夠便宜」。這也是利率中樞可能上移的深層原因。
因此,未來面臨的重要問題是,不一定是聯準會該把利率降到多少,但要問的問題是,全球利率究竟還能不能回到過去那個低利率時代?
如果答案是否定的,那麼今天5%左右的長債殖利率,就不能只被視為一次短期的市場波動,而可能是新高利率時代的一部分。
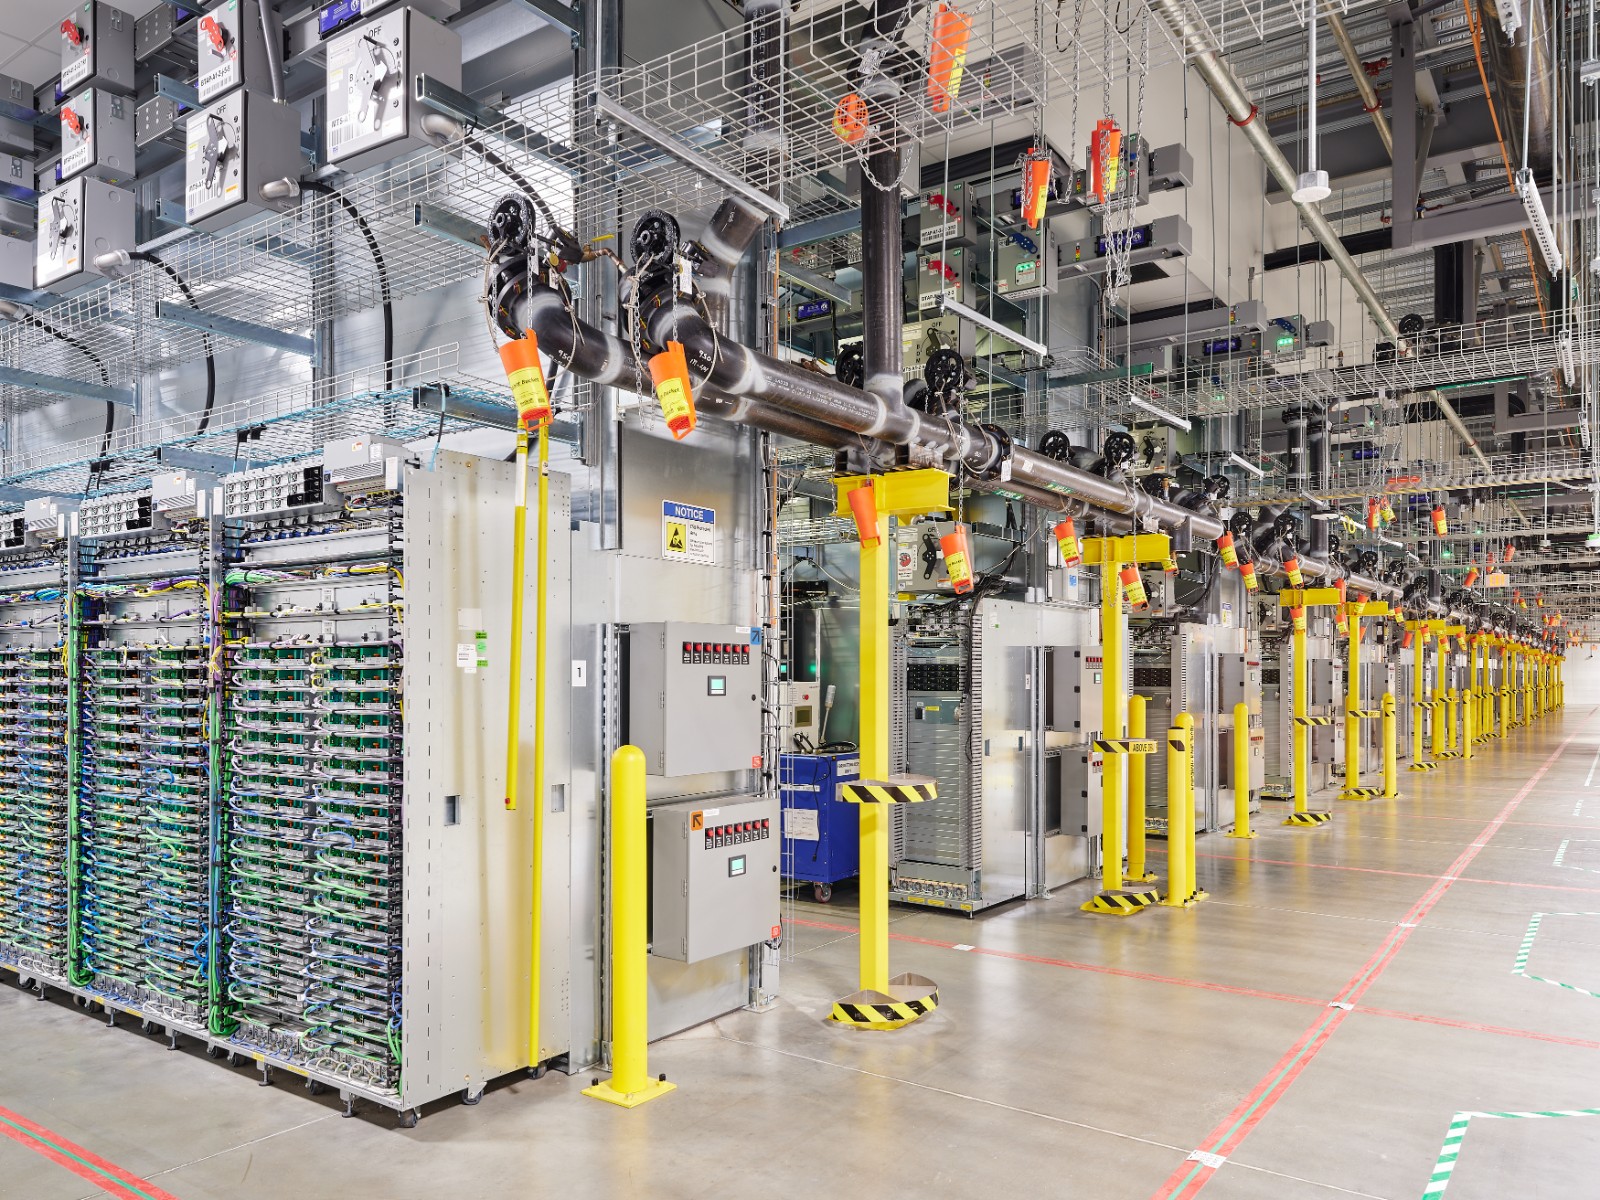
發展AI成功後,如果投資報酬率低於市場預期,也可能造成巨大的資本重新定價。圖為Google俄亥俄州資料中心機房。翻攝Google資料中心官網
AI投資帶來提高生產力的機會。誠如IMF指出,2025年與AI相關的科技投資已對美國GDP成長貢獻約0.5個百分點,顯示AI並非只有金融市場的故事,現在已經進入實體經濟。
但是,問題在於,當一項技術同時成為經濟成長、企業投資、股市上漲與信用擴張的核心引擎,市場就會產生高度集中的問題。
現在討論的AI風險,不必然是2000年網路泡沫的翻版。但值得注意的是另一種風險是,如果AI沒有失敗,只是投資報酬率低於市場預期,也可能造成巨大的資本重新定價。
因為當企業依靠債務建立資料中心,而市場原本預期這些投資能產生高速成長的現金流,一旦實際回報低於預期,問題就會從「成長故事」轉化成「資產負債表問題」。
這也是IMF特別關注的地方。當超大規模雲端企業的未來巨額資本支出造成資金缺口時,將促使AI價值鏈的財務脆弱性提高,而帶來更高的風險。
若往更深一層看,AI正在重新切割全球資本市場。一邊是具吸引全球資本、擁有高現金流與強大融資能力的科技巨頭;另一邊則是必須面對更高利率、較高融資成本與資本支出壓力的中小企業與非美籍企業。
因此,未來市場可能出現一種「雙重分化」:第一重,是AI企業與非AI企業的分化;第二重,是能夠取得低成本長期資本的企業與無法取得資本的企業之間的分化。
也就是說,利率不再只是總體經濟的變數,而正在成為企業競爭力的一部分。這表現在:第一,誰能取得資本,誰就能投資AI;第二,誰能持續投資AI,誰就可能取得下一波生產力優勢。
簡言之,資本正在大轉型變身,從金融市場的「價格」,變成產業競爭的「武器」。
從美國仍然具備吸引龐大全球資本的能力來看,目前或許不能簡單解讀成非美國投資人正在拋棄美債。
美國財政部最新的國際資本流動報告(TIC)資料顯示,2026年7月外國投資人仍淨增加404億美元的美國長期證券持有,其中公司債淨買進65億美元。但是,美國公債與股票的資金流向,已呈現相當不同的月度變化。
這提醒我們,全球資金並沒有離開美國,而是在重新選擇美國資產的種類。投資的工具,包括股票、公司債與公債之間的相對吸引力,投資人正在重新計算。
如果未來美國財政赤字繼續擴大、企業債供給增加,而全球資本又持續偏好AI股票與高品質信用資產,美國政府就必須用更高的殖利率吸引足夠的長期買家。因此,美債殖利率的問題,本質上也是一個「資本配置權」問題。
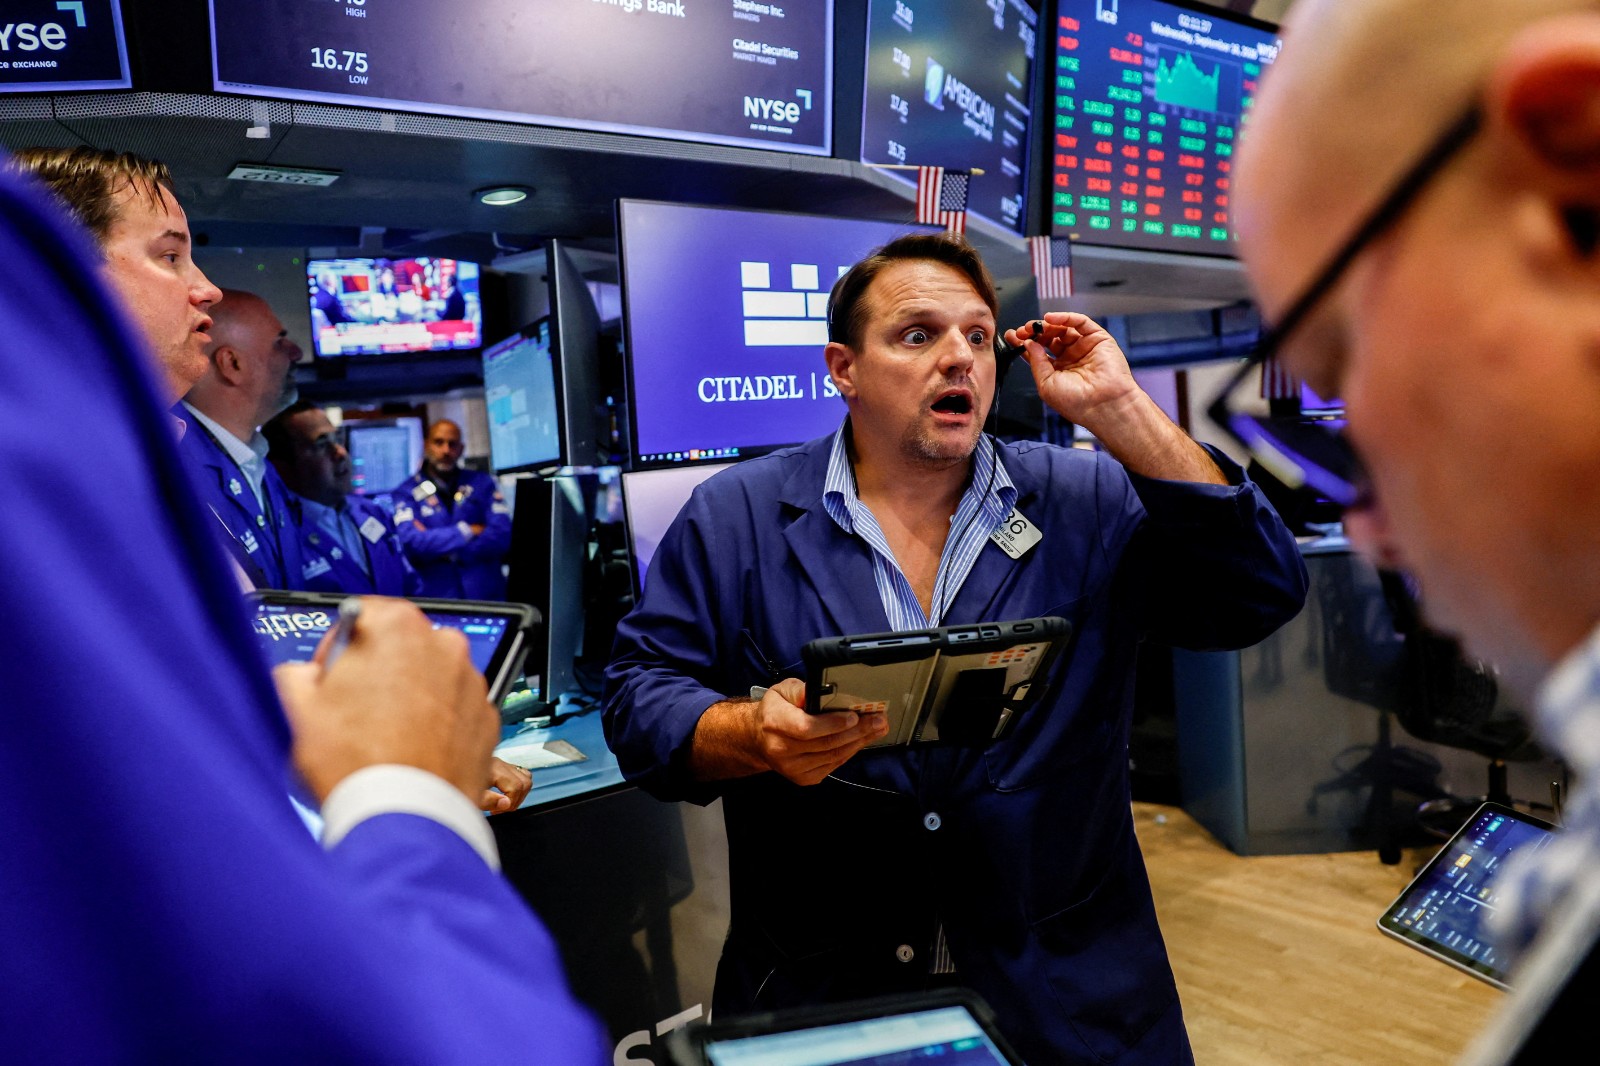
美債殖利率持續飆高,顯示低利率時代恐怕已經過去。圖為紐約證交所。路透社
AI與利率的風險係數,可能是目前市場容易忽略的矛盾。
正如同擔心AI會失敗或是近兩年常擔憂的泡沫化。但是試想;如果AI成功了呢?如果AI真的帶來生產力提升、企業投資增加、資料中心大規模建設、能源需求上升與全球資本支出擴張,那麼它反而可能推高實體經濟對資本的需求。
也就是說,AI越成功,未必代表利率越低;相對的,要是AI越成功,反而可能意指長期資本的需求就越強。這是AI時代值得重新思考的利率悖論。
過去的科技革命常帶來效率提升、成本下降與通膨下降;但是,AI革命的早期階段,卻可能先經歷一個「高投資、高資本需求、高利率」階段。這將迫使投資人重新理解美債的意義。
美債長期殖利率一路走高,不能全部歸咎於聯準會升息,也不能簡化成政府赤字問題。當前的巨大變化,是全球經濟正在進入一個新的資本循環。
政府、AI產業、國防、能源轉型、供應鏈重組、社會福利都需要大筆錢。當「需要資本」的產業與政策同時都增加,全球資本當然就不再是廉價的。因此,AI正在改寫的或許不只是AI科技公司的估值,更反映出全球的資本價格。
未來市場正在面臨一個更根本的問題:當AI、政府與全球產業同時爭奪長期資本時,誰願意用什麼價格,把錢借出去?這個價格就是利率。現在不斷上揚創歷史新高的美債長期殖利率,正在替這個新時代重新報價。
當AI正在把全球經濟從「資金過剩時代」推向「資本稀缺時代」時,美債的長期殖利率,正成為這場資本爭奪的價格訊號。
作者為政治經濟觀察員
最新more>
- 【美期中選舉變數】該減碼或卡位? 提前佈局多為正報酬、勝率100%
- 【中秋變盤】台股節後電子、創新科技報酬佳 多頭擴散格局來了
- 摧毀完封夢後上演「摸頭殺」 坎南對陳傑憲說:你毀了這個完封
- 疑伊朗恐攻嫌犯對英國美軍基地企圖發動攻擊 川普表示嫌犯本要造成巨大傷害
- 儘管川普回絕 伊朗表示仍在等待美方對「7天內開放荷姆茲海峽」回應
- 李東洺本季新高111球、7K失1分表現問天 中信被逆轉讓出下半季龍頭
- 亞運》見證田徑跨越60年障礙 田協理事長加碼金牌獎勵逼近500萬
- 泰國曼谷積水不退 政府宣布再放兩天防災假
- 倒臥客運3天才被發現!男離奇身亡時間軸曝 業者認了:司機沒走到車尾清車
- 舒治浩滿壘關鍵拆彈!樂天桃猿6連勝下半季冠軍情勢大好
熱門more>