
快訊
- 「我殺人了」高雄男載「折彎男屍」塞後車廂抵警局自首
- 記憶體漲勢放緩! 陸行之:大廠轉向「產能擴張」模式、股價或盤整
- 川普曬南韓6.4兆投資大單拉抬選情 首爾急喊「這一案」未定
- 90秒急降1.8萬呎空中驚魂!以總理:阿曼副機長刀刺印度機長 疑企圖墜機
- 【吾爾開希觀點】我們究竟要結束一場戰爭,還是避免下一場戰爭?
- 首度點名!OpenAI控中國月之暗面「蒸餾」資料 最高日達1.6萬次
- 父涉貪被押子代父出征又涉賄 國民黨基隆市議員參選人曾維祥50萬交保
- 美共和黨議員籲審視南韓對中關係 憂李在明不挺台
- 通膨低於預期!美股收盤漲跌互見 台積電ADR微跌0.16%
- 【路樹悲歌】蔣市府要加油!大安區在地40年居民沉痛呼籲:請提出長遠規劃
- 杜拜航空承認機艙發生「肢體衝突」 呼籲各方勿先揣測原因
- 【更新】高金素梅前助理棄保大逃亡 第17名被告協助屏東訂民宿20萬交保
- 通膨低於預期激勵 美股週三開盤上揚
- 藍綠白同場尬人氣!柯文哲、蔣萬安巧妙錯身 沈伯洋粉絲端哀鳳求簽名
- 美國8月通膨低於預期 市場情緒逆轉認為10月不會升息
- 世新大學裁系辦、圖書館設KTV掀反彈!教育部:溝通不彰將組專案小組訪視
- 這個AI協議還算數嗎? 川普簽署文件被發現拼錯美國國名
- 以色列要求全面停飛杜拜航空航班 檢討維安機制
- 凱基金控董事會通過現金增資案 預計募資至少200億、逾七成挹注凱基證券
- 離岸風電3-3選商今截止 經濟部收到CIP、沃旭2大巨擘申請案
記憶體漲勢放緩! 陸行之:大廠轉向「產能擴張」模式、股價或盤整
2026-10-01 08:57 / 作者 陳俐妏
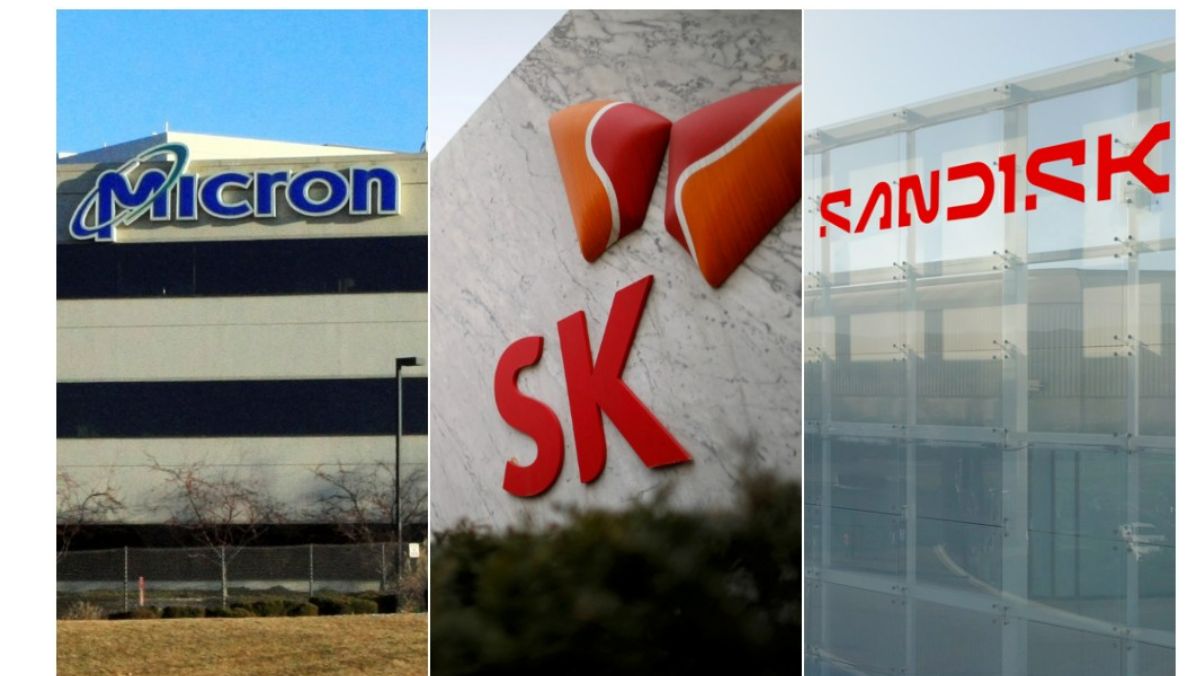
美光、SK海力士、Sandisk紛紛推出長約方案,盼穩住長期獲利。路透社、維基百科
TrendForce最新記憶體產業研究指出,DRAM原廠持續將先進製程產能投入伺服器應用的高效能產品,帶動整體價格維持上漲,但漲勢將放緩。知名半導體分析師陸行之表示,價格上漲正在放緩,毛利率已觸及峰值,資本支出增速卻在加快,大廠如美光(Micron)正從「毛利率擴張」模式轉向「產能擴張」模式,股價表現也可能出現盤整,不再單純因業績超預期而大幅上漲。陸行之指出,短期來看,數據算力中心領域對AI GPU、TPU、ASIC及CPU的強勁資本支出與部署,仍有力地支撐著HBM、DDR5及NAND快閃記憶體的需求。然而,展望2026年第四季及以後,觀察到價格上漲勢頭正在放緩,毛利率已觸及峰值,而資本支出增速卻在加快。
陸行之指出,儘管庫存水位(以季度庫存量/MOI衡量)及資本密度指標(資本開支除以營收)依然健康,但美光(Micron)正從「毛利率擴張」模式轉向「產能擴張」模式。正如過去12個月的輝達(Nvidia)那樣,即便美光的財務業績持續超出分析師預期,其股價表現也可能出現盤整(或隨SOX指數波動),不再單純因業績超預期而大幅上漲
最新more>
- 美民主黨參議員聯合聲明 籲川普速推對台軍售、攜手盟友抗中脅迫
- 「我殺人了」高雄男載「折彎男屍」塞後車廂抵警局自首
- 記憶體漲勢放緩! 陸行之:大廠轉向「產能擴張」模式、股價或盤整
- 《通靈少女》起點!中庄仔福德宮捲甘蔗之亂被網暴 劉柏君:反綠鄰居也怒了
- 川普曬南韓6.4兆投資大單拉抬選情 首爾急喊「這一案」未定
- 今飆36度高溫! 明東北季風增強變天轉雨 彩雲颱風恐「升級大強颱」最新路徑曝
- 90秒急降1.8萬呎空中驚魂!以總理:阿曼副機長刀刺印度機長 疑企圖墜機
- 【吾爾開希觀點】我們究竟要結束一場戰爭,還是避免下一場戰爭?
- 首度點名!OpenAI控中國月之暗面「蒸餾」資料 最高日達1.6萬次
- 父涉貪被押子代父出征又涉賄 國民黨基隆市議員參選人曾維祥50萬交保
熱門more>
- 退休當董座吸金116億!「前國安會高官」二審加重判5年 兒子身故判不受理
- 差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 平均年薪167萬、8成破百萬!第一銀行要招320新血 明起開放報名
- 桃園分署10月6日開拍 觀音5層電梯透天落入3拍搶手登場
- 中山醫大「毒品尿液檢驗」認證遭廢止!食藥署曝原因
- 71歲布魯斯威利罹失智症淡出銀幕 女兒曬「親吻額頭」近照惹哭粉絲
- 蘇飛雅談星》金星逆行感情糾葛多!12星座煩惱曝光 「鬼打牆」這天起好轉
- 世新大學「校門盤查」引衝突!學生爆氣對峙 校方:非針對特定活動
- 女足抽血案偵結!周台英涉侵占49.8萬受試費 台師大:已籌錢返還
- 王鶴棣遭影射私處增大手術失敗 首回應「哥們的哥們很好」