
快訊
- 通膨低於預期激勵 美股週三開盤上揚
- 藍綠白同場尬人氣!柯文哲、蔣萬安巧妙錯身 沈伯洋粉絲端哀鳳求簽名
- 美國8月通膨低於預期 市場情緒逆轉認為10月不會升息
- 世新大學裁系辦、圖書館設KTV掀反彈!教育部:溝通不彰將組專案小組訪視
- 這個AI協議還算數嗎? 川普簽署文件被發現拼錯美國國名
- 以色列要求全面停飛杜拜航空航班 檢討維安機制
- 凱基金控董事會通過現金增資案 預計募資至少200億、逾七成挹注凱基證券
- 離岸風電3-3選商今截止 經濟部收到CIP、沃旭2大巨擘申請案
- 「我叫他們衝去接管飛機」 飛以色列航班一度高速俯衝恐釀大禍
- 高鐵中秋塞爆!單日34.7萬人次創新高 陳世凱道歉:研議自由座總量管制
- 台師大抽血案周台英起訴侵占、詐欺 吹哨者說話了!盼改變體育環境「不再重演」
- 「腦袋幾乎被撕裂」!雲霄飛車爆逾百人腦傷 22歲男搭完隔天身亡
- 殲-16等21共機出海伴共艦操演 國防部批假借「聯合戰備警巡」擾台
- 悅城連拉漲停市場聯想玻璃載板 公司重訊急澄清:去年已結束玻璃相關製程
- 經常性「牽猴仔」賺佣金 要辦稅籍登記! 國稅局:查到連補帶罰
- 差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 前北市副處長爆權勢猥褻!貼胸熊抱女同事還噁喊「很有感覺」 一審判7月
- 國慶焰火10/10臺東登場!盤點9大海陸最佳觀賞點 海上觀焰火資訊一次看
- 路透:台積電正在評估於德州設廠 擴大在美晶片產能
- 世新大學「校門盤查」引衝突!學生爆氣對峙 校方:非針對特定活動
通膨低於預期激勵 美股週三開盤上揚
2026-09-30 22:13 / 作者 陳家齊
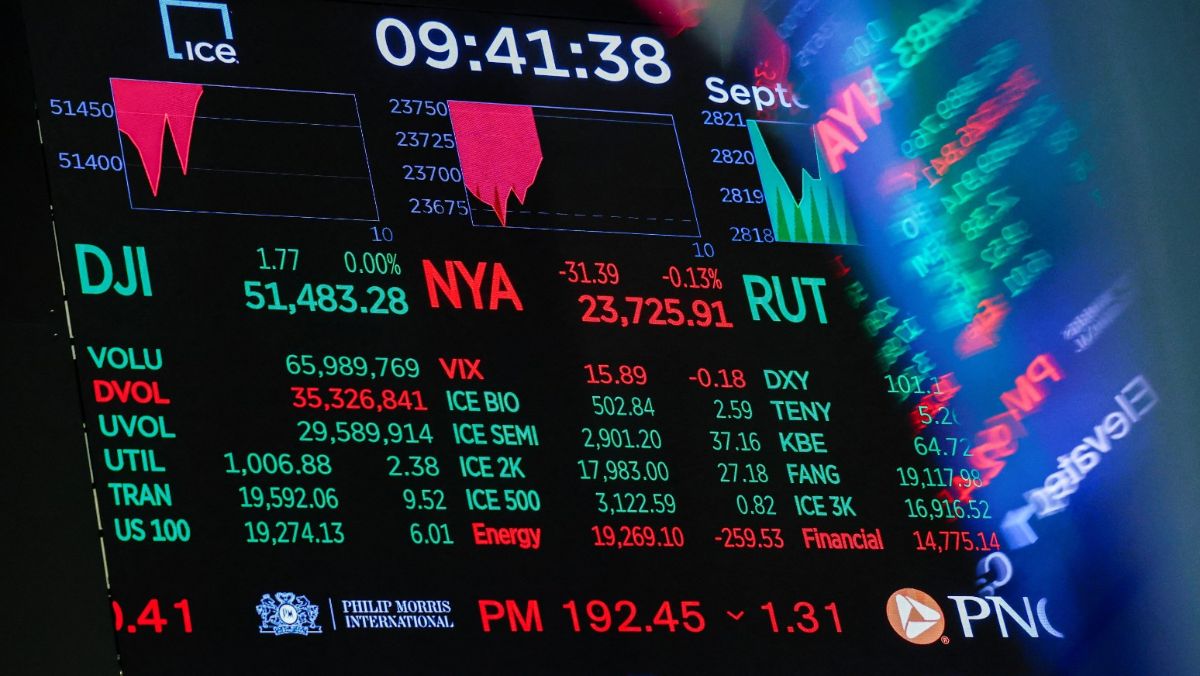
美國紐約證交所9月29日電子看板呈現的盤勢。路透社
美國週三(30日)發布的一項通膨指標顯示,美國物價上漲情況在8月低於預期,這使得投資人轉而認為聯準會將不會在10月連續升息。消息激勵下,美國股市週三開盤上揚,標準普爾500指數與那斯達克綜合指數有望連續第二季上漲。週三開盤,道瓊工業指數微漲39點或0.1%,標準普爾500指數上揚0.4%,納斯達克綜合指數則上漲0.6%。
科技股在早盤由美光(Micron)領漲,上漲1%。輝達(Nvidia)與 Google母公司Alphabet亦同步走揚。台積電ADR則仍舊下跌0.28%。
8月個人消費支出物價指數(PCE)年增率為3.4%,低於道瓊社訪調經濟學家原先預估的3.7%。更令人振奮的是扣除食品與能源的核心PCE,年增率為3%,低於前一個月的3.3%,同時也低於經濟學家預期。PCE是聯準會最關注的通膨指標。
通膨放緩數據公布後,10年期美國公債殖利率自2007年以來的最高點回落,報5.23%。30年期公債殖利率亦自2002年6月以來未曾見過的高位下滑。殖利率走高是美國股市整個9月承受壓力的主因之一,截至週二(29日),標準普爾500指數9月累計下跌 0.2%。
聯準會升息的機率於週三略有緩解。芝商所FedWatch工具顯示,交易員預估10月升息1碼(0.25個百分點)機率為35%,已轉而看好維持利率不變。但儘管週三公布的通膨數據溫和,交易員仍預期12月可能會有另一次升息。
Janus Henderson Investors基金經理人赫特斯向CNBC電視台表示:「雖然今天的通膨數據略好於預期,但強勁的勞動力與GDP數據表明,這份數據不太可能動搖市場對於今年底前將再次升息的普遍預期。」
週三是9月與第三季的最後一個交易日。在9月與第三季中,市場表現普遍呈現憂喜參半的局勢。投資人心態往往在伊朗戰爭與中東石油供應的消息中擺盪,並持續被一路高升的殖利率箝制。
但儘管9月表現疲軟,標準普爾500指數有望達成第三季全季上漲的表現,與納斯達克綜合指數同樣會有連兩季的上揚。道瓊工業指數則可能交出3月以來的第一次單月下跌,預計第三季也會出現季度下跌。
NinjaTrader資深經濟學家舒查特表示:「就數據而言,通膨壓力,尤其是來自石油市場的壓力,對本季造成了沉重負擔。」
週三盤後,美光將交出最新一季的財報,這將是決定人工智慧(AI)類股第四季與10月開局的重要因素。
最新more>
熱門more>
- 差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 退休當董座吸金116億!「前國安會高官」二審加重判5年 兒子身故判不受理
- 平均年薪167萬、8成破百萬!第一銀行要招320新血 明起開放報名
- 《太陽的後裔》童星長大變亞運國手!接力摘銅破南韓紀錄 瞄準2028奧運
- 破億中和廠辦與土城賣場 新北分署10月6日隆重開賣
- 召喚全台文豪!「北市甘蔗放路邊」4萬人朝聖 唐詩宋詞全被玩壞
- 蘇飛雅談星》金星逆行感情糾葛多!12星座煩惱曝光 「鬼打牆」這天起好轉
- 蔣萬安甘蔗事件還沒完!網友惡搞《甘蔗記》 留言笑翻:誰說文言文沒用
- 好市多熱銷產品退燒了?曾22分鐘掃光、現在冰櫃一堆
- 北甘蔗、南香蕉爭議一次看 「農產品都是受害者」?蔣萬安、柯志恩拆彈