
快訊
- 歷史的一刻!經濟部核定中火2部燃煤機組10月拆除 估費時2年4個月
- 大砍移民!澳洲擬嚴打逾期居留 「打工度假」續簽將抽籤決定
- 謝典霖涉賄遭聲押 藍黨團批司法變東廠:吳音寧臉書放話就抓人
- 和運租車攜iRent 提供聖道兒童之家全方位移動支援
- 助張俊傑破壞電子手環一路逃亡 關鍵共犯陳威達投案!曾捲立院旁槍擊案
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過
- 電價續凍漲? 行政院呼籲立院通過追加預算為全民減壓
- 運將抗議司法不公駕駛小黃撞破北檢大門 檢起訴求從重量刑
- 高市早苗改組內閣出爐 黨魁潛在對手林芳正未獲留任
- 今年總預算還在立法院 各部會都在等 卓揆:再急再趕都要依法行政
- 台灣「司法獨立」評比降至「中段班」 政院:憲法法庭因人事缺額長期停擺所致
- 謝典霖涉賄涉貪!一篇臉書貼文扼殺彰化政壇南霸天命脈?吳音寧回應了
- 議會宴客涉賄 彰化議長謝典霖、父母遭當庭逮捕聲押
- 每60人就有1人中鏢!斐濟HIV患者「暴增近3成」 宣布國家緊急狀態
- 升息掃除觀望!台股收復月線重返46K 盤中漲逾千點 尾盤熄火收漲439點
- 重新調查? 蔣萬安改姓傳爭議 行政院、內政部同調「依法行政」
- 謝典霖與父母一家三口聲押!「一屍多命」牽動選情 謝衣鳳4字發聲
- 蘇貞昌遭爆打斷李四川致詞還用力拍肩?李還原現場:拍我兩下
- AI發展放緩衝擊台灣經濟? 政院:產業需求不減、關注模型效能發展趨勢
- 李四川板橋新埔市場掃街人氣曝 攤商送喉糖、杏仁茶疼惜沙啞嗓
聯準會升息台股卻大漲?阮慕驊示警:兩指標沒出現前先別追
2026-09-17 14:47 / 作者 綜合中心
財經專家阮慕驊提醒,台股真正的變數在「實質利率」與「油價」,這兩大指標出現轉折之前,不要全面追價。股市配圖。廖瑞祥攝
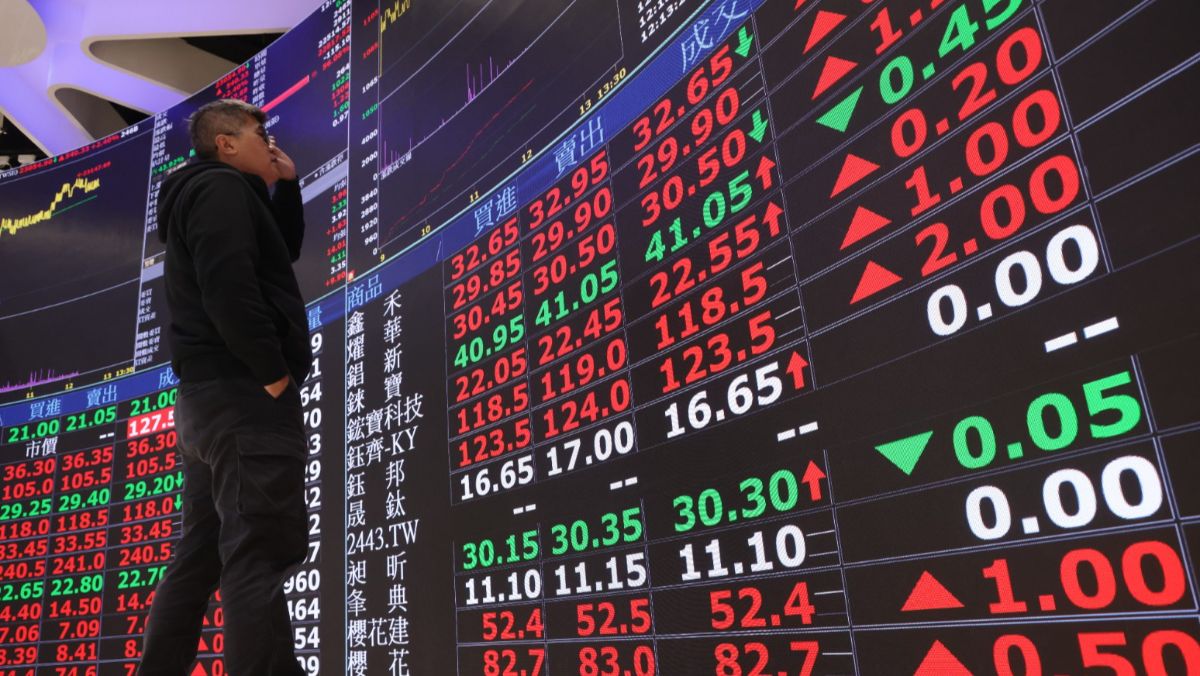
美國聯準會(Fed)周三宣布升息,市場觀望心態消除後,台股今(17日)強勢上漲,盤中一度漲逾千點,最終上漲439.1點,收在46288點,重新站回月線。對此,財經專家阮慕驊提醒,台股大漲是否代表「升息升空出盡」?他認為真正的變數在「實質利率」與「油價」,這兩大指標出現轉折之前,不要全面追價。財經專家阮慕驊今在臉書發文指出,聯準會本週以12比0全票通過升息一碼,聯邦基金利率目標區間來到3.75%至4.00%,這是2023年以來首次升息。他分析,這一碼其實早就反映在價格裡,會前利率期貨對升息的定價已經超過九成,10年期美債殖利率本週也一度升破5.04%,創2007年以來新高。換句話說,市場先跌、再等消息,消息真正出來後,反而有「靴子落地」的心理。
阮慕驊指出,不過,這個「利空出盡」是有條件的。會後美股並沒有全面反彈:道瓊收跌1.21%,標普500跌0.45%,那斯達克幾乎平盤。他談到,華許記者會的語氣偏鷹,2年期殖利率隨之回升,點陣圖也顯示多數官員預期年內還有一次升息。比較精確的說法是:「第一碼」的利空已經出盡,「第二碼」的利空還沒定價完成。
阮慕驊進一步分析:「中長期要看兩個指標」,第一是實質利率,第二是油價。首先實質利率方面,他認為名目利率高並不可怕,可怕的是實質利率持續走高。8月CPI年增3.4%,政策利率扣掉通膨後,實質利率只有約0.5%,這正是聯準會認為還不夠緊的原因。
他直言,對股市來說,更關鍵的是長天期殖利率。10年期殖利率站在5%上方,對高本益比的AI與成長股評價是持續的壓力。要等通膨回落、升息循環確定停止,實質利率才可能從高檔下降,評價壓力才會真正鬆動。
阮慕驊接著說:「第二是油價」,他談到,這一輪通膨的源頭不是需求過熱,而是美伊衝突推升能源價格,國際油價仍在每桶百美元之上。這裡有一條連鎖關係:油價不降,通膨預期就難回落;通膨預期不回落,聯準會就不敢停手;聯準會不停手,實質利率就降不下來,油價是第一張骨牌。
阮慕驊分析,回到台股,決議前台股量縮整理,16日反彈337點,但三大法人仍然賣超。短線上,如果美債殖利率不再創高,指數有機會以反彈來消化利空。但要轉成中期多頭,需要量能放大、法人回補,更根本的是油價回落、10年期殖利率回到5%以下。在這兩個指標出現轉折之前,比較適合把反彈當成調節持股與換股的機會,而不是全面追價。
最新more>
熱門more>
- 偷吃人妻「10個月40次性行為」偽造簽名墮胎 民眾黨雲林議員參選人判賠50萬
- 陳奕迅陪打通宵麻將 苦等她8年:我很驕傲
- 38歲護理師遭回來輾亡!弟跪地招魂22筊才允杯 阿公認屍軟癱...3年前喪子、今孫女被撞亡
- 「媽媽我快死了」24歲空軍上兵疑遭私刑虐死!解剖見「臀部大片發黑」
- 魏平政在場!謝典霖議會宴客疑涉賄選 檢帶回逾10人
- 華邦電砸354億元併英飛凌NOR Flash、F-RAM 再發180億CB籌資
- 預言國民黨「掉3、4縣市」仍會過半 小笠原欣幸:關鍵戰場在新北
- 飯店遺留皮包牽出二線三星警官涉毒 警政署督察室楊宗達10萬交保
- 鼓勵生育!婚假延長至14天今年上路 產假、陪產檢也要增加
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過