
快訊
- 美股漲跌互見 AI題材仍具動能、台積電ADR小漲
- 借錢蓋機房、表外負債藏4倍槓桿 央行點名AI融資結構風險
- 北約秘書長示警雙戰區衝突 中國犯台恐牽動俄侵歐
- 【分析】停滯性通膨又要回來了嗎?
- 【更新】協助張俊傑脫逃第10人現形 吳東翰軍營拘提5萬交保
- 日本央行升息、日圓一度貶至158 日企喊話匯率應保持穩定
- 勝騎士「保齡球式」傳球惹議 平野惠一道歉並重話:這不是中信兄弟的棒球
- 美債殖利率再度上揚 美股開盤震盪後同步走跌
- 可能與五角大廈並列股東?中國國企「中國稀土集團」擬收購盛和資源 間接握有美企股份
- 成淵高中87人食物中毒 便當驗出金黃色葡萄球菌腸毒素B
- 經濟部核定拆除中火2燃煤機組 盧秀燕:收到公文就發燃氣許可「說到做到」
- 握手同框高為元「破冰」?林本堅打臉清大:立場沒有改變「校長應自動引退」
- 亞運/有片》尷尬!男子曲棍球鬧烏龍 南韓隊出賽竟播北韓國歌
- 仁寶通過子公司鋐寶股權轉換溢價18%!私有化鋐寶活化集團資源
- 饒河夜市攤車放沈伯洋文宣遭關切?許淑華怒批「公然查水表」 北市府回應了
- 巴菲特宣布卸任董事長交棒兒子 笑嘆歲月不饒人「連曾孫都比我快」
- Fed升息利空出盡!新台幣盤中升1.6角 周線仍連三黑
- 【更新】卡關385天!府公布今年度總預算生效 賴清德批示「人事費不宜刪凍」
- 全命中!參加「三軍精準飛彈射擊」打雄三、雄二 海巡旗津艦桅桿升掃帚「橫掃千軍」
- 圖書館設PS5、KTV反引眾怒?世新學生揭:系辦遭合併、沒Adobe可做作業
【分析】停滯性通膨又要回來了嗎?
2026-09-19 06:30 / 作者 陳家齊
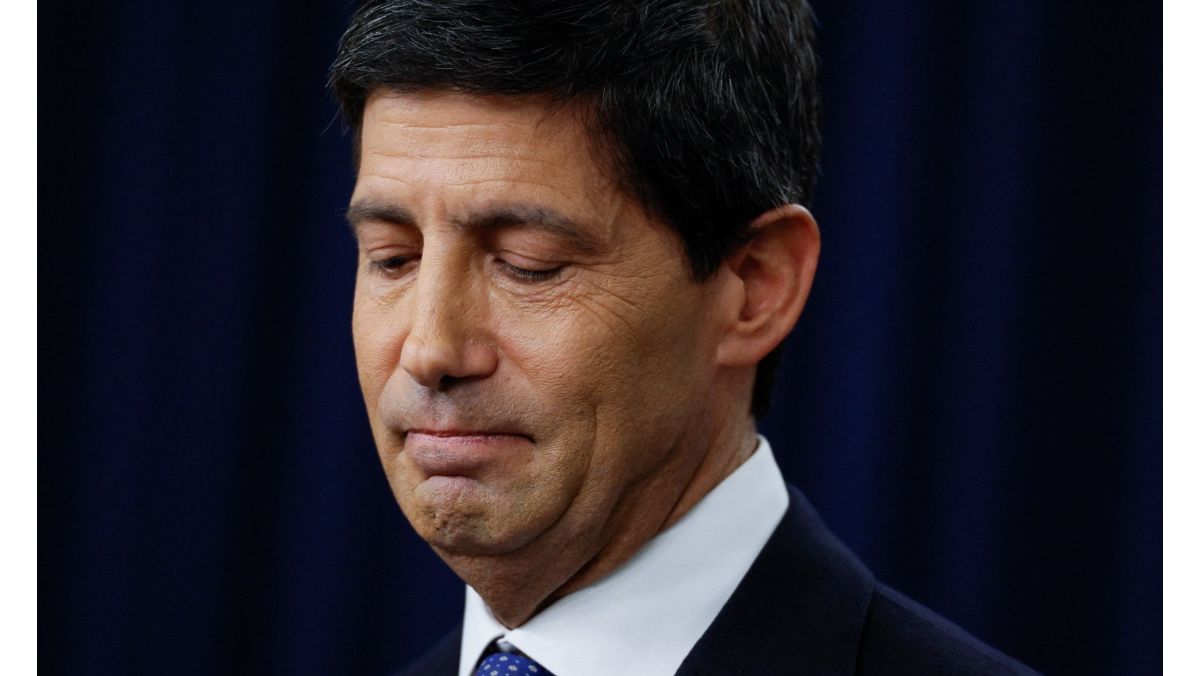
美國聯邦準備理事會主席華許。路透社
美國聯準會主席華許在9月16日的貨幣政策會議中,決定升息1碼(0.25個百分點)以對抗通膨。華許繼續堅持他「沉默是金」的溝通方式,這次的會後記者會只花了半小時就快速結束。他也繼續拒絕對利率前景給出預期。華許始終想要讓聯準會回到那個「天威難測」、不必「囉哩八唆」成天到晚對市場溝通的狀態。不過,聯準會上一次這麼沉默,已經是在上世紀1980年代,而那時美國經濟遭遇的是極度嚴重的通貨膨脹與萎縮的經濟成長,也就是陷入所謂的「停滯性通膨」(stagflation)的狀態。聯準會才會屢出奇招、猛烈升息,經常讓市場措手不及。
歷史不會重複,但是會押韻。當華許心嚮往之的時代是以停滯性通膨作為代表,今天的美國乃至於全球,是否也又出現了停滯性通膨的跡象?
根據路透社的分析,目前中東伊朗戰爭導致能源價格與全球借貸成本飆升,使各國經濟與金融市場,看起來的確進一步走向可能造成破壞性的「高通膨、低成長」的停滯性通膨時期。
猜猜看1970年代開始吞沒美國經濟的惡性通膨的「首謀」之一是誰?一樣是中東石油震盪。
雖然股市仍接近歷史高點,而得益於人工智慧(AI)熱潮帶來的龐大投資支出,經濟成長依然具有韌性。石油與天然氣價格上漲,以及全球政府公債殖利率升至金融海嘯時期以來未見高點,目前都還算是有序進行。
但愈來愈多指標顯示,脆弱性可能正在逐漸浮現。LGIM總體經濟策略主管傑佛瑞說:「到目前為止,這還只是一個大宗商品與利率的故事,還不是股市與信用市場的故事。但我們開始擔心,現在正可能已在接近一個轉折點,也就是它開始對股票與信用市場產生影響的時刻,」
隨著中東各地的攻擊加劇,更多石油供應路線受到威脅,國際油價基準的布倫特原油期貨價格已重新突破每桶100美元,較戰爭爆發前高出50%。金融衍生商品市場顯示,交易員預期短期內油價不會下跌。
目前投資人押注最集中的期權部位,是布倫特原油在12月底前仍達每桶100美元價位;緊隨其後的則是看空押注油價跌至60美元,這凸顯當前市場極端的不確定性。
受到影響的不只是原油。柴油價格在美國漲到歷史高點;航空燃油價格已是2月、也就是伊朗戰爭爆發前的兩倍;歐洲天然氣價格則升至2022年以來最高水準。
網路預測市場Polymarket顯示,用戶認為荷姆茲海峽在12月前重新開放的機率僅有18%。這意味著這條原本供應全球五分之一原油的超級大動脈,可能還要被封鎖很長一段時間。
通膨在夏季回落後,如今又重新升溫。在美國,8月整體通膨維持在3.4%,其中汽油價格上漲3.9%。
歐洲也呈現相同情況。歐元區8月年通膨率從7月的2.9%加速至3.3%,遠高於歐洲央行2%的目標,主要受到能源價格推動。英國的情況也沒有比較好,8月通膨年率加速至3.1%的5個月高點。
歐洲央行本月稍早將明年的通膨預期上調至平均2.5%;同時,2027年的核心通膨率預估為2.6%,高於先前預估的2.5%。
利率交換市場交易顯示,歐元區明年的通膨年率預期約為3.5%,而五年後仍只有望降至2.4%。美國一年期通膨預期接近2.5%,未來五年的預期變化不大。
通膨預期曾經是柏南克掌管聯準會時代最重要的調節工具,後來獲得諾貝爾經濟學獎的柏南克認為,唯有努力讓民眾相信、預期未來的通貨膨脹可以長期控制在聯準會設定的2%目標區間內,那就算物價有短期的劇烈波動,也能被「錨定」的通膨預期拉回正軌。
聯準會現在已經超過三年無法讓通膨回到2%以內,與此同時華許不認為對民眾頻繁溝通是有用的方式,那麼,「通膨預期」已無法錨定在2%,增加到2.5%後,會不會又加速上升?
這場戰爭已徹底改變全球利率前景。
2月底開戰前,市場與經濟學家原本預期全球主要央行接下來會維持利率不變,或進一步降息。
如今,交易員預期歐洲央行未來一年將升息接近1個百分點;此外,在聯準會16日升息1碼後,市場預期聯準會至少還會再升息兩次。
市場認為,能源價格是影響利率前景最重要的因素。
英國央行週四維持利率不變,但表示預期英國通膨率到2027年初將超過4%,是其2%目標的兩倍;先前預估的高峰則是2026年底的3.2%。
另一方面,日本央行週五將把利率提高至31年來最高水準,市場也已反映未來進一步升息的預期。
截至目前,今年各國經濟仍成功克服這些逆風。
受到密切關注的採購經理人指數(PMI),也就是衡量民間經濟部門活動的指標顯示,美國與歐洲在7月及8月均呈現穩健擴張。
本週公布的數據顯示,英國7月經濟成長優於預期,美國8月零售銷售同樣超出預期。這些韌性都支撐了股市。
根據LSEG預測數據,標準普爾500指數成分股企業第二季獲利,預計較去年同期成長53%。
然而,能源價格看來將維持高檔,而全球債券遭大舉拋售,已明顯推升政府債券殖利率,而政府債券殖利率又決定了全球各地的貸款利率。美國30年期房貸平均利率目前已超過6.7%,為2025年6月以來最高。
對投資人而言,問題在於,經濟成長能否承受更高的能源成本與借貸成本?
尤其是在投資人開始對持續湧入AI產業、動輒數百億美元的投資能否長期維持,愈來愈產生懷疑之際,這個問題更加重要。
普通受薪消費者正日益成為首當其衝的一群。
加油站的價格已大幅飆升;家庭能源帳單今年冬季可能也會大幅增加,尤其是在歐洲。歐洲能源儲備量目前處於15年來同期最低水準。
房貸與借貸利率正在上升,而薪資成長則跟不上。投資人正在預期經濟放緩。
今年截至目前,美國非必需消費品類股的表現是華爾街最差,跌幅接近6%,相比之下,標準普爾500指數上漲10%。
歐洲的反差更加明顯。歐洲非必需消費品類股今年下跌17%,表現僅優於精品股;相較之下,泛歐STOXX 600指數上漲7.5%。
隨著利率上升,受到擠壓的消費者不買奢侈品、非必需品,延長耐久財(汽車)的換購時間,更傾向儲蓄而不是消費,這會進一步削弱本國經濟的消費動能。
美國10年期公債殖利率的5%關卡被視為一個重要指標。因為在股市,「本益比」20被經常被視為是一個基準的股市獲利能力,20倍的本益比就意味著每股獲利每年應該要有5%,也就是靠每股盈餘、不看股價波動,就能20年賺回一個股本。
那麼,如果最基準的10年期美國公債殖利率持續達到5%,手頭拮据、對未來充滿更多不確定性的普通人,很可能會覺得若不是把錢存下來,那改去投資債市即可。這就會對股市造成抽銀根的效果。
如前所述,美國通膨年率已經長期落在3.5%上下,那麼要擊敗通膨,投資殖利率已經高達或超過5%的債市,或者尋求更高的加薪幅度,都是一般人會想採取的策略。
薪資增長目前是停滯性通膨的「失落環節」。在1970與1980年代,美國面對惡性通膨時,工會頻繁罷工、企業員工要求加速加薪,形成了薪資上漲<->物價上漲的螺旋循環。這是成為能扼殺經濟增長動能的惡性通膨的關鍵成分。
如前所述,美國乃至於全球尚未出現這種薪資高速上漲的趨勢,通膨螺旋目前還沒有變成龍捲風扶搖直上。美國7月的時薪增長年率是3.47%,仍然相當溫和。
這個狀況能維持多久?一方面,美國8月失業率仍在歷史相對低點的4.1%,人力緊缺是薪資大漲的溫床;但另一方面,人工智慧(AI)已經在一些原本大量需要人力、薪資優渥穩定的產業造成破壞,初級程式工程師正在被科技公司大把裁員,因為AI已經可以很大比例取代他們的工作。
AI被視為「通縮」的力量,另一方面AI基建狂潮中極缺的建廠藍領工人、晶圓廠工人則愈來愈握有議價權。
在南韓,三星電子與SK海力士的記憶體廠員工都成功靠罷工手段,大幅獲得加薪與紅利。
這些不同的失業/就業,減薪/加薪的力量正在博弈,如果長期高油價、高物價最終使工薪階級認定不大幅加薪就活不下去,那當前薪資增長溫和的平衡就可能遭到打破。
屆時,華許就會與他的1970與1980年代沉默的聯準會同僚一樣,需要使出霹靂手段馴服走向失控的通膨,否則就是陷入停滯性通膨的陷阱。
更多太報報導
- 日本央行升息、日圓一度貶至158 日企喊話匯率應保持穩定
- Fed升息利空出盡!新台幣盤中升1.6角 周線仍連三黑
- 【分析】聯準會主席再度拒交「點陣圖」 這有何意義
- 【Fed升息】台股怎麼走?贏家、輸家和後市指標一次看
- 【更新】全票通過!聯準會三年來首次升息1碼 預計今年再升息一次
- 【一文看懂】Fed升1碼台股美股債券怎布局 台股短空長多、五萬點仍可期
- 川普轟聯準會升息「利率應降至1%以下」 宣稱仍對華許有信心
- 投信:日本邁向利率正常化 聚焦AI、金融與內需股
- 【吳芳銘觀點】潘朵拉盒子打開後:油價、債務、日圓與AI正在形成一場全球風暴
- 【財經一點通】升息板上釘釘 反而是好事!「這個」才是資本市場最怕的事
最新more>
- 【水象星座運勢】9/19 巨蟹座打扮自己、天蠍座節省開支、雙魚座解決複雜問題
- 【火象星座運勢】9/19 牡羊座貴人相助、獅子座財務管理、射手座戀愛勇氣
- 【土象星座運勢】9/19 金牛座了解對手、處女座出現新桃花、魔羯座成功獲利
- 【風象星座運勢】9/19 天秤座甜蜜約會、水瓶座嚐到甜頭、雙子座解決衝突
- 美股漲跌互見 AI題材仍具動能、台積電ADR小漲
- 借錢蓋機房、表外負債藏4倍槓桿 央行點名AI融資結構風險
- 北約秘書長示警雙戰區衝突 中國犯台恐牽動俄侵歐
- 孩子放學爸媽還在上班⋯課後照顧延長時數「人力夠嗎?」 高市府提解方
- 【分析】停滯性通膨又要回來了嗎?
- 蕭煌奇吃醋老婆離家3天 全為「動力火車」:讓我自生自滅
熱門more>
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過
- 毒死枕邊人被判無期!蛇蠍男反問法官「我殺她幹嘛?」 想做這事檢方急喊停
- 馬斯克前女友爆他狂生小孩內幕 「生子後被塞12億封口費!」本人怒了:她一直在說謊
- 「他只喝了一口!」男北捷喝飲料遭勸阻 中國口音女伴上車前怒比中指
- 鉛球冠軍當街砍死高中女 自稱「半個父親」 預藏2刀誘殺...辯「不知道發生什麼事」
- 台鐵南迴線爆出軌!車廂斷截分離 滑行110公尺畫面曝光
- 謝典霖前妻是八點檔女星!18個月短命婚被挖 自揭改名桃花旺、認未婚生子
- 叫「電子」太落伍? 0053改名「元大科技市值」拚向上
- 最低工資違法裁罰「一國多制」?勞動部:全國將採一制性原則
- 辛芷蕾披15公斤黃金甲開戰 《刺殺小說家2》挾40億票房回歸