
快訊
- 地礦中心10月底赴美「找稀土」 鎖定「這2地」
- 卓榮泰薪水入帳了嗎?政院:審慎處理
- 「柯文哲心腹」陳亞麟涉貪跑路!懲戒法院電話追人 陳妻稱聯繫不上吐「這句」
- 川習二會今晚進行 政院:與美方密切聯繫掌握狀況
- 維冠大樓倒塌10年 北台灣6縣市土壤液化潛勢圖大更新 1成7潛勢向中潛勢移動
- 共700萬劑!10/1開打秋冬公費疫苗 長照機構提供20萬「加強型」
- 洋流來襲!王偉忠訪沈伯洋點閱已破304萬 海放蔣萬安的31萬次
- 林肯號部署中東逾半年沒靠港 美海軍認了:8名官兵曾輕生未遂
- 重量級開砲!梁賡義等逾10位中研院士連署 籲高為元辭去清大校長
- 中研院士連署要求下台!清大聲明:高為元會持續推動校務 努力爭取信任
- 轉彎未禮讓撞倒行人再遭後車輾斃 台北建國高架橋下釀命案2駕駛起訴
- 共和黨議員大老促放行153億美元對台援助 盧比歐:暫時放眼全球
- 【工資審議】工總:調薪不能只看AI榮景 籲設「AI福利主權基金」惠勞工
- 「AI恐對全人類構成風險」科技巨頭示警聯合國安理會 籲全球合作控管
- 無照酒駕自撞害死朋友!零工女賠32萬不賠了 辯「妹妹懷孕」二審仍判4年
- 請里民免費剪髮涉賄選 桃園龍潭里長候選人10萬元交保
- 全球首例?OpenAI代理入侵政府網站 三個月後才用「一封電郵」通報
- 台大男宿舍「擒屎皇」抓到了!驚動百人圍觀 淋浴間拉屎男是學生
- 【王家俊專欄】李四川是蔣萬安2028的第一道骨牌
- 含逾10%酒精卻被當「藥」管?陳昭姿認了:保力達B、維士比列指示藥是我提議
北台前三季推案量大減逾千億 建商推案踩煞車、全年破兆有難度
2026-09-24 12:43 / 作者 徐筱嵐
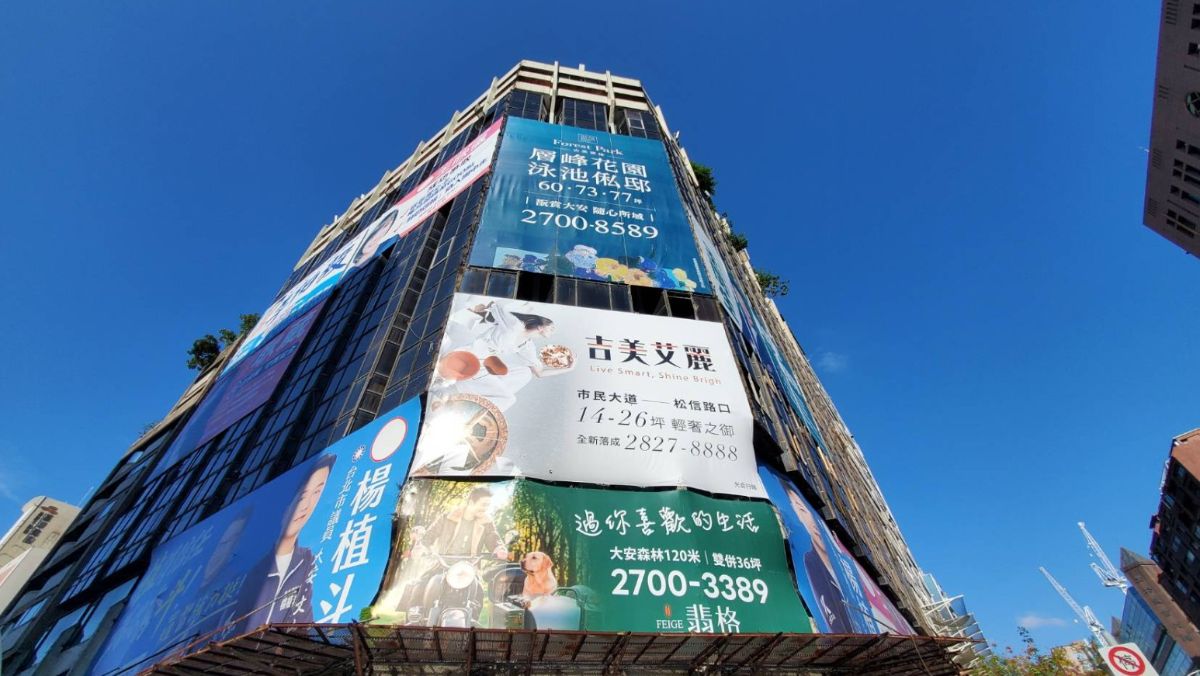
房市買氣疲弱、資金不願進場,加上銀行貸款不易,建商目前仍以去化舊案為主。徐筱嵐攝
央行9月再度鬆綁房市政策,北台灣建商卻未大舉推案!住展雜誌統計,北台灣今年前三季住宅類新成屋、預售屋總推案量約7,667億元,較去年同期大減1,634.3億元、年減17.6%,不僅前三季推案規模創近年低檔,距離過去常見的「前三季破兆」更有明顯落差。住展雜誌企研室總監暨發言人陳炳辰指出,房市買氣疲弱、資金不願進場,加上銀行貸款不易,建商目前仍以去化舊案為主,新案能延就延。住展雜誌統計,北台灣今年前三季住宅類新成屋、預售屋總推案量約7667億元,年減1634.3億元,減幅17.6%,對比過去前三季就破兆元,且同樣籠罩冷氣團的去年,前三季也還有9,000多億元,今年狀態再下修,建商謹慎態度不言可喻。
各縣市表現上,大台北生活圈北北桃一致走衰,投資客大本營桃園市、高房價台北市年減幅都達三成,桃園市的前三季推案量為1951.4億元,年減幅32.2%,其實有龜山區、中壢區、桃園區三地各見寶佳、長耀、中悦破百億元案,比起去年同期僅一案為強,但整體推案個數少了四成多,還是顯示建商卻步不前,造成量縮。
台北市去年前三季推案量還達2,000億元,今年跌落至1431.3億元,年減幅30.7%,今年全無百億元指標案,不比去年中正區、南港區有兩案來到百億元,公開案個數少了一成,首都銷售腳步本不易求快,大環境不佳下,建商保守以對。
新北市也有19.8%、接近兩成的年減幅,比去年少了近700億元,落至2,802億元,這兩年在前三季都推出了七、八個百億元大案,但今年全市推案數減少三成,有4成5比例是低於10億元的小案,新北市房市供需層面一直是全台居冠,然疲軟的現況無法不受干擾,形成兩極化推案,不是資本雄厚的大案主秀,就只有小案還可掌控成本與銷況登場,一定程度如履薄冰。
一枝獨秀的新竹地區成績顯眼,倍數年增至1,185億元的案量,去年同期不見百億元案,今年則有竹北市、竹東鎮的大陸與昇益建設兩案來到總銷百億元,且去年前三季僅一案來到60多億元就屬指標,今年有三案在60至百億元案量,整體推案亦稍多於去年,經歷2025年整整一年的沉澱,新竹房市強勢反彈,延推或緩推案量大爆發。
二線地帶的基隆市大舉成長544.4%,主因比較基期低,而上半年有暉騰建設80多億元的新案帶動,總案量來到121.8億元,但餘案大多低於10億元,且不超過10個新案,外圍縣市突有大案降臨會有較戲劇性的變化。
另一非核心區域宜蘭地區則是29.1%、接近三成衰退,前三季總案量是175.5億元,所有的公開案均在10億元以下,去年同期尚有兩案總銷達15億元,冷清時期的蛋白縣市供給只能滿足有限的內需市場。
陳炳辰分析,以此態勢看來,第4季得推上2,333億元案量才能破兆元,而央行9月的政策寬鬆調整還未大幅拉抬房市信心,趨近年底的買氣愈傾向觀望至隔年,又有升息可能性山雨欲來,雖在台北市南港區、新北市泰山區與新店區、桃園市龜山區、新竹市區有望於第四季見大案身影,卻也有新北市永和區、桃園市中壢區、基隆市中山區、新竹縣寶山鄉的指標案應還是來年再戰,今年是否為8年來跌破兆元推案量的谷底,答案恐已昭然若揭。
最新more>
熱門more>
- 北市社會局又出事!女社工涉吞老人棺材本買愛馬仕 曾上電視、出書
- 「吹耳、襲胸、1天10多次猥褻」台中區長帶頭性騷女課長 調查成立竟遭駁...受害人想不開
- 【更新】北市前科偵隊長涉洩個資案擴大 幕後藏鏡人收押禁見
- 議長謝典霖涉行賄怎麼爆開的?檢察官全說了 不只一盒高價蛋黃酥還有...
- 涉假交易「脫產」麻煩大了 台玻總裁林伯實一審判1年4月
- 小小約聘員竟可隻手遮天!收賄千萬包庇土資場與建商 竹檢起訴7人
- 罕見歷史時刻沒畫面!川普親迎習近平 美五大電視網全缺席
- 富邦人壽喋血!男埋伏4小時3刀砍到斷 不是保戶…兇嫌和保險員皆中刀重傷
- 「他只喝了一口!」男北捷喝飲料遭勸阻 中國口音女伴上車前怒比中指
- AV女優之死爆「3大疑點」!倉木華事務所仍顯示在籍 第一發現者說法成謎