
快訊
- 美債殖利率漲、金價跌至7週新低 明年可望回升至5000鎂
- 北甘蔗、南香蕉爭議一次看 「農產品都是受害者」?蔣萬安、柯志恩拆彈
- 首次!日最高學府選出女校長 64歲藤垣裕子改寫東大歷史
- 傅崐萁喊「普發2萬」今年發放:明年普發金額再議、不低於2萬
- 控簡舒培造謠食安、蘇巧慧假學歷 新黨游智彬赴北檢告發民進黨雙姝
- 台股連假後開盤先補跌150點後一度翻紅 盤中跌逾450點失守5日線
- 「吃屏東香蕉」心不在高雄?柯志恩喊「高屏一家」都支持
- 川普推「愛我吧」廣告 納稅人付4800萬買單
- 從勞保局一路塞錢到司法院 婦人為討年金9度行賄被起訴
- 卓揆施政報告 盼立院遵守憲政分際、依法審議預算
- 美國控中國「蒸餾」AI模型是偷竊 黃仁勳唱反調:那叫競爭
- 潤泰千金尹崇恩嘆「這工作真的很磨人」 教師節宣布告別7年教師生涯
- 國民黨新北五連霸議員白珮茹涉詐補助費63萬 士檢起訴求刑8年6月
- 「瑞芳川普岩」成Google新地標!網瘋朝聖喊:讓瑞芳再次偉大
- MLB季後賽點燃戰火 台灣運彩世界大賽最新賠率公布
- 諷刺習近平「卡米地」遭潑屎彈 北檢定性中共跨境鎮壓建請重判2被告
- 三重女童掛紙牌「畜生」 家人押她遊街示眾還錄影
- 美中貿易休戰只延長2個月 專家:施壓中國履行稀土承諾
- 涉誹謗張淑娟「晶華滾床單」!周玉蔻二審改判9月「仍要關」 蔡玉真判6月
- 史上最大IPO招股書曝光 Anthropic花1/3篇幅警告AI風險
防「四貸同堂」新制10月上路 李同榮籲金管會下一步建立「三觀」監理
2026-09-29 12:22 / 作者 邱怡瑄
台股。資料照,李政龍攝
日前金管會宣布,為防止投資人過度槓桿,將由聯徵中心建立銀行與券商跨業信用查詢機制,預計10月底正式上線。未來在取得客戶同意後,銀行、券商接可掌握客戶在雙邊的融資、借款狀況,補上過去銀行與證券體系「各看一半」的監理缺口。房市趨勢專家李同榮今天(9/29)表示,這項政策為「遲來警覺,為時不晚」,並建議金管會下一步要建立「三觀」監理政策:觀察資金流向、觀察整體總槓捍、觀察槓捍集中度。李同榮指出,自從今(2026)年5月下旬,台股熱絡、指數飆高,市場出現民眾利用房貸、房屋增貸、股票融資、信貸、等方式層層疊加槓桿資金投入股市的現象,他即在此時提出「四貸同堂」警語。李同榮所定義的「四貸同堂」,主要包括既有房貸、房屋增貸(或理財型房貸)、股票融資/質押,及信用貸款。
李同榮表示,這四種資金來源可能彼此串接,最值得關注的不是「有幾種貸款」,而是同一個投資人的總體槓桿到底有多高?過去銀行只知道銀行端的借款,券商只掌握證券端的融資,彼此資訊無法完整勾稽,因此一個投資人在不同金融體系重複加槓桿,各金融機構卻可能只看到自己承作的那一小部分,這正是監理盲點。
李同榮表示,如今金管會針對多貸入股亂象,從「風險可控」到「要求銀行申報理財周轉金」,進而要聯徵中心介入監理,監理終於正視問題。
李同榮進一步指出。買房有房貸、家庭有信貸、企業有週轉金,本來就是金融體系正常功能。真正值得監理單位注意的是:貸款資金若大量轉進股市,尤其經過房屋增貸、信貸、股票質押再投入市場,槓桿就可能一層疊上一層。
李同榮表示,當房屋提供擔保,借出資金投入股票,股票上漲,再質押股票取得資金,再度投入股市,這套模式在多頭行情裡看起來很漂亮,資產上漲時,槓桿可以放大報酬。但市場一旦反轉,同一套機制也會反過來放大損失。股票下跌造成追繳,追繳導致賣股;賣股又壓低股價,甚至迫使投資人處分其他資產或尋求更多借貸。這才是「四貸同堂入股」真正應該被關注的地方。
李同榮認為,台灣近年金融政策有一個值得檢討的現象,也就是對房市信用管制非常積極,但對於民間資金透過房屋增貸、信貸、股票融資等多重管道進入資本市場,過去的跨業整合監理卻相對不足。
李同榮表示,同樣是一塊房屋資產,如果購置第二戶受到嚴格成數限制;但屋主以既有房屋取得資金,再搭配其他信用工具投入股票,若監理制度無法看見完整槓桿,銀行又間接鼓勵與助長,就容易出現風險管理上的落差。
針對這次銀行與券商資料打通,並由聯徵中心介入串連查詢系統,李同榮表示支持。他認為,金管會此舉目的不應該是阻止人民投資,也不是要打壓股市,而是讓金融機構在放款與融資之前,真正掌握借款人的總負債、總授信與總槓桿。
李同榮表示,10月底聯合徵查新制度上線只是第一步,下一步金管會應建立「三觀」監理制度:
第一,觀察資金流向:多少房屋增貸、理財型房貸與信貸資金實際進入股票及金融商品?
第二,觀察整體槓桿:監理不能只看銀行端,也不能只看券商端,而應從同一自然人的整體金融負債來判斷風險。
第三,觀察槓桿集中度:即使四貸同堂只占少數,也必須進一步了解高槓桿是否集中在特定族群、特定資產或特定市場。
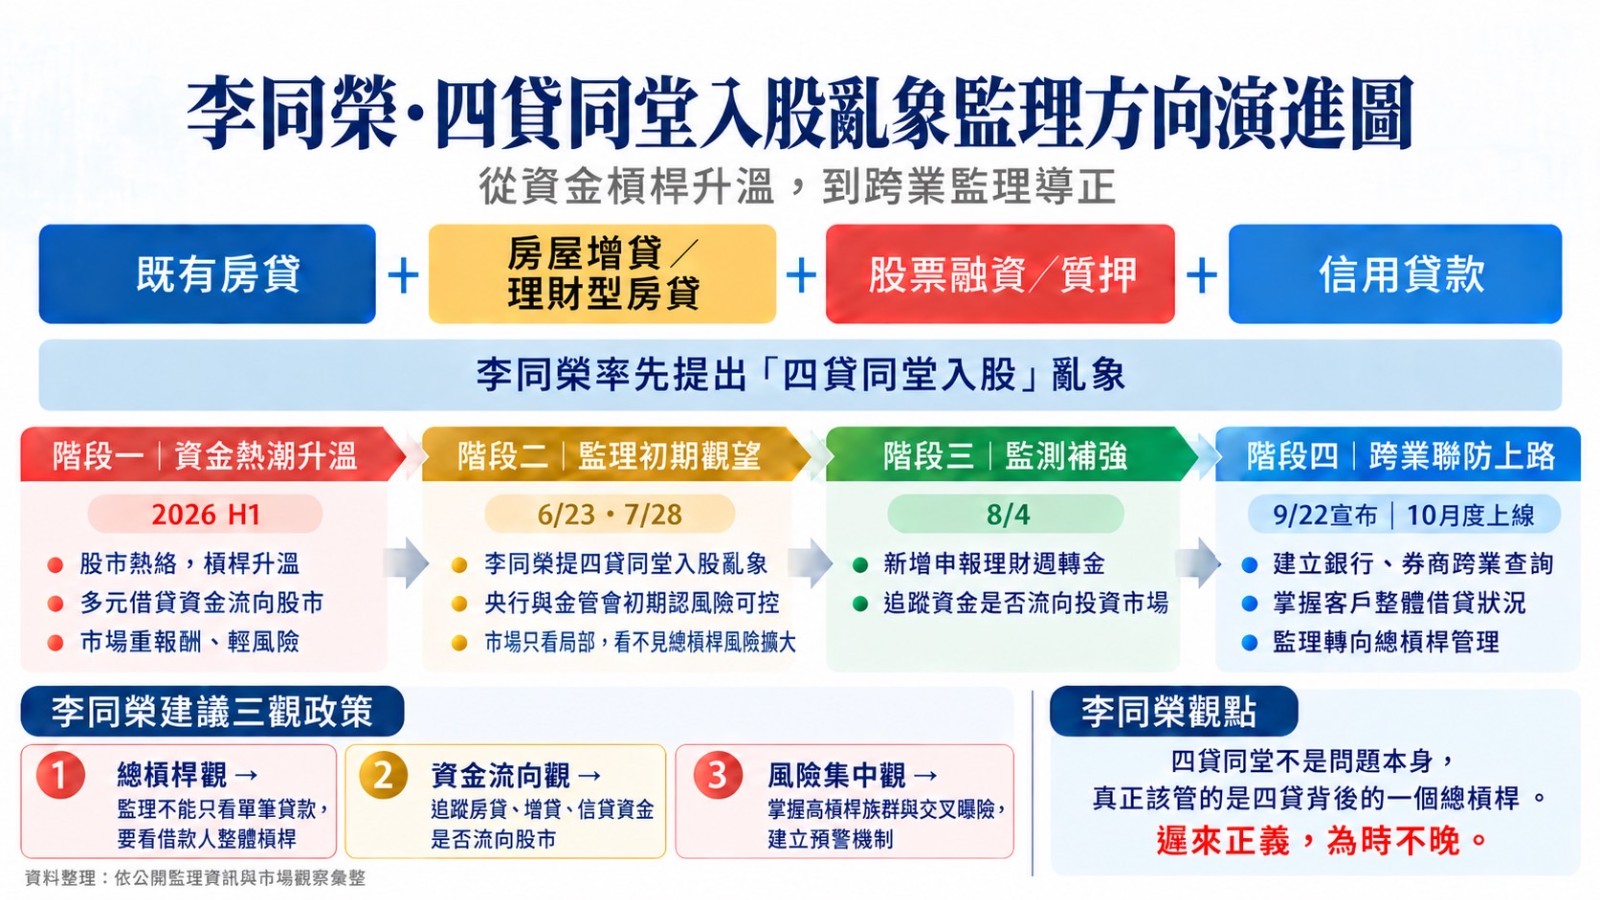
李同榮-四貸同堂入股亂象監理方向演進圖
李同榮分析,今年6、7月主管機關認為四貸同堂比例不高、整體授信風險仍在可控範圍;如今從新增理財週轉金申報,到10月底銀行與券商跨業信用查詢制度上線,顯示監理已開始補強原有制度的資訊落差。李同榮指出,最好的金融監理,是在市場還熱的時候看見風險,而不是等市場反轉後才處理風險,因此,他對於金管會這次跨業信用查詢機制,給予肯定,表示此次建立聯防制度雖然來得稍晚,但方向終於走對。
李同榮最後強調,四貸同堂入股,不能只看四筆貸款;真正該管的,是四筆貸款背後疊加起來的「一個總槓桿」,若四貸同堂或多貸入股亂象持續延燒,一旦股市重挫,金融體係防堤崩潰,勢將爆裂成災。
最新more>
熱門more>
- 高速魚雷奔襲!水鳥時速86公里衝入水英姿 奪鳥類攝影最大獎
- 還沒量產「產能已搶訂一空」晶圓大廠良率突破99% 財經專家:AI需求不會只有先進製程
- 好市多熱銷產品退燒了?曾22分鐘掃光、現在冰櫃一堆
- 台中知名水樂園「遊客戲水身亡」 外籍男淺水區臉朝下!死因出爐
- 3天30人違規!自由座「擠進商務車廂」遭轟:滾出去 高鐵道歉了
- 張琴飛美國看孫好累 中秋改約日媳大阪會合
- 北市社會局又出事!女社工涉吞老人棺材本買愛馬仕 曾上電視、出書
- 傅兆玄亞運奪金!3大超商優惠一次看 咖啡買2送2
- 女友劉雯遭《早春晴朗》CP粉出征 井柏然「1舉動」護愛
- 道奇季後賽四先發底定但順序有「晉級」考量 主帥:抽籤也能說出理由