
快訊
- 台股9月定期定額十天王出爐!00878超車0056
- 【更新】外交部驚藏中國資安軟體!「外館幾全淪陷」 檢調10路搜索、約談4業者
- 美股週一平盤開出 美光股價重挫
- 調整打線順起來!中信兄弟猛攻8分力退統一獅闖台灣大賽挑戰味全龍
- 記憶體飆漲手機漲價 全球第三季智慧手機出貨量崩至14年新低
- 沈伯洋陣營稱「10/24可辯論」 蔣萬安競辦批操作:不尊重主辦單位
- 中國奇瑞電動車在馬來西亞行駛中輪子飛掉 遭重罰後奇瑞致歉召回
- 高雄傳賄選!檢調搜索梓官漁會 前海洋局長父子被帶走
- 下剋上!火腿擊敗西武獅闖洋聯冠軍戰 孫易磊中繼2局4K飆速154公里
- AquaNova 併入李長榮先進材料 AI 雙軸轉型智慧水廠
- 警察淪門神!廢土集團行賄三警害重判 主謀業者「棄保潛逃」40萬飛了
- 葉門青年運動連續血腥襲擊 沙國利雅德機場繼續延長關閉
- 338客人驗尿「破百名陽性」!桃園舞廳頻染毒被勒令歇業 提告敗訴卻還在開
- 諾貝爾經濟學獎頒發給兩名美國學者 表彰其對經濟穩定理論的貢獻
- 我國慶後中共宣布沿海實彈射擊 陸委會:山巔之城說是打造民主韌性
- 立院示警國營事業12項投資虧爆 經濟部:商業盈利非唯一目的
- 中共制裁我2友邦部長 外交部批:荒謬至極
- 布雷克88球休2天再戰對決鄭浩均 兩隊不出賽名單藏玄機
- 越南特定鋼品疑大量傾銷!經濟部:國內產業受實質損害
- 火箭推進劑進軍美國供應鏈!中科院通過2驗證 落實資安與AI管理
【吳芳銘觀點】美國金融市場的5個隱憂風險
2026-10-11 13:38 / 作者 吳芳銘 / 政治經濟觀察員
股市屢創新的背後暗藏風險。圖為美國紐約證券交易所。路透社
美股屢創新高,人工智慧(AI)被視為產業革命帶動經濟成長的引擎,科技巨頭爭相興建資料中心、採購晶片,資本市場也以驚人的規模提供融資。只是,股市屢創新高凱歌前進狂歡的背後,美債十年期殖利率創下5.365%新高,科技企業信用違約交換(CDS)價格屢創歷史新高,部分高風險企業融資成本攀升。這些呈現出一個弔詭的矛盾現象:為何經濟繁榮與底層壓力,正在形成愈來愈鮮明的反差?或許這不必然代表金融危機必然迫近,卻意喻市場不能再把AI成長、科技企業信用與美國財政風險分開看待,潛伏的隱憂是三者可能形成一個相互強化的5個風險循環。
目前AI投資最重要的問題,不只是看技術能否突破瓶頸持續進步,在此之外投資人更注重投入的巨額資本究竟能創造多少現金流,後者的意義在於AI公司還有沒有明天的問題,這個問題比身懷絕技還重要。
一些研究報告指出,預期科技產業營運現金流至2028年可大幅成長,但科技巨頭對資料中心與算力建設仍持續擴張支出。因此,問題在於誰有能力支付這些服務的成本,以及企業客戶的AI投資,能否轉化為足以支撐未來採購的實際收益?
如果AI確實提高生產力、降低成本,那麼投資可能成為未來能實現的利潤。但如果企業營收成長追不上資本支出,或客戶無法從AI取得相應的回報,再先進的技術也可能面臨投資報酬率下降的風險。
更進一步說,任何科技革命的進行式,都不會和金融泡沫危機互斥,在現實上甚至可能同時存在。歷史經驗即指出,鐵路、網路科技都重塑世界的文明和經濟發展,但技術最終的成功不代表每一筆投資都能獲利。
如果企業營收成長追不上資本支出,或客戶無法從AI取得相應的回報,再先進的技術也可能面臨投資報酬率下降的風險。路透社
當科技企業大量舉債建設AI基礎設施,風險就不再只是股票估值過高的問題而已,也會衍生出融資成本、償債能力與資產回收期等問題。
眼前,科技產業債務融資的規模鉅大且猛速激增,AI相關融資已深入企業債市場。此時,市場基於風險考量會追問底下的問題:這些設施能否在債務到期前創造足夠現金流?若技術更新速度快於設備回收速度,先進資產會不會迅速折舊?
另外,AI產業存在競爭性的投資壓力。企業不只為了獲利而投資,也可能陷入因為害怕落後而不得不進行投資的軍備競賽。當所有競爭者競相擴大資本支出,個別企業即使理性,整體產業仍可能出現
過度建設。這是資本主義反覆出現的悖論:每家企業都害怕錯過下一場革命,最後卻可能共同投入過多的資本。
AI融資不能脫離美國公債市場來理解。美債殖利率是全球金融資產的重要定價基準。當十年期殖利率竄升至5%以上,企業借款、房貸、股票估值與政府利息支出都將承受更高的壓力。銀行資金配置與海外資金流向變化,可能使美債面臨更複雜的供需環境。
如果投資人取得較高的公債殖利率,就會重新衡量是否值得承擔科技企業的信用風險。而且,科技公司即使仍在成長,也無法永遠免於利率的約束。
尤其是,目前美國政府的財政赤字與債務存量令人擔憂。當政府仍持續發債,同時民間企業也大量融資,有限的資金必須在政府債券與企業債券之間重新配置。若資金需求增加、風險溢酬上升,融資成本就可能進一步提高。
於是,一個值得警惕的循環開始浮現:利率上升壓低資產估值,估值下跌削弱融資條件,融資收縮又迫使企業延後投資;最後,成長預期轉弱後,市場甚至可能重新質疑原本的獲利假設。
簡言之,美債不是AI泡沫之外的另一個問題,卻可能是決定AI投資能否持續的關鍵變數。
目前美國政府的財政赤字與債務存量令人擔憂。圖為白宮。美聯社
若能源價格因中東戰爭而大幅上漲,市場將面臨通膨壓力持續增加、經濟成長放緩的棘手組合問題。
必須注意的是,這與一般景氣的衰退不同。需求衰退時,央行通常考慮降息;但若油價上漲推高物價,降息空間可能受到限制。因此,利率不能迅速下降,企業融資壓力就難以紓解;若經濟因能源成本增加而放緩,企業獲利可能受到雙重擠壓。
AI資料中心需要大量電力。當能源價格、電網建設與基礎設施遭逢瓶頸,將影響AI投資的成本與進度。因此,地緣政治不只是能源市場的外部風險,也可能會直接改變AI產業的投資報酬。
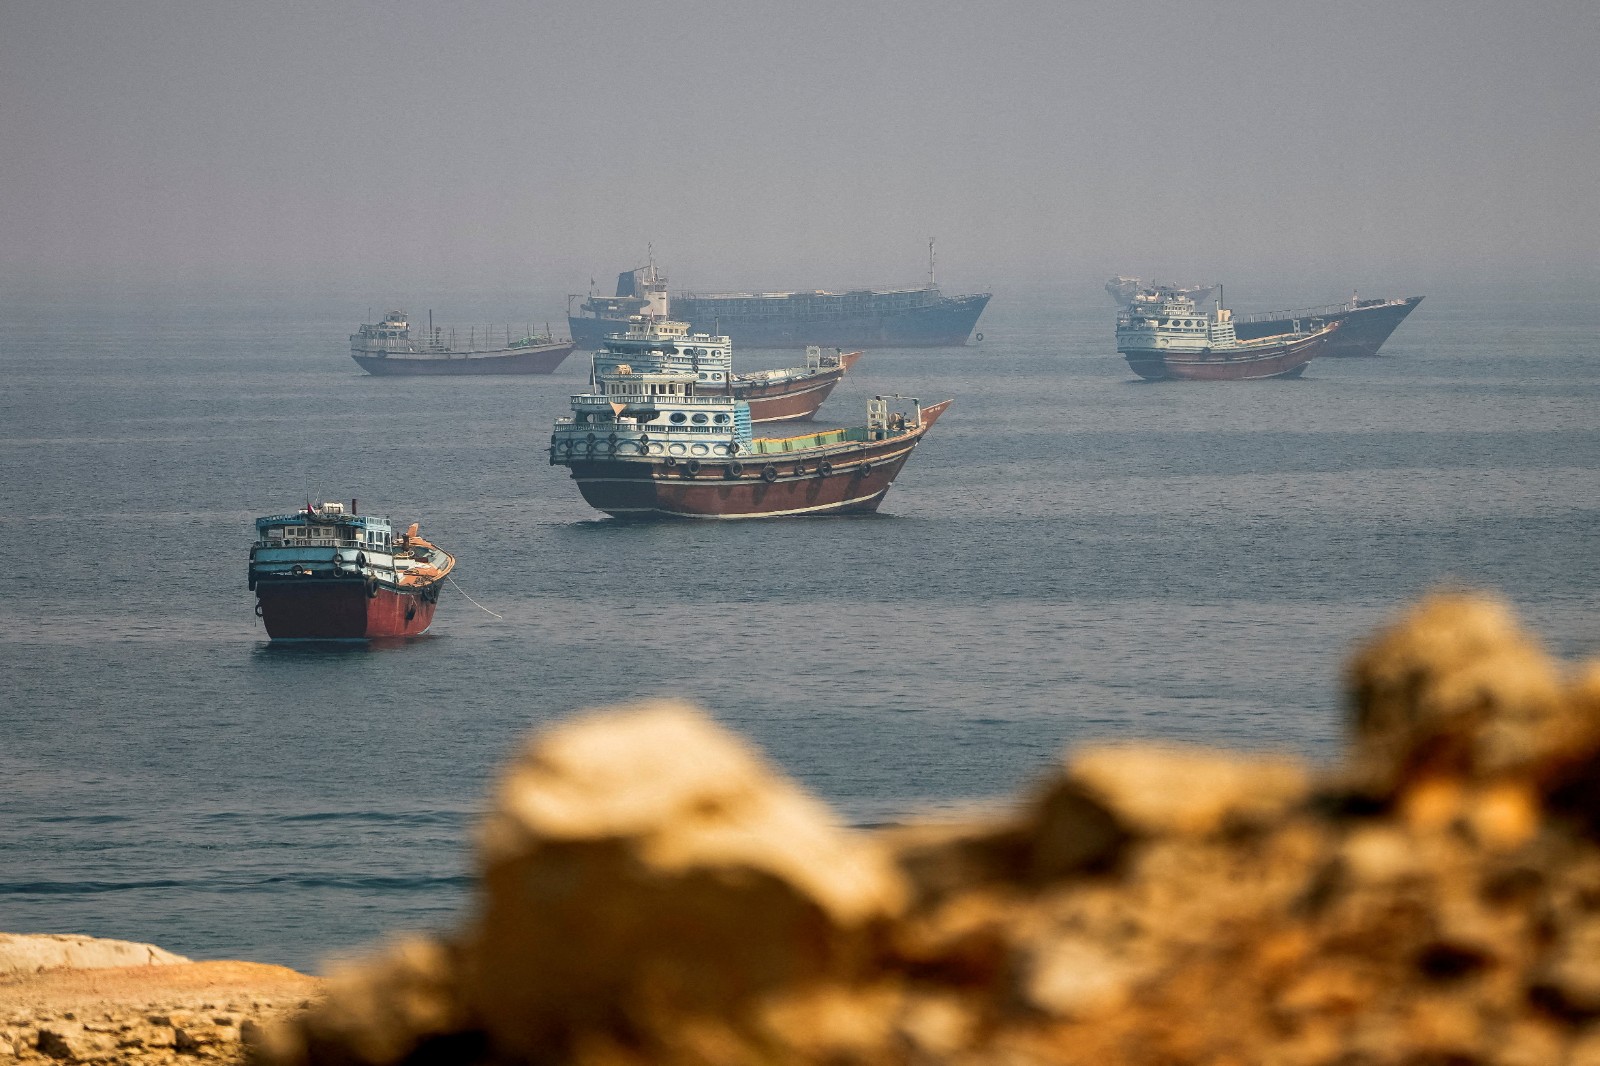
伊朗戰爭影響全球石油等能源運輸。圖為荷姆茲海峽。路透社
在股市上有個值得觀察的不對稱現象,亦即在標準普爾500 (S&P 500)指數創高之際,站上短期均線的成分股比例卻偏低,小型股與高殖利率債券市場也出現壓力。這揭示了股市指數表現,不等於整體市場的健康問題,但是通常這個問題容易被忽略。
當少數大型科技股主導指數的漲勢,投資人容易把局部繁榮誤認為全面復甦。一旦市場開始下修AI成長的預期,原本集中在少數權值股的風險,就可能迅速擴散。
不過,市場廣度惡化、信用利差走高與殖利率攀升,都只是風險訊號,不能單獨證明泡沫即將破裂。關鍵的轉折,通常發生在市場信心、融資條件與企業現金流同時惡化共振時。
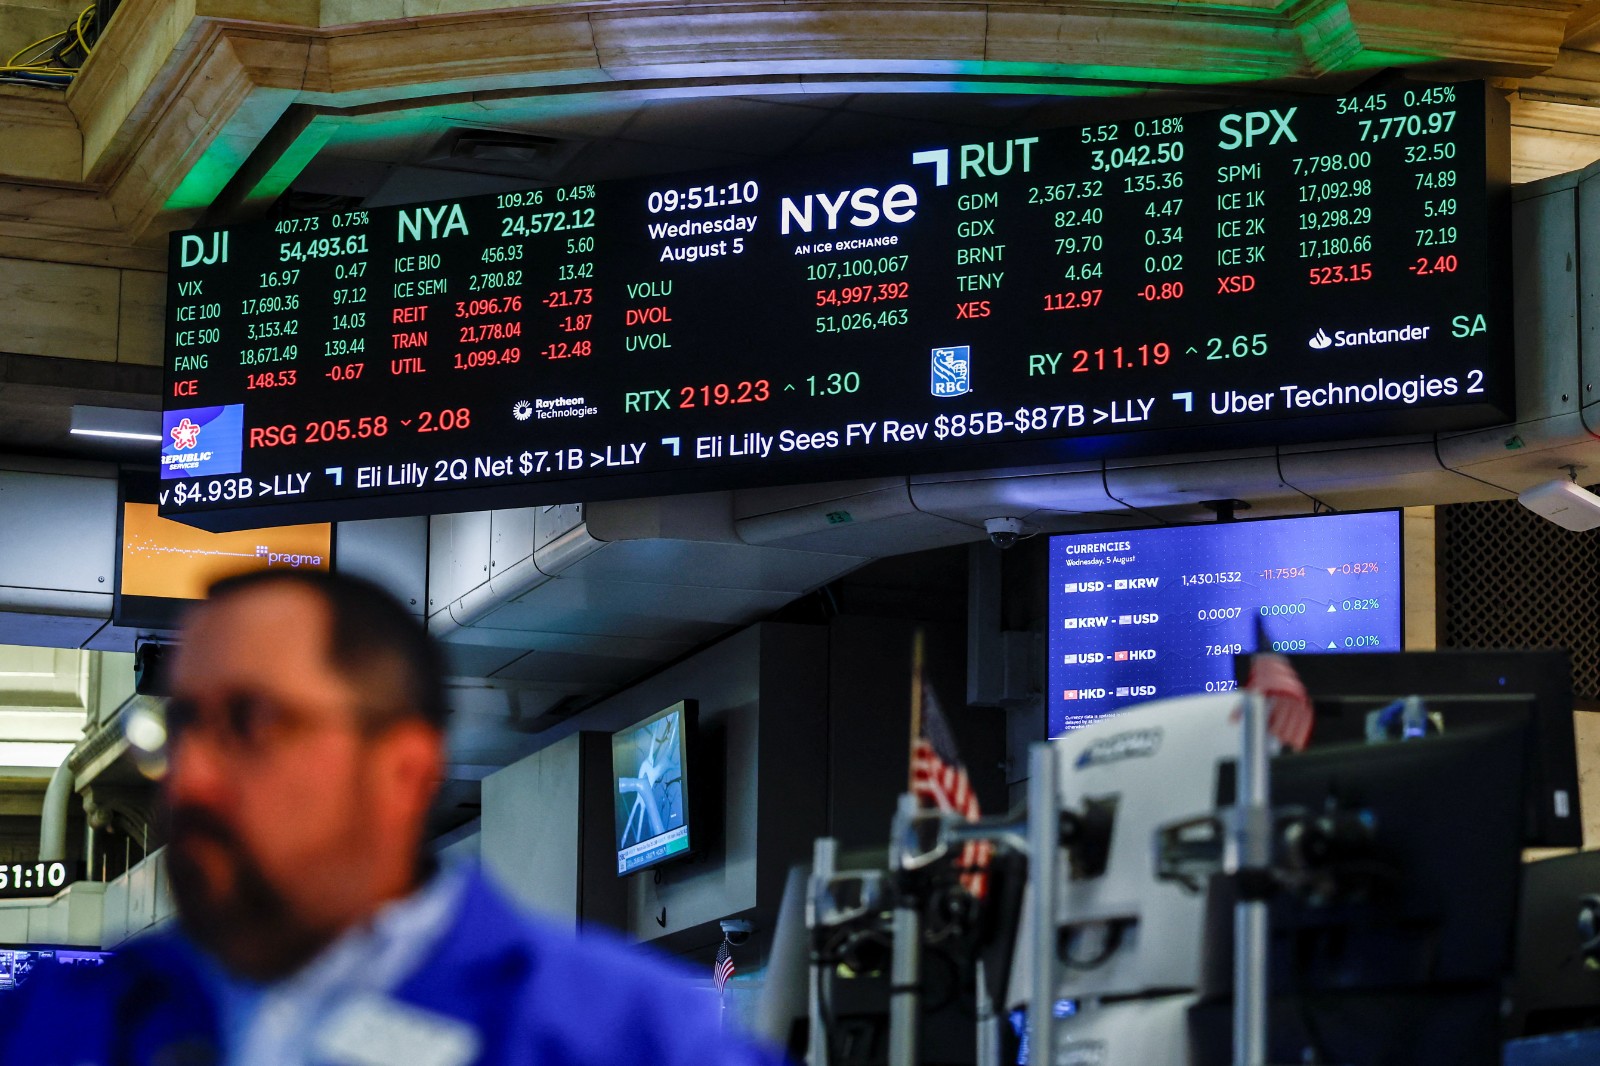
美股持續走高,站上短期均線的成分股比例卻偏低。資料照。路透社
AI的浪潮既可能成為生產力革命,也可能因為投資過度、融資成本高漲而經歷劇烈修正。事實上,兩者並不矛盾。決定最終結果的是三個核心問題:企業是否以合理價格進行投資、是否有足夠的現金流,以及市場能否承受更高的資金成本。
因此,觀察這場風險,至少要同時追蹤3件事:AI投資能否轉化為實際營收與獲利;科技企業的債務、再融資與信用利差是否持續惡化;美債殖利率與能源價格是否進一步推高整體融資的成本。
如果三者同時朝不利方向發展,AI投資的修正就可能不再只是科技股的回檔,而是透過債券、銀行與企業投資傳導至實體經濟的風險。
金融市場最怕的是,當所有人都用同一個樂觀假設來替彼此的債務定價。當樂觀過頭,就會開啟恐懼的開關。
AI或許正在創造前所未有的財富,即使如此也無法取消資本成本,也不能保證每一筆投資都能回收。當股市仍在追逐未來,美債與信用市場已開始重新計算風險,必須注意的危險訊號正是兩者之間日益擴大的落差。
AI榮景吹起的泡沫不會因為警告而立即破裂,但當成長愈來愈依賴融資,且估值愈來愈依賴預期,市場終究須回答一個最基本的問題:如果融資成本不再便宜,AI的未來還能不能支撐現在投資的價格?
還有,仍需切記兩點:第一,最危險的泡沫,除了是沒有成長支撐的虛張聲勢之外,為追求成長而被迫承受被低估風險的代價,才是更危險而可怕的;第二,最脆弱的市場,可能來自股價的崩跌,但是當所有人都相信不會發生下跌的樂觀情境,才更是脆弱而恐怖的。
作者為政治經濟觀察員
最新more>
熱門more>
- 南韓「天使歌手」虐死女兒!只因「害我丟臉」 熱水潑、鈍器毆判決出爐
- 警羞辱「身障也能做愛?」 突襲北市同志酒吧帶走「58客、業者9人」
- 台泥綠能爆「假審查、真索賄」狠削廠商7299萬 3高層涉背信起訴
- 一圈破了又一圈!沈伯洋進軍八點檔演《豆腐媽媽》 民視證實了
- 用阿姨給的錢買刀「猛砍頸」奪命 啃老外甥扯辯:肩膀頂我、不讓喝水
- 尾隨妙齡女「入屋行兇」還縱火滅證 桃園恐怖男聲押獲准
- 英國男子闖動物園虎欄被老虎咬死 事發前一刻曾請其他人拍合照
- 一次不過癮!沈伯洋14日再接受他專訪 趙少康曝蔣萬安說1句
- 名媛蔡天鳳遭碎屍!「2鍋湯」找到頭顱、5塊肉、3束髮 遇害關鍵時間軸曝
- 偷說老闆壞話被抓包 台灣攝影師捕捉「社畜驚嚇臉」角逐搞笑攝影獎