
快訊
- 中秋連假前市場或觀望 台指期小跌、台股四萬七盤堅伺機向上
- 貝森特開始與何立峰會談 為川習會鋪路
- 川普對「人工智慧」這個名字不滿 舉辦網路投票進行改名
- 亞運》不是王彥程!20歲業餘小將林佾葳「台韓大戰」領銜先發對決郭彬
- 日本65歲以上老人已佔人口三成 大量老人選擇二度就業
- 義大利將禁穿穆斯林遮臉衣物上學 限制每班的外國學生數量
- 美國FAA審核放行興建「凱旋門」 川普表示要建成「要塞」
- 北韓朝日本海方向連射兩飛彈 日方指已落海、未入經濟水域
- 熊本菊陽町的出租公寓變「鬼城」 想撈台積電工程師的錢被反將一軍
- 亞運》第二面獎牌入袋!軟網男團金牌戰不敵日本連兩屆「銀」恨
- 頂加悲劇!三重公寓租客「沒回應」 房東驚見75歲翁獨居亡「已現屍斑」
- 沒在甩川普 烏克蘭對莫斯科發動至今最大規模攻擊、炸爛煉油廠
- 沈伯洋、黃世杰今中壢合體 凌濤諷「人造洋流」:對選情沒加分
- 道教75周年慶 鄭麗文談台海和平、與柯文哲同場不同框
- 鍘美藝術節連5天在台南開演 陳致中曝姊姊近況:家中塞滿史努比
- 阿扁台北簽名會大排長龍 陳致中曝:最早7點就來排隊
- 亞運》旅美火球男潘文輝進小聯盟冠軍戰去不了名古屋 遞補人選出爐了
- 拓元售票異常! 告五人、金智媛售票緊急延期
- 中國「去美元化」踢鐵板 沙烏地去年悄退群m-Bridge平台
- 高市政府取得沖繩縣知事勝利 「這些」日本防衛計畫將更順利推進
【財經一點通】Fed升息也沒輒?為何殖利率沒大幅回落?核心三要素曝光
2026-09-20 13:23 / 作者 Fomo研究院
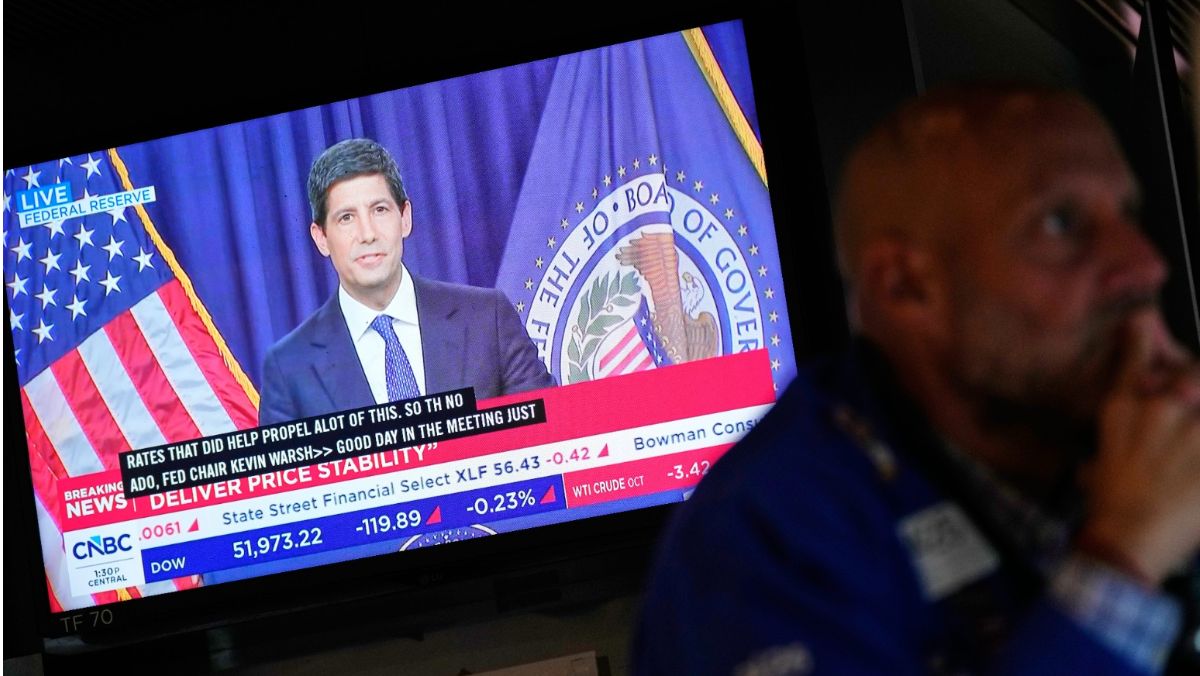
美國聯準會主席華許睽違3年多宣布升息。美聯社
如果央行升息,債券不是應該跌嗎?至少教科書是這樣寫的。
但 Fed 這次的升息,除了控制通膨,本質上更是一場針對長期公債的「信用保衛戰」。
在會議召開前,10 年期美債殖利率悍然衝破 5% 的心理大關,30 年期更逼近 5.37%。
長端殖利率近乎失控的飆升發出了最危險的警訊:市場正在失去耐心,投資人懷疑央行會在政治壓力下妥協。
7 月底 Warsh 主持 FOMC 時選擇按兵不動,結果長債反而遭到拋售。當時市場開始質疑:這家央行嘴上說要打通膨,手上真的敢動嗎?
借錢給美國政府 30 年,投資人最擔憂的是 30 年後拿回來的本金購買力被通膨吞噬;明年多拿一點點利息,影響微乎其微。
若 Fed 選擇「鴿派按兵不動」,長端殖利率只會因「央行信用破產」而徹底失控,直接往 5.5% 甚至更高的地方噴出。
這次全票通過升息,向市場證明了「央行獨立性依然穩固」。
投資人看到央行寧可讓短期經濟承受陣痛也要保住美元購買力,長債中原本因擔憂「放水」而累積的政治風險溢價,立刻被順利擠出。
決議公佈後,短端(2 年期): 應聲跳漲,反映利率政策的直接衝擊。
而長端(10 年與 30 年期)在劇烈波動後微幅回落幾個基點,殖利率曲線瞬間「平坦化」。
長債雖止住飆漲,卻也未大幅回落。
原因是:Fed 能拯救市場的「信心」,卻解決不了資金的「物理稀缺」。
將 10 年期殖利率拆解為三個核心要素:
10年期殖利率 = 預期短期利率 + 通膨補償 +期限溢價
預期短期利率: 已完全被市場標價(Priced in),升息 1 碼在預料之中,大家口袋裡裝著年底再升一次的預期。
通膨補償: 被 Fed 的鷹派姿態短暫壓制。
期限溢價(Term Premium): 這才是長債殖利率降不下來的主因,且 Fed 對此無能為力。
第一個結構性問題是財政供給。美國政府龐大的赤字與發債規模,不會因為升息一碼就減少。在官方買盤退場的情況下,必須靠更高的收益率吸引價格敏感度高的資金。
第二個結構性問題是資本競爭。超大規模雲端巨頭為了 AI 資本支出,正在債券市場瘋狂發債。科技巨頭正用極高的信用評級與高殖利率,跟國債搶奪同一批資金。
第三個結構性問題是尾部風險。荷姆茲海峽的地緣危機未解,能源價格對供應鏈與物價的潛在威脅依然懸在半空。
Fed 的升息拿掉了「央行不敢抗通膨」的溢價,卻解決不了赤字、AI 搶錢與能源衝擊。這解釋了為何 10 年期殖利率能停在 5.0%,卻打不回 4.6%。
一次升息買回了底線,卻買不回低利率。這套邏輯發揮作用的前提在於,市場必須相信這些升息真的能把未來通膨壓下來。
接下來最值得觀察的焦點,集中在殖利率曲線哪一端在動。
最好的情境是 2 年期上升,30 年期穩住甚至微降。這代表市場開始相信 Fed。
投資人認定央行有能力與決心保值長期購買力,長端信用風險溢價被壓抑,殖利率曲線呈現平坦化。
失控的情境是 2 年期與 30 年期同步衝破前高,這代表市場對央行信任破產。
這意味著市場在向 Fed 咆哮,你或許有能力升短期利率,但你缺乏能力處理真正讓長期殖利率飆升的結構性難題。
本文由「Fomo研究院」官網提供
本文為授權轉載,歡迎推薦好文,請寫信至[email protected]
最新more>
熱門more>
- 高雄逆倫凶殺!19歲大學生揮刀殺嬤再喝毒液 父監視器見駭人經過
- 方志友哽咽憶離別:人生無法重來 林哲熹:演員路上功德圓滿
- 議長謝典霖涉行賄怎麼爆開的?檢察官全說了 不只一盒高價蛋黃酥還有...
- 【水象星座運勢】9/20 巨蟹座出類拔萃、天蠍座吸引他人眼光、雙魚座好人緣
- 中國「去美元化」踢鐵板 沙烏地去年悄退群m-Bridge平台
- 【創新背面供電】台積電A16落腳高雄 第四季試產!2027年放量
- 單場雙安!2壘防守秀美技 李灝宇本季80安出爐續推台灣紀錄
- 孫藝真新劇尺度超大!池昌旭、NANA「全裸出鏡」衝熱搜 粉絲揪貓膩
- 曾頌恩昨「智慧球」助攻球隊先馳得點 平野惠一好奇這一點
- 沈伯洋掃街突遇3人舉「佯瘤」合照!身分被起底 游智彬發文認了:自首啦