
快訊
- 俄羅斯向荷蘭要求引渡國際刑事法院日籍院長 日本政府「很遺憾」
- 挑戰賽獅象對決G1先發出爐!陳鏞基板凳出發 張士綸扛首棒寫隊史紀錄
- 13歲男童戲水失蹤 屏東消防員全面搜溺
- 日本資安堪憂!知名旅遊網站遭駭 逾1400萬筆個資疑外洩
- 東大門夜市大逃殺!男揮刀隨機砍稱「想博眼球」 外籍女遊客頭髮遭削大半
- 諾貝爾和平獎今揭曉!287人獲提名 川普得獎機率小於1%、賭盤看好她
- 頒獎給黃仁勳同一天 川普買賣輝達股票交易曝光
- 軍禮歡迎史瓦帝尼國王 賴清德感謝強力挺台:兩國彼此信任攜手並進
- 北市議員參選人陳力新涉賄百萬交保 JKF女郎特助30萬交保
- 談台北期許蔣萬安喊「開創未來」 沈伯洋秒答「你說我做」:市民才是城市主人
- 彰基前院長郭守仁「起訴求刑7年」 魔鬼計畫曝!涉海削醫院7千萬
- 得獎的不是科學家!馬斯克、黃仁勳、蘇姿丰獲川普頒發「國家科學獎章」
- 「殺3人才能判死」被罵爆 新北地院再搬1規定滅火!訴求:勿再流傳
- 美航母「林肯號」終於回家 122名新手老爸首見「海外部署寶寶」
- 女共諜跟監賴清德長子 同行男子身分曝光、兩週前已單程飛中國
- 傳中國民兵船現蹤台灣東部外海 美國務院批北京破壞穩定
- 台灣也受害!美FBI抓到中國駭客「亞麻颱風」入侵工具
- 南韓淪中國滲透試驗場?「拍戰機、假韓媒、秘密警察局」逼急美國出手了
- 傳美軍已制定3天高強度攻擊伊朗方案 川普:不會在期中選舉前轟炸
- 【電力人才2-2】台電去年逾百人被中華電信挖走 「AI時代不會被淘汰就是水電工」
【財經一點通】台積電合作Terafab?馬斯克大夢敗給物理定律 想討神山「廚房秘方」咁嘸可能?
2026-10-07 13:13 / 作者 Fomo研究院
外傳台積電將協助馬斯克打造Terafab晶圓廠。路透社
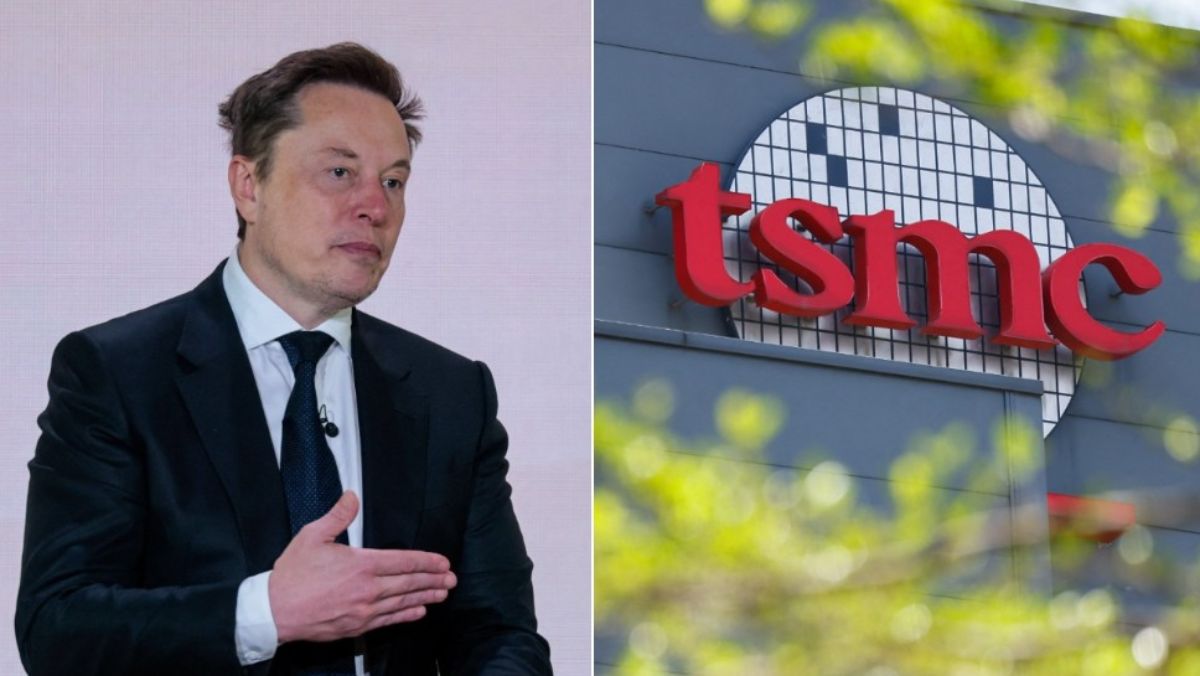
「就只是討論啦,但搞不好會有什麼結果。」
關於近期 TeraFab 和台積電合作的傳聞,馬斯克是這麼說的;至於台積電,則是一貫地沒有回應。
目前確定發生的事實就這麼多。剩下的,全都是市場的猜測。
但市場的反應倒是很直接,英特爾下跌,台積電則是突破新高。
所以,這筆合作到底有沒有可能?
爆料的 Culpan 描述了兩種可能的合作形式。
第一種: 廠房是台積電的,也由台積電運營;SpaceX 頂多持股或承諾產量,扮演「錨定客戶」的角色。
第二種: SpaceX 保留大部分所有權,台積電提供製程技術和運營 know-how。
從台積電過去三十年的做法來看,第一種合理得多。第二種,我個人覺得不太像。
為什麼?因為製程技術就是台積電的核心護城河。
你看 Apple 跟 Nvidia 這種大客戶,也沒有自己專屬的台積電工廠。大家拿到的是產能分配,但廠房跟工程技術永遠留給台積電自己的工程師。
如果今天 SpaceX 擁有廠房,台積電只是進去幫忙運營,那良率調校、設備參數、工程師的時間,全放在別人的房子裡,這跟台積電在亞利桑那的做法完全相反。
當然,商業世界沒有絕對。但真要看好哪一個,我會選第一種。
未來如果有協議細節曝光,你看一個指標就夠了:所有權在誰手上?如果是台積電的名字,那就是普通的長期包銷合約;但如果是 SpaceX 的名字、上面寫著「台積電技術」,那這種案子恐怕不太容易過得了台積電的董事會。
說到底,這則新聞真正的主角是英特爾。
英特爾四月加入時,馬斯克說要用他們的 14A 製程。這半年來,那是唯一一個被點名的製程。
但它目前只是一個 Logo,還沒變成一張真正的訂單。
英特爾最新的季報裡根本沒提 Terafab,也沒有任何外部客戶公開承諾要大量使用 14A。
我們看實際數字:上一季英特爾代工營收 57.65 億美元,運營虧損卻高達 20.89 億。外部營收扣除 Altera 後,真正的外部客戶大概只有 1.12 億,只占代工部門約 2%。
Terafab 本來就不在這些數字裡。失去這個案子,英特爾實質上不會損失任何已報告的營收。
但它會失去一個東西:14A 暫時唯一掛得上的大品牌。
大家當然都知道台積電是更好的代工廠,Tesla 本來就是台積電的客戶,所以台積電出來談合作根本不算新聞。
真正的變數,在於英特爾的 14A 製程到底夠不夠好,時程夠不夠順利,好到能讓馬斯克願意承擔剩餘的風險。
台積電不需要這個背書,但英特爾需要。
馬斯克的願景是每月一百萬片晶圓。這個數字聽起來很震撼,但對半導體業界來說,更像科幻小說。
ASML 財務長透露,TeraFab 的設備需求最早要排到 2027 至 2028 年。台積電董事長魏哲家也反覆強調過:建廠沒有捷徑,動工到蓋好要兩到三年,產能爬坡再要一到兩年。
也就是說,就算今天立刻簽字,第一片商業晶圓也是 2029 甚至 2030 年的事。
馬斯克習慣了用軟體迭代的速度去想像硬體。他可以在幾個月內組裝出 xAI Colossus,因為那只是把買來的現成晶片用線纜串在一起。
但要自己從頭「種」出晶片?這是一場必須遵循物理定律的漫長過程。
馬斯克想蓋一間屬於自己的晶片帝國,但他很快會發現,自己有頂尖的設計能力和龐大的需求,卻唯獨沒有晶片製造的手藝。
他找英特爾站台,又轉頭向台積電拋出訊息,本質上都是在為自己的宏大計畫尋找落地的支撐。
而在我看來,台積電的邏輯其實很簡單:我不參與你的帝國夢,我只關心我的產能利用率。
你想在德州蓋工廠,我剛好也想在德州擴產,你願意簽長期包租合約幫我分擔風險,那我很樂意當你的房東。
但如果你想進廚房看我的配方?對不起,請回吧。
本文由「Fomo研究院」官網提供
本文為授權轉載,歡迎推薦好文,請寫信至[email protected]
最新more>
- 沒在藏!統一獅明推對戰防禦率0.53超強洋投先發 餅總大實話:主宰力較好
- 涉貪外交官陳盈連請假出國不歸 外交部:絕不容許規避責任、將免職
- 俄羅斯向荷蘭要求引渡國際刑事法院日籍院長 日本政府「很遺憾」
- 李現追星天花板!鳥巢合唱阿信 周渝民密片傳吳建豪:叫我小天才
- 挑戰賽獅象對決G1先發出爐!陳鏞基板凳出發 張士綸扛首棒寫隊史紀錄
- 13歲男童戲水失蹤 屏東消防員全面搜溺
- 蔣萬安拋遷建松機 藍營澎湖縣長參選人「堅決反對」原因曝
- 童子瑋推《基隆400:世界循海而來》 新書開放預購!親揭出版收益去向
- 日本資安堪憂!知名旅遊網站遭駭 逾1400萬筆個資疑外洩
- 東大門夜市大逃殺!男揮刀隨機砍稱「想博眼球」 外籍女遊客頭髮遭削大半
熱門more>
- 台中26歲女師陳屍國小廁所!友揭最後對話「同事讓我壓力很大」 校方回應
- 與AV女優結婚3個月「毒發身亡」 日本「紀州唐璜」15億日幣遺產「全捐市府」
- 周幼婷離婚3年復出 2寶媽靠2招凍齡
- 2劑致命藥打進去沒死!美國女死囚醒來能說話 史上首例陷兩難:再執行一次?
- 媽媽遺產20張台積電「稅金破200萬」 兄妹因國稅局一動作解套
- 【路樹悲歌】士林美崙公園擬砍119棵樹蓋停車場 居民怒「現在才知」要求停工
- 【電力人才2-1】不願再背停電黑鍋?台電為何賠錢也要辦「台灣電力學校」
- 前摩斯女員工亮刀搶5千元 悲慘身世曝光!法官酌減刑期
- 新航空姐露趾涼鞋將走入歷史!全面換穿包鞋 起源與台灣有關
- 「盧昱曉打碼宋茜」巴黎時裝周被罵爆 她是誰?1口碑遭張凌赫全球粉絲抵制