
快訊
- 中秋連假前台股疲軟 終場下跌132點守住48K
- 英媒:中國鄉間數月冒7處核設施 川習會「高風險」談判焦點
- 緝毒反霸凌!政院增加國中校安人力 3年擬增至2千人
- 捲翡翠交易詐騙案!士林2警被控配合設局「勒索400萬」未遂 二審逆轉無罪
- 地礦中心10月底赴美「找稀土」 鎖定「這2地」
- 卓榮泰薪水入帳了嗎?政院:審慎處理
- 「柯文哲心腹」陳亞麟涉貪跑路!懲戒法院電話追人 陳妻稱聯繫不上吐「這句」
- 川習二會今晚進行 政院:與美方密切聯繫掌握狀況
- 維冠大樓倒塌10年 北台灣6縣市土壤液化潛勢圖大更新 1成7潛勢向中潛勢移動
- 共700萬劑!10/1開打秋冬公費疫苗 長照機構提供20萬「加強型」
- 洋流來襲!王偉忠訪沈伯洋點閱已破304萬 海放蔣萬安的31萬次
- 林肯號部署中東逾半年沒靠港 美海軍認了:8名官兵曾輕生未遂
- 重量級開砲!梁賡義等逾10位中研院士連署 籲高為元辭去清大校長
- 中研院士連署要求下台!清大聲明:高為元會持續推動校務 努力爭取信任
- 轉彎未禮讓撞倒行人再遭後車輾斃 台北建國高架橋下釀命案2駕駛起訴
- 共和黨議員大老促放行153億美元對台援助 盧比歐:暫時放眼全球
- 【工資審議】工總:調薪不能只看AI榮景 籲設「AI福利主權基金」惠勞工
- 「AI恐對全人類構成風險」科技巨頭示警聯合國安理會 籲全球合作控管
- 無照酒駕自撞害死朋友!零工女賠32萬不賠了 辯「妹妹懷孕」二審仍判4年
- 請里民免費剪髮涉賄選 桃園龍潭里長候選人10萬元交保
【財經一點通】巴菲特卸任...價值投資退場?兩例子突顯他「大道至簡」依然管用
2026-09-24 13:12 / 作者 Fomo研究院
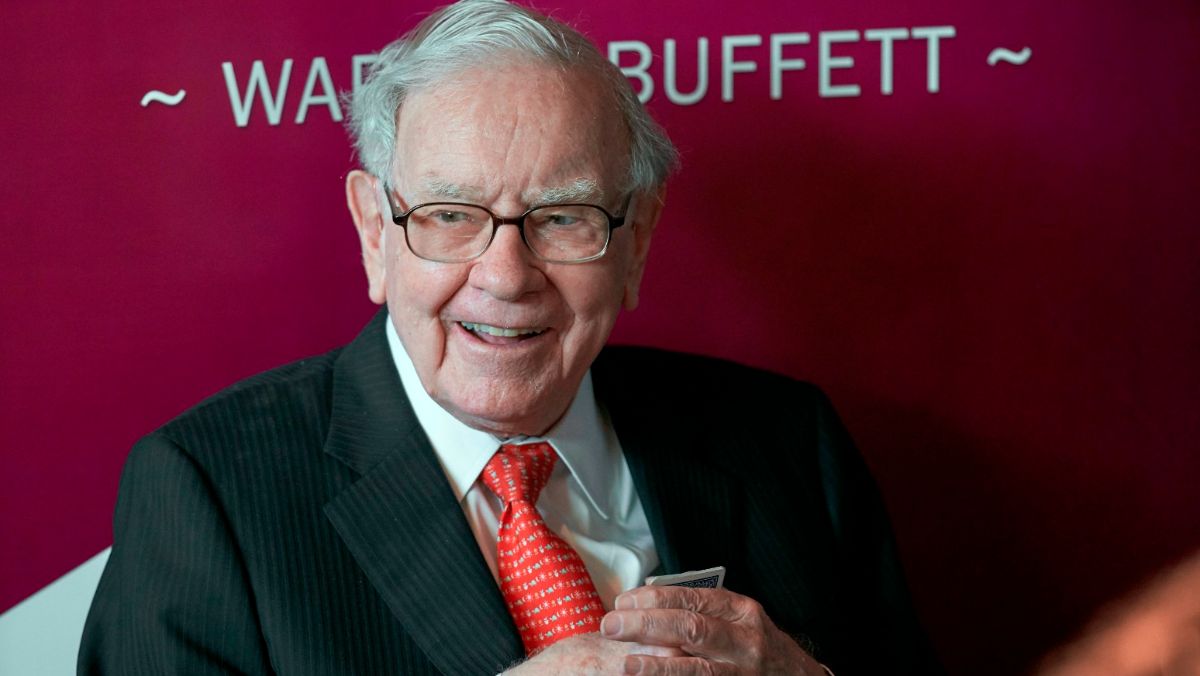
巴菲特卸下波克夏海瑟威公司董事長一職,交棒給兒子霍華德。美聯社資料照片
2026 年 9 月的奧馬哈,96 歲的巴菲特寫下了一封信,宣佈退任 Berkshire Hathaway 的主席。
信裡沒有長篇大論的投資哲理,只有一句輕描淡寫,卻重如泰山的告別:「時間老人總會獲勝(Father Time always wins)。」
這句話像一個句號,畫在六十年的投資生涯上。但對很多人來說,這個句號似乎也畫在了一種投資方法上。
過去十幾年,市場一直在講同一個故事:價值投資已經過時了。巴菲特的方法太老、太慢、太保守。
在科技股狂飆的年代,他看起來像一個固執的老人,守著可口可樂和銀行股,眼睜睜看著世界往前跑。
有很多人甚至給他貼上了一個殘忍的標籤:跟不上時代。
但我不這樣認為。
巴菲特留給我們的,從來不只是一種「買便宜貨」的技巧。他留下來的,是一套理解商業本質的方法。
一門生意到底能創造多少真正的現金?它需要吃掉多少資本才能成長?它的競爭優勢能抵擋多久的侵蝕?這些問題問的是商業世界最底層的規律,跟有沒有 AI 沒有關係。
而恰恰因為利率回到了 5%,因為 AI 正在迫使科技巨頭砸下前所未有的資本,這套方法變得比過去十幾年都更加重要。
舉一個最直觀的例子。
在零利率時代,國債幾乎沒有收益。一家資本回報率只有 6% 的平庸公司,看起來也不錯,因為 6% 總比 0% 好。市場對它們很寬容。
但現在,短期國債輕鬆給你 4% 到 5% 的回報,幾乎沒有風險,躺著就能賺到。
這時候你再想想:如果你承擔股市的波動風險,去買一家回報率只有 7% 的公司,你只比買國債多賺 2%。這點風險溢價,根本不值得。
資金會無情地撤出這些平庸公司。這就是為什麼很多看似便宜的股票,會變成永遠漲不上去的價值陷阱。
只有那些資本回報率高達 15% 甚至 20% 以上的公司,能輕鬆跨越這個 5% 的門檻。
高利率,反而會把及格線提高了。
再舉一個例子。
巴菲特手上那堆 3,600 多億美元的現金,在零利率時代被嘲笑了十幾年。三千多億放在那裡什麼都不產生,每多等一年就多錯過一年。市場罵他老了,罵得其實有道理。
但現在,這堆錢主要放在短期國債裡,吃的是 4% 到 5% 的短端利率。粗算一下,一年大約 150 億美元的稅前收益,接近一家大型銀行一整年的獲利。
在零利率的世界,不揮棒是一種代價。在現在的世界,不揮棒變成了一項會自己複利的資產。
你可能會想,這些東西我都聽過了。
沒錯,它們確實不新。股東盈餘、資本回報、定價權,在任何一本價值投資的入門書裡都找得到。
但大道至簡。越是基本的東西,越值得在環境劇變的時候重新拿出來看一遍。
本文由「Fomo研究院」官網提供
本文為授權轉載,歡迎推薦好文,請寫信至[email protected]
最新more>
熱門more>
- 北市社會局又出事!女社工涉吞老人棺材本買愛馬仕 曾上電視、出書
- 「吹耳、襲胸、1天10多次猥褻」台中區長帶頭性騷女課長 調查成立竟遭駁...受害人想不開
- 【更新】北市前科偵隊長涉洩個資案擴大 幕後藏鏡人收押禁見
- 涉假交易「脫產」麻煩大了 台玻總裁林伯實一審判1年4月
- 議長謝典霖涉行賄怎麼爆開的?檢察官全說了 不只一盒高價蛋黃酥還有...
- 罕見歷史時刻沒畫面!川普親迎習近平 美五大電視網全缺席
- 小小約聘員竟可隻手遮天!收賄千萬包庇土資場與建商 竹檢起訴7人
- 富邦人壽喋血!男埋伏4小時3刀砍到斷 不是保戶…兇嫌和保險員皆中刀重傷
- 「他只喝了一口!」男北捷喝飲料遭勸阻 中國口音女伴上車前怒比中指
- AV女優之死爆「3大疑點」!倉木華事務所仍顯示在籍 第一發現者說法成謎