
快訊
- 出席凱道反虐童集會 沈伯洋:已提修法加強證據保全程序
- 替蔣萬安出席凱道反虐童集會遭嗆聲 林奕華:市長承諾連任後會參加園長會議
- 金紙、聯絡簿都印傅崐萁照片?童子賢驚呼「希特勒還是蔣介石時代」
- 女共諜「業務」不只監視賴清德之子?美媒:疑與太子集團成員有往來
- 謝國樑晚一步!宋楚瑜基隆挺楊秀玉 拉童子瑋手喊「加油」
- 19日起國內油價續凍漲 中油累計吸收近290億元
- 強化供水韌性!荖濃溪伏流水工程落成 卓榮泰:用水更潔淨安全充裕
- 北市長辯論前民調看好度蔣萬安輸11個百分點 沈伯洋:盼市民了解雙方立場差異
- 藍白推65歲以上免健保費 石崇良憂心到失眠:應兼顧年輕世代負擔及制度公平性
- 酸蔣萬安談市政只會講3件事 卓榮泰讚沈伯洋「你就是市長」
- 在川普政府11天短命紀錄被札卡利亞打破 白宮前通訊主任回應了
- 高嘉瑜生日合唱沈伯洋 王世堅小提琴伴奏驚呼:我拉E調你們唱F調
- 台南地下車站通車首日出包!跳電、電梯故障、手扶梯漏水 台鐵回應
- 台灣大賽/龍象大戰G1打線出爐!龍隊捕手林辰勳首度出賽就扛先發
- M1A2T對戰CM11戰車! 陸軍「陸勝2號」旅對抗採實兵模擬系統優化裁判紅藍軍勝負
- 白宮最短命新聞秘書 WSJ曝札卡利亞被開除前「靠腎上腺素硬撐」
- 季連成曝張峻曾勸進選縣長、連賴清德邀請也拒絕 「花蓮要在地人治理」
- 童子賢出席張峻競總成立力挺 允串聯中央資源助攻花蓮觀光、就業
- 「嘟嘟嘟」破百萬瀏覽刪了!蔡康永:傷害人就不有趣「別拿我這破事打擾蔣市長」
- 川普稱「不急著找新發言人」 MAGA網紅頂金髮搶工作
投資客注意!房屋買賣適用重購退稅有眉角 「買新賣新」別想闖關
2026-10-17 07:50 / 作者 吳馥馨
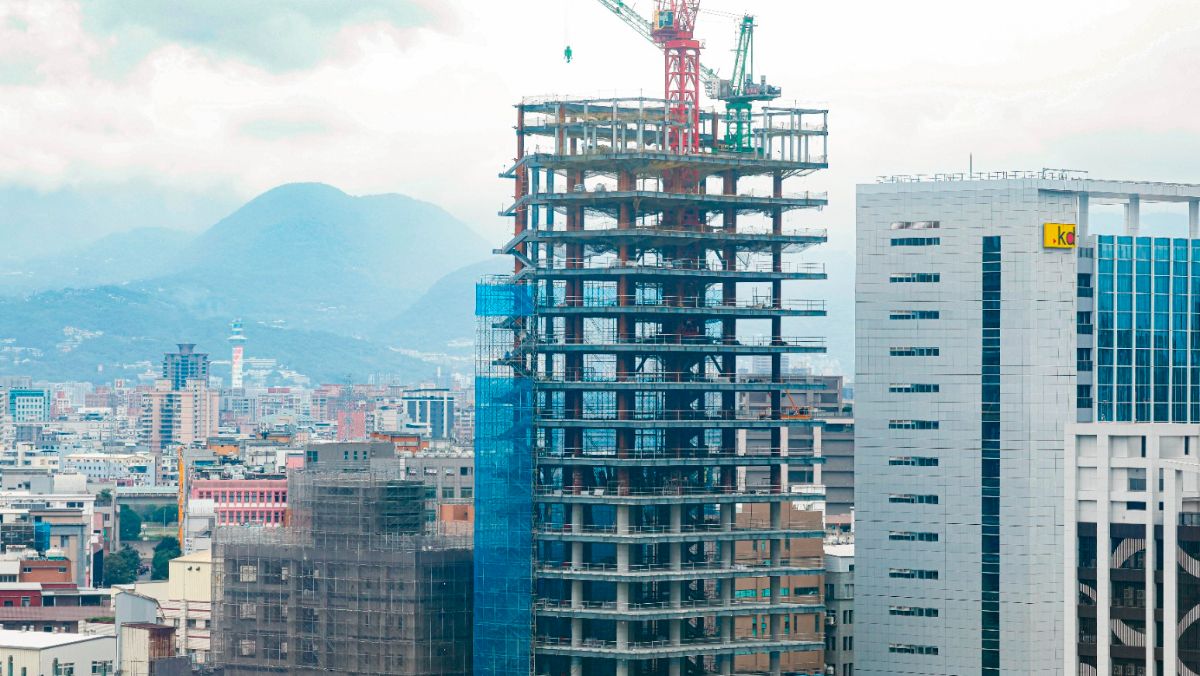
民眾購買預售屋,再購買新成屋,最終又出售預售屋,屬於「買新賣新」,不適用重購退稅。廖瑞祥攝
財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合《所得稅法》第14條之8規定者,都可以按重購價額占出售價額的比例,申請退還或扣抵已繳納的房地合一稅。不過,近來實務上經常發現違規案例,連房屋「買新賣新」也向國稅局申請重購退稅;官員甚至直言,不乏是「有心人士」的投機行為,特別提醒投資客別心存僥倖,國稅局一定不會放行。
南區國稅局表示,房地合一所得稅若要享「重購退稅」優惠,前提是出售的舊房地是「實際自住」。此外,也須同時符合3項要件;第一,個人或配偶、未成年子女須在出售及重購房屋完成戶籍登記並實際居住;第二,出售的舊屋與重購的新屋,均不可有出租、供營業或執行業務使用;第三,售與重購新舊房地的移轉登記時間須在2年內。
但近來實務上經常出現一種情況,個人先後簽約購買不同房地,例如先購買預售屋(A屋),在尚未完工交屋前,又購買另一戶新成屋(B屋)自住。等預售的A屋完工、取得所有權後,出售A屋,並申請重購退稅。
國稅局表示,這種保留先取得所有權並自住的B屋,再出售A屋的方式,屬於「買新(A屋)賣新(A屋)」,並非真正「換舊屋」的行為,不符合「重購退稅」係為了避免因課稅影響民眾換屋能力的立法美意,不適用重購退稅優惠。事實上,A屋的本質為預售屋,也不符合「實際居住」要件,當然也不適用「重購退稅」優惠。
南區國稅局提醒,民眾規劃換屋時,應留意新、舊房地之取得所有權時間、實際居住情形及買賣順序,尤其購買預售屋須於交屋後辦理所有權登記日為取得日,更應審慎確認是否符合重購退稅規定。
另外,實務上也常發生,雖然民眾已經成功申請房地合一「重購退稅」,卻輕忽須同時符合實際自住、不得出租或供營業使用等「要件」,最終前功盡棄、被國稅局追討已退抵的稅款。
南區國稅局表示,依所得稅法規定,個人適用「重購退稅」的前提,其房地必須要符合自住房地要件,也就是本人、配偶或未成年子女須已辦竣戶籍登記並實際居住,且無出租、供營業或執行業務使用之情形。
另外,為了防止投機炒作,重購退抵稅優惠設有自住房地於重購後「5年內」不得再行移轉、也不得改作其他用途。也就是在重購後5年內,有移轉所有權、遷出戶籍、未自住或出租、轉供營業或執行業務使用等情,國稅局都會追繳原退還或扣抵稅額。
例如甲君在2023年3月2日重購自住房地經申請並核定退稅,但甲君卻在2026年5月將該重購房地出售,因5年不得移轉的列管期間要到2028年3月1日,因此被國稅局追繳原退還稅額。
最新more>
- 在野批總統老人免健保雙標 黨政人士:地方自編預算與中央承擔有別
- 出席凱道反虐童集會 沈伯洋:已提修法加強證據保全程序
- 花蓮張峻競總成立破千人與會 與傅崐萁友好省商業總會理事長現身引關注
- 台灣大賽/最幼齒菜投葉君璋認證強心臟 林柏佑自評:本來就不太緊張
- 前韓團男神黃旭熙床戰初體驗全說了 林廷憶羞曝「他的汗滴進我眼睛」
- 稱中彰雲投是台灣脊梁、核心肌群 鄭麗文:年底選舉國民黨中台灣贏,台灣就會贏
- 替蔣萬安出席凱道反虐童集會遭嗆聲 林奕華:市長承諾連任後會參加園長會議
- 台灣大賽/不會預想要打幾場!葉君璋認為兄弟「這一點」有優勢
- 薔琵最快今夜轉強颱 最快21日發海警、這3天最接近台灣
- 金紙、聯絡簿都印傅崐萁照片?童子賢驚呼「希特勒還是蔣介石時代」
熱門more>
- 65歲方芳芳拿敬老卡搭公車 被年輕人要求讓座:其實很開心
- 台股今年大漲逾6成 基金經理人卻掀離職潮原因曝光
- 女星藏兒2年...首坦承「孩子我自己生的」 熱搜火3天了!男神老公狂掉粉:消費信任
- 為何盯上「25歲盧姓女子」!桃園割喉焚屍男手握1物、3處縱火、蜘蛛人式爬牆逃
- 高醫大良醫「趕回醫院救人」車禍亡 遇貓竄出!自摔倒地不治
- 【吳崑玉觀點】作戰視角下的洋流兵法
- 孫芸芸姊自曝接受腎臟移植980天!大方曬腹部疤痕:生命如此美好的見證
- 16歲高中女「沒去學校考試」 台中漢神百貨墜樓不治
- 南韓「天使歌手」虐死女兒!只因「害我丟臉」 熱水潑、鈍器毆判決出爐
- 芝加哥大學兄弟會爆性侵!21歲女子遭鎖廁所侵犯 門外有人起鬨「何時輪到我」