
快訊
- 台股11月遭血洗 半導體ETF受益人數60萬人卻創新高
- 滿堂紅洗錢案爆外案!內鬼銀行員配合詐團騙房貸上千萬 3主嫌聲押禁見
- 傳聞張俊傑自基隆正濱漁港偷渡 北檢:查核確認中
- 韓媒:三星德州二廠將為超微、輝達生產晶片零件
- 油價下挫晶片股帶頭反攻 美股那斯達克週二開盤上揚
- 證實美俄烏將於阿布達比會談 澤倫斯基:要談安全保障、能源停火與黑海停戰
- 川普宣布今年底結束40億美元對以色列軍援 國際油價回跌
- 美國期中選舉時間表看這裡 每個小時的觀察重點
- 【一文看懂】歐洲冷鏈頻遇駭 家電或商用連網設備安全嗎?如何自保?
- 疑對台「戰場經營」 中國科研船「海洋地質8號」侵擾西南海域與台灣海巡署對峙
- 快訊/美國期中選舉投票開始!佛蒙特搶頭香、凌晨5點開放投票所
- 美國伊朗和談仍遙不可及 國際油價週二回漲
- 虛擬資產9子法預告出爐!資本額門檻、銀行兼營規範、施行時程一次看懂
- 【獨家】明星調查官辦「生醫界美魔女」涉洩密 懲戒法院下重手「撤職、停用1年」
- 北高連線!蔣萬安、柯志恩寧夏夜市合體 喊:高雄翻轉台北會贏
- 飛波蘭兩架航班遭炸彈威脅 緊急降落、機場一度關閉
- 狂言沈伯洋當選就燒總統府 男子涉恐嚇公眾罪遭北檢聲押
- 傳輝達要求51%的AI算力須給非中國客戶 中國外交部:希望公平非歧視
- 今年前9月中央稅收增加5000億?財政部:誤會大了 新版財劃法讓中央少徵2748億
- 送紅酒涉幫夫買票 台中和平區長候選人之妻與樁腳遭羈押禁見
【華邦電法說】看好AI洗牌效應加速!陳沛銘:記憶體缺貨將延續至2028年
2026-11-03 18:04 / 作者 戴嘉芬
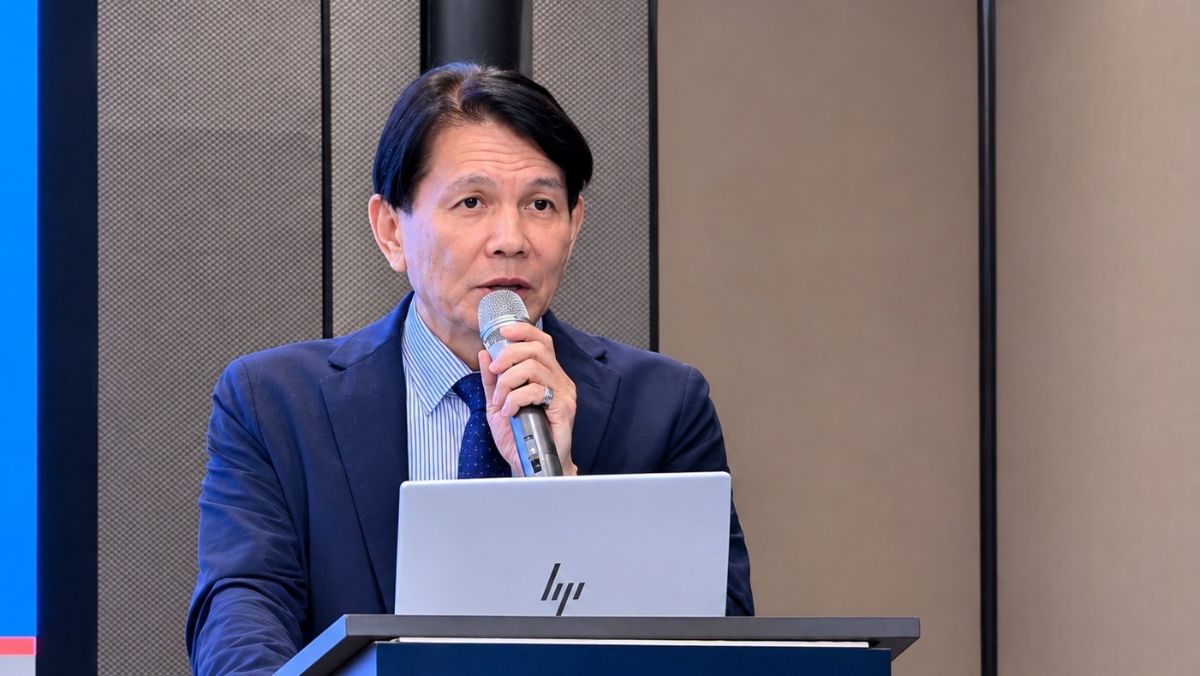
華邦電召開法說會公布第三季營運狀況,總經理陳沛銘會後接受媒體聯訪。
DRAM 大廠華邦電今日(11/3)召開第三季法說會公布營運狀況。總經理陳沛銘會後受訪表示,近期市場關注 AI 泡沫化疑慮,他認為 AI 帶來的產業變革絕非泡沫,但洗牌效應會非常快,缺乏自有算力的新創軟體公司可能在競爭中被淘汰。預期2027年與2028年整體記憶體市場供需吃緊狀況將比2026年更加劇烈。針對市場關心的擴產計畫,陳沛銘解釋,本次董事會通過的731億元僅是高雄廠 Module B 的「第一階段長交期支出」,包含土木建設、機電工程及預訂交期長達18個月至2年以上的設備。若未來要將 Module B 的5萬至6萬片月產能完全放滿,總投資額將達 Module A 的兩倍以上。
在產品與技術藍圖上,Module B 將率先導入16nm製程,量產 DDR4 及 Low Power DDR4 等高密度產品;未來更規劃進一步推進至14nm,並採購極紫外光微影設備(EUV),終極目標將延伸至12nm製程。
陳沛銘表示,目前 Module A 的累積投資額已接近1,500億元,預計2026年底月產能將達2.4萬至2.5萬片滿載,而 Module B 新廠預計於2029年下半年開始小量出貨、2030年產能全開。
在先進技術研發方面,華邦電在矽電容與 3D DRAM(CUBE)兩大領域均取得突破性進展。首先,在矽電容部分,華邦電利用 DRAM 的 Stacking(堆疊)製程優勢,將電容結構獨立開發為矽電容產品,厚度及單位面積容量皆大幅領先同業。由於矽電容具備極薄、耐高溫及高頻特性,非常適合應用於光模組、RF 射頻及嵌入 PCB 或 CoWoS 中,獲得美系及日系等多家國際 MLCC 巨頭青睞。
陳沛銘強調,華邦電採 Foundry 模式提供專屬機台服務,高雄 Module A 幾千片產能已被客戶預訂一空。此業務預計每年可帶來相當於一家 IC 設計公司的穩定營收。
另在 3D DRAM 領域,陳沛銘表示,CUBE 的核心應用來自 ASIC / TPU 推論晶片。由於客戶考量成本、功耗及 HBM 取得不易,轉而採用華邦電 CUBE 進行異質整合堆疊。目前堆疊測試成功率達99%以上,可支援2至4層 DRAM 堆疊,甚至將客戶的 SoC 直接進行晶圓級堆疊。預計2027年下半年將開始少量出貨。
面對2029年後開出的 Module B 新產能,華邦電已啟動「Partner LTA 」策略,預先與十多家夥伴簽署長約並收取預付款。陳沛銘特別強調,公司將優先與產品 Roadmap 著重於車用、工控等具備10年長期需求(如 LPDDR4、LPDDR5)的策略客戶合作,而非僅短期採購成熟產品的客戶。
在價格展望上,陳沛銘指出,目前 DRAM 價格處於歷史高位且「絕對不會跌」,第四季 DRAM 與 NOR Flash 合約價將持續調漲,其中 DRAM 預估仍有10%~20%的調漲空間。
隨三大國際原廠陸續淡出 DDR3、DDR4 等產品,華邦電已成為車用與工控記憶體的絕對核心供應商。預期2027年與2028年整體記憶體市場供需吃緊狀況將比2026年更加劇烈。
另針對近期資本市場對 AI 泡沫化的擔憂,陳沛銘明確表示,「AI 產業絕對不會泡沫化,但洗牌效應會非常快。」他進一步分析,缺乏自有算力、僅靠籌資買算力運作的新創軟體公司可能在競爭中被淘汰,但 AI 已經深植於基礎工作與日常生活。
隨著未來實體 AI(Physical AI)與機器人普及,對記憶體晶片的需求量將比目前的 PC、手機與伺服器總和呈倍數成長。雖然股價短期會受到大環境或選舉等因素干擾上上下下,但從基本面來看,華邦電在2027與2028年的營運與獲利表現將顯著超越2026年,管理層對長線成長充滿信心。
最新more>
熱門more>
- 台南「撒錢哥」床頭擺800萬現金離奇亡!死因出爐 曾扔600萬鈔票曬太陽
- 武薩奇破防!沈伯洋提洋流「破圈」關鍵是這2人 謝震武當場走心:不錄了
- 17歲拿到飛行執照!20歲美女副駕駛空難亡 生前絕望傳訊男友:飛機結冰了
- 「為玉米濃湯」飆罵麥當勞店員逼鞠躬14次! 彰化媽登門道歉了
- 日本GMO集團被駭後首開謝罪記者會 社長聲淚俱下、坦承2024年就發現漏洞
- 允諾5千萬財產全給!台南「撒錢哥」追愛女警官超狂 59年傳奇人生謝幕
- 楊麗花同框「永遠的娘子」許秀年 《世紀初戀》首周票房破250萬
- 【獨家】動手了!「大帳房」張俊傑涉共諜案落跑 調查局首度約談高金素梅到案
- 【吳崑玉觀點】蔡康永一句話穿透了洋流本質
- 台股11月反彈時間點曝! 程正樺:會有技術性反彈、但行情要走遠不容易