
快訊
- 馬斯克吃了台積電與英特爾閉門羹? 韓媒指已全面接觸韓廠商討供應支援
- 澎湖千萬發票詐領案追出第4嫌 法院裁定10萬交保檢方抗告
- 爆奈奈子當小三「4女侍富商」!週刊、記者二審仍要賠25萬 報導不能再刊
- 川普特使魏科夫訪聖彼得堡 俄國釋放美國戰俘
- 澳議員遭男子駕車衝撞 夫:醫師搶救2天、雙腿截肢保命
- 發250萬爭議訊息!中共擴大運用 AI 操弄影響「9 合 1」選舉 國安局:對爭訊「即蒐即報」應對
- 台積電工安意外4死驚悚還原 工人連同鋼樑墜落!肇因初判出爐
- 台灣大賽/沒退路了!兄弟背水一戰打線大變動 詹子賢、曾頌恩首度同場先發
- 北韓第一妹金與正視察前線 警告南韓挑釁將受報復
- 薔琵颱風逼近!2026台北金融科技展宣布延期、10月底前公布調整時間
- 工會驚曝:中油3年前曾「跑三點半」 今年利息上看125億元 盼各界支持增資、撥補預算
- 台東農路圖利案聲押失敗!前縣長吳俊立喊「選前搞動作」 法院裁定500萬交保
- 台積電工地4死悲劇!2名現場負責人涉過失致死 各100萬交保
- 公平會禁止合併foodpanda Grab聲明:對結果失望 遺憾創新服務無法引入台灣
- 快訊/法國幻象2000D戰機東部墜毀 至少1人喪生
- 外資為何狂砍台股?摩根:台股不會一蹶不振、明年10兆游資備戰
- 難道真是詛咒?甘迺迪侄孫女癱瘓6年後上月離世、年僅42歲
- 分析:高市早苗就任日本首相一週年 除了物價,還有一連串的挑戰
- 酒駕拒測無照闖紅燈欠罰單21萬 台南男遭查封房屋家屬搬錢繳清
- 外資終於停手了!連10賣轉為買超9.6億 新台幣匯價翻升、台股強彈594點
【力積電法說】Q3獲利大爆發!淨利衝65億、毛利率達48%
2026-10-21 16:28 / 作者 戴嘉芬
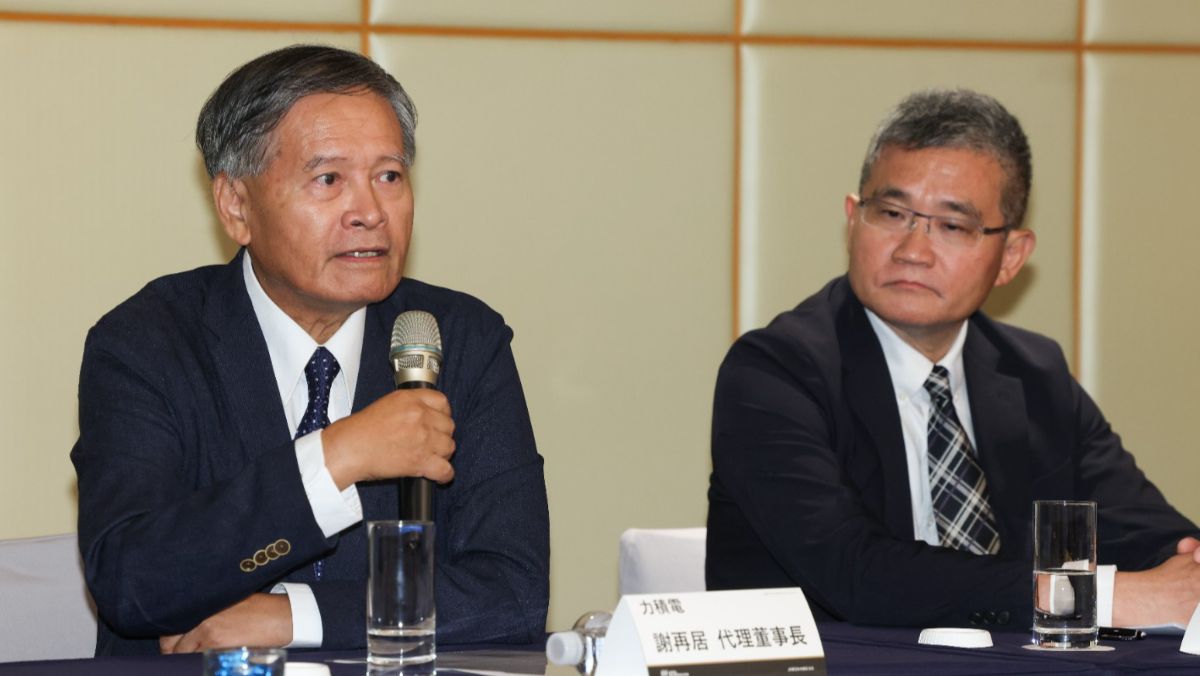
力積電召開法說會公布第三季獲利情形。圖為力積電董事長謝再居(左)、總經理朱憲國(右)。廖瑞祥攝
晶圓代工廠力積電今日(10/21)召開法說會公布第三季獲利情形。Q3營收達213.42億元、稅後淨利65億元、單季EPS達1.38元,毛利率大幅跳升至 48%。在記憶體價格大幅回升與邏輯代工價揚的帶動下,力積電前三季累計營收已達522億元、淨利突破240億元,展現強勁的獲利營運動能。力積電發言人譚仲民指出,第3季營收與毛利率顯著提升,主要歸功於平均售價(ASP)提升與產能利用率爬升至97%。雖然因銅鑼廠交割給美光的移機作業,導致單季晶圓出貨片數微幅降至41.6萬片,但整體財務結構持續健全,現金與約當現金及相關金融資產已逼近770億元。
力積電總經理朱憲國表示,因投片計價與產出時間差,記憶體代工產出 ASP 仍落後投片價格30% 以上,隨著後續價格效益補齊與邏輯代工價格調漲,第四季公司整體營收預計仍有雙位數成長的強勁表現。
在 3D AI Foundry 業務方面,朱憲國說明,受銅鑼廠設備大規模停線並搬遷回新竹P12廠影響,該業務營收比重在第3季出現暫時性下滑。不過隨著 Interposer(矽中介層)與 Wafer-on-Wafer(WoW)產線在新竹廠陸續復線,加上用於 AI 伺服器去雜訊的被動元件 IPD(整合被動元件)需求強勁,3D AI Foundry 營收將從第四季起逐步恢復動能,並在2027年實現逐季上揚。
力積電董事長謝再居強調,乘著當前產業牛市週期,力積電營運策略出現關鍵調整。首先,公司將全面淡化「Open Foundry」模式,全力簡化製程平台以提升設備利用率;同時嚴格檢討低毛利、低產值且無成長性的訂單,確保珍貴產能獲得最高效益利用。為控管資本支出風險,力積電未來新增產能投資將全面推行「客戶預付(Prepayment)或租賃(Leasing)」模式,目標由客戶參與30%至 60%的資本支出。
謝再居舉例,力積電為美光建置的 Post-Wafer Finish(PWF)代工生產線,機台設備即由美光全額預付。今年全年的資本支出則預估控制在4.13億美元,未來幾年 capital expenditure 將維持在相對有限且可控的範圍。
謝再居表示,IPD 需求預計於明年大爆發,由於力積電採用現有38奈米與25奈米 DRAM 製程生產 IPD,在兼顧 DRAM 代工產能下,目前 IPD 產能上限約為每月1萬片。鑑於未來市場每月3萬至5萬片以上的龐大缺口,公司正評估未來3到5年內取得2萬至4萬片規模的小型半導體廠,以因應客戶強勁的需求。
除了 AI 相關的先進封裝與代工,力積電在傳統記憶體領域也迎來獨占商機。謝再居分析,隨著全球三大記憶體巨頭及國內同業紛紛將資源轉向高價值的 HBM 等先進產品,傳統 DRAM 供應出現嚴重緊缺。
他繼續指出:「可預見的未來,力積電將成為世界上唯一還繼續做傳統 DRAM 產品代工的公司。」包含 DDR1、DDR2 及壽命極長的 DDR3,乃至於 63奈米、38奈米到20奈米的製程,在辦公設備、家電、通訊與車用領域仍有長達10至15年的穩固需求,力積電將全力守護此一長期市場。
展望未來,力積電對2027全年的營收與獲利表現持高度樂觀態度。隨著無塵室空間逐漸填滿,力積電也已積極展開評估,未來不排除聯合策略夥伴在台灣、新加坡或日本共同投資擴建聚焦於 3D AI Foundry 的新產能,全力迎戰2028年後的下一波 AI 算力成長潮。
最新more>
- 跟著台積電布局!達麗建設加碼鳳凰城 專攻收益型商產、看好20年租賃商機
- 沈伯洋稱「認知作戰是國跟國間戰爭」自清 蔣競辦:怎不糾正賴總統?
- 台灣大賽/張士綸昨提前退場今天仍先發 平野惠一:整年都強調隊內競爭
- 好市多黑五購物節11/23開跑!首度延長14天 黑鑽會員提早1小時入場
- 馬斯克吃了台積電與英特爾閉門羹? 韓媒指已全面接觸韓廠商討供應支援
- 澎湖千萬發票詐領案追出第4嫌 法院裁定10萬交保檢方抗告
- 新制11/10上路!台鐵APP訂票期限放寬 發車前5分鐘也能訂
- 企業做ESG有賺頭嗎?公股投顧:不轉型恐遭「本益比折價」
- 台灣大賽/勝騎士、菲力士今天皆登錄!羅戈不「中0日」出賽原因曝光
- 研討會徵才「高雅露胸、露腿」!日薪4500有條件 風濕病醫學會急澄清
熱門more>
- 桃園宮廟前「8打1」霸凌!還嗆胞妹「連妳一起打」 黃瓊慧喊:不能仗未成年輕放
- 《慶餘年》李小冉突認去年離婚!昔喜收尪8億豪宅、遭爆為男友流產2次 精彩情史速看
- 「天下第一檢」46歲檢察官涉毒遭逮畫面曝光 豬隊友1行為露餡!警察對上眼抓人還原
- 16歲高中女「沒去學校考試」 台中漢神百貨墜樓不治
- 高醫大良醫「趕回醫院救人」車禍亡 遇貓竄出!自摔倒地不治
- 震撼颱風眼!薔琵颱風太空俯瞰視角曝光 本體超巨「鏡頭快裝不下」
- 破獲太子集團洗錢案獲國際大獎 拉脫維亞情報首長參訪調查局
- 備戰首場辯論!沈伯洋找3位「總統級幕僚」助攻
- 孫芸芸姊自曝接受腎臟移植980天!大方曬腹部疤痕:生命如此美好的見證
- 蘇飛雅談星》水逆+金星逆行!人際與金錢變動加大 「觀浪第一排」4星座曝光