
快訊
- AI股無差別下殺 台股11月開盤半年線恐掰掰、金融股成避險新標的
- 記憶體價格漲十倍 五大記憶體供應商獲利超越五大科技公司
- 萬華造勢逾萬人湧進龍山寺!沈伯洋拋四大政見 健身小巴進入社區培養運動習慣
- 美國期中選舉提前投票已破2022紀錄 投票率高對民主黨有利
- 分析:全球苦川久矣 但期中敗選可能讓川普更激進
- 沈伯洋車掃1萬人湧進龍山寺 小雞高喊「戒慎恐懼、11/28票票入匭」
- 沈伯洋車掃2000人擠爆龍山寺 支持者不適暈倒送醫
- 暗船模式侵擾東沙海域! 海巡揪出中國海警船強勢驅離對峙中
- 分析:AI熱潮屠殺了消費電子產業 英特爾崩盤只是遲來的反應
- 大洋流中正萬華車掃!沈伯洋化身勇者欣梅爾 洋流號有新設計
- 共機18架次越台海中線伴共艦侵擾 國軍嚴密掌控應處
- AI熱潮大退燒 OpenAI削減融資目標逾3000億台幣
- 聯準會三大官員表態 今年12月應該升息
- 圖輯/同志酒吧不當搜索掀怒火!17萬人大遊行 怒喊:同志不必溫良恭儉讓
- 「衛生局發多少、警察局收回多少」同志遊行怒批保險套變KPI
- 中油宣布11月民生及工業用天然氣凍漲 電業用氣漲4%
- 【一文看懂】美國期中選舉值得關注的7個州長選舉
- 【短評】熟悉的萬安回來了!辯論後各自歸隊 現在才是輸贏的開始
- 蔣萬安辯論「營養午餐拿台南背書」 黃偉哲跨海開嗆:你好意思講...
- 同志平權不能只有一天!沈伯洋辯論後衝遊行現場 喊推性別審計
聯電法說喊漲價仍救不了股價!提款賣壓湧現 盤中一度跌停 短線跌逾3成
2026-10-29 10:57 / 作者 財經中心
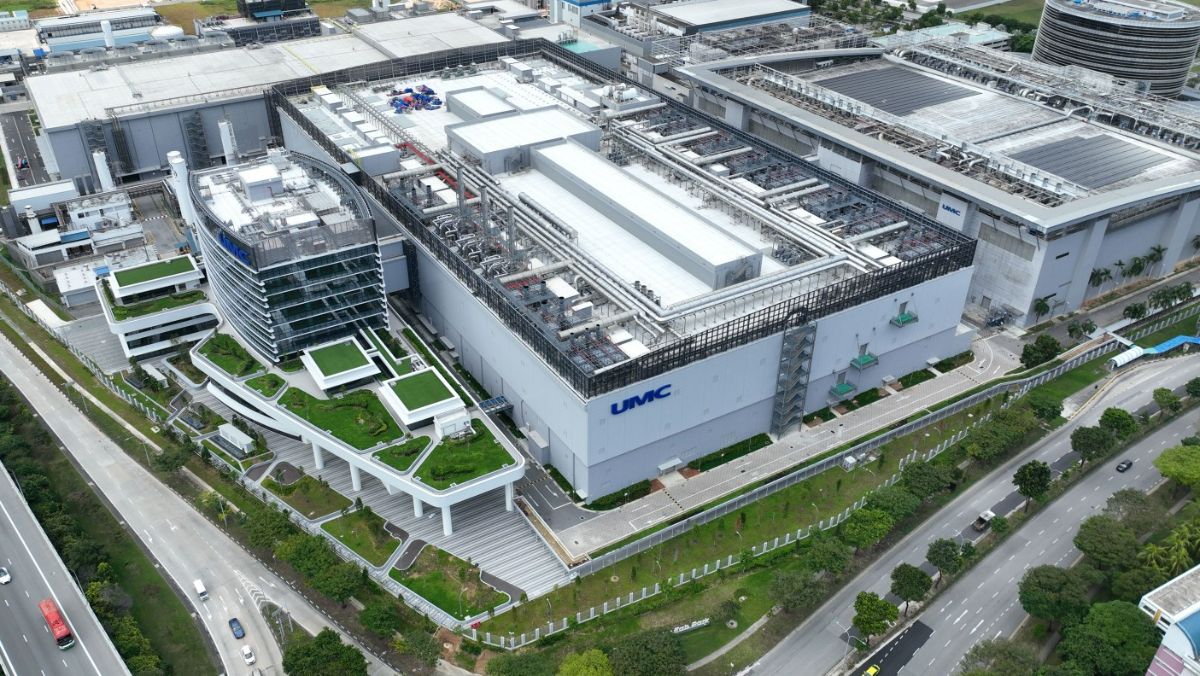
晶圓代工廠聯電(2303)第三季營收、獲利同步成長,圖為聯電新加坡Fab 12i廠。聯電提供
晶圓代工廠聯電(2303)第三季營收、獲利同步成長,法說會更釋出明年平均銷售單價(ASP)可望年增高個位數至約10%,並加碼布局先進封裝與矽光子。不過,市場對未來毛利率能否持續改善仍有疑慮,聯電今(29)日股價s跳空開低走低,盤中一度跌停至115.5元,逼近8月中旬低點。若從9月22日近期高點168.5元計算,短線跌幅已逾3成。聯電昨(11/28)公布第三季財報,合併營收742.4億元,季增8%、年增25.6%;毛利率34%,營業利益率25.1%,營業利益季增24.7%,歸屬母公司淨利164.3億元,年增12%,每股稅後純益(EPS)1.32元。第三季晶圓出貨量創歷史新高,產能利用率達92%,毛利率與營業利益率同步提升,反映出貨量增加、產能利用率改善帶動營運表現。
展望後市,聯電執行長王石表示,今年成長動能可望延續至2027年,但隨著短期產能逐漸飽和,未來成長將不再單純依賴出貨量增加,而是轉向提升產品價值與平均銷售單價,尤其22奈米等特殊製程需求強勁,公司正積極與客戶洽談價格。
不過,營運展望正向,不代表獲利率將同步攀升。聯電財務長劉啟東表示,高產能利用率與ASP提升,確實有助毛利率改善,但新廠及新設備投資將增加折舊攤提,原物料與基礎成本也持續上升,部分成本壓力仍須與客戶共同承擔。
王石指出,聯電採取著重產品價值的定價策略,部分產能吃緊的製程已出現價格轉變,預期ASP從2027年第一季起將顯著改善,全年年增幅可望達高個位數至約10%。此外,22/28奈米特殊製程需求旺盛,部分客戶面臨產能排隊情況,公司也正調整既有產能配置,將部分產能轉換至需求較強的製程,以緩解供給瓶頸。
AI相關需求則是聯電中長期布局的另一項重點。隨著AI伺服器對電源管理、高速傳輸、記憶體效能及先進封裝的需求升溫,聯電持續擴充相關技術與產能。公司規劃矽光子月產能約1.9萬片、嵌入式深溝槽矽電容(eDTC)約2.2萬片,以及薄膜鈮酸鋰(TFLN)調變器/冷卻模組約2000片;下一階段大規模產能預計2028年底開始裝機,並於2030年達到滿載規模。
王石並預期,AI相關業務占聯電總營收比重可望在2029年提高至25%,成為重要營收支柱。聯電也已完成eDTC解決方案的AI伺服器客戶驗證,持續發展混合鍵合、晶片對晶圓及晶圓對晶圓等先進封裝技術。
最新more>
- AI股無差別下殺 台股11月開盤半年線恐掰掰、金融股成避險新標的
- 鞏固同志票?「洋流」走進西門紅樓 沈伯洋與商家民眾互動交流
- 記憶體價格漲十倍 五大記憶體供應商獲利超越五大科技公司
- 林庭謙26分做白工!高雄海神貝西里37分13籃板「雙十」主場大勝利
- 凱道化身全民籃球主場!總統盃3對3籃球賽各縣市共161隊搶冠
- 萬華造勢逾萬人湧進龍山寺!沈伯洋拋四大政見 健身小巴進入社區培養運動習慣
- 美國期中選舉提前投票已破2022紀錄 投票率高對民主黨有利
- 陳素月競總成立!蔡英文喊話結合何欣純推中捷延長 賴清德拼「中彰投全壘打」
- 沈伯洋不滿蔣萬安未早說松機航高影響都更 蔣競辦:在地居民不知?還是沈不知?
- 「萬華囝仔」挺沈伯洋 鄭麗君贈送磁羅經:為台北指引未來方向
熱門more>
- 因頻繁動員、蔣萬安身體不適連鎖效應 國民黨11/8北北基宜造勢取消
- 女星媽媽竟遭狗仔偷拍!1句拜託惹心疼 昔窗簾忘拉被拍一幕⋯連《D社》也認輸
- 【水象星座運勢】10/31 巨蟹座善解人意、天蠍座進度快速、雙魚座分享經驗
- 好市多黑五前哨戰開打!公布雙11線上優惠連7天 黑鑽會員多賺一天滿額優惠
- 華航飛韓國班機「乘客睡飽3小時」醒來還在桃機 急派航班支援
- 「衛生局發多少、警察局收回多少」同志遊行怒批保險套變KPI
- 同志平權不能只有一天!沈伯洋辯論後衝遊行現場 喊推性別審計
- 獄政史上最大貪瀆案大逆轉 王令麟等7人獲判無罪高檢署今提上訴
- 彈幕回來了!小水滴狂刷乳牛:哞哞叫 沈伯洋辯論直播另類戰場酸爆蔣萬安
- 台北安可棒球外套遭秒殺 蔣競總:明加碼500件開賣、另推「五夠讚」悠遊卡