
快訊
- 半導體ETF啖記憶體紅利反彈這樣操作 台積電半年線震盪時可布局
- 曝遭境外IP連續網路攻擊 沈伯洋競辦:最高資安標準「抵禦惡意勢力干擾」
- 美陸軍太平洋司令:2027「戴維森窗口」依舊危險 已完成印太戰場部署準備
- 日本企業遭駭已成日常?日本航空逾9萬筆個資外洩、萬代南夢宮暫停電郵服務
- 聯準會利率決策出爐前夕 美股週三開盤平盤遊走
- 巴西小波索納洛敗選後曲線大逃亡 從阿根廷、厄瓜多輾轉已到美國
- 西班牙高鐵追撞已至少64死 現場「地獄般慘狀」
- 來去美國!巴西小波索納洛潛逃 川普點頭同意他入境
- 伊朗戰爭引發疑慮之際 美防長赫格塞斯向東南亞保證美國的投入與合作
- 姆巴佩遭圍剿!毛澤東梗圖風波一次看 是中國人太玻璃心?還是暗藏權謀大計?
- 【一文看懂】納坦雅胡贏得以色列選舉嗎? 何時才有結果?
- 蔣萬安夫婦上王偉忠節目!妻爆料他曾因兒子遭攻擊落淚 蔣:當然會心疼
- 日本精密馬達巨頭Nidec可能被踢出東京股市 財報無法獲得會計簽核
- 曝共艦海警船50餘艘動向! 中共遼寧號航艦第一島鏈以東演習 吳釗燮:台日菲同時面臨明顯威脅
- 股匯齊揚!新台幣盤中驚見32.3字頭 拉出連二紅、創一週高點
- 中國強力要求奏效 皇馬撐了1天「與姆巴佩一同公開道歉」
- 1111人力銀行鬧家暴!少東認罪被求刑6月 姑姑轟「都在演」:至少要去關
- 黃逸豪諷刺習近平疑遭買凶 國台辦否認「跨境鎮壓」:謠言不可能欺世
- 大都會投資品牌全面升級!One MIM品牌亮相
- 再出發! 羅正方創辦凌霄航太 無人機已售烏克蘭美國 籲軍方思考分散化製造
【聯電法說】2027年成長來自價值提升!王石:估ASP年增10% 三年後AI營收比重達25%
2026-10-28 19:09 / 作者 戴嘉芬
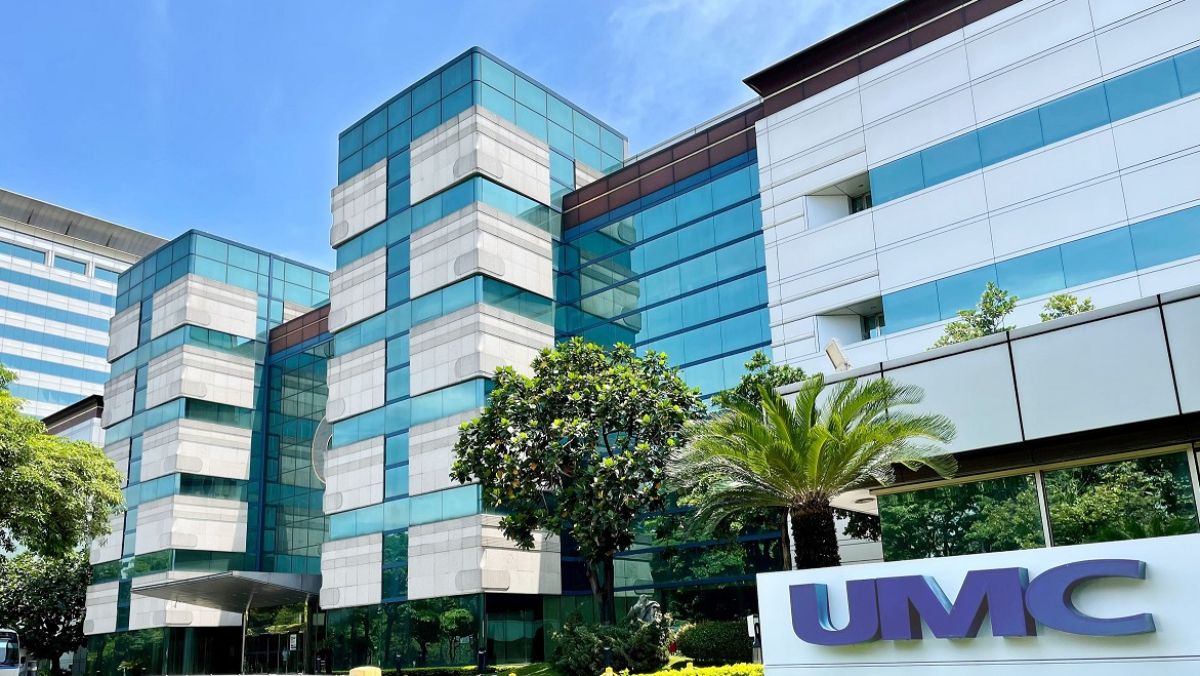
聯電召開第三季法說會公布獲利情形。資料照
晶圓代工廠聯電今(10/28)日召開法說會,執行長王石指出,隨著成熟與特殊製程需求持續強勁,聯電正積極與客戶進行價格談判,預期2027全年平均銷售單價(ASP)將實現高個位數至約10%的顯著年增率。在短期產能趨於飽和下,聯電將由「出貨量的擴張」正式轉型為由「產品價值的提升」驅動成長,全力翻轉營收與獲利結構。王石預期,聯電今年的成長動能將會延續到2027年。主要得益於聯電在特殊製程技術與高價值應用領域的領先地位。今年成長主要來自出貨量的增加、產能利用率的提升以及毛利率的改善。
展望2027年,由於聯電短期產能已趨於飽和,出貨量的成長將相對受限。因此,成長的關鍵將轉向「產品價值的提升」,也就是每片晶圓的平均銷售單價(ASP)提高,以及特殊製程對營收和獲利貢獻的增加。
王石表示,聯電採取具建設性且著重價值的定價策略,目前正積極與客戶進行價格談判,特別是產能吃緊的22奈米製程,整體價格已出現明顯的轉變。預期平均單價(ASP)將從2027年第一季開始出現顯著改善,估2027全年ASP將實現高個位數至約10%的年成長率。
王石表示,聯電22/28奈米特殊製程(如高階電源管理IC、顯示驅動IC)需求爆滿,客戶排隊等產能;但部分40奈米或特定8吋產能利用率相對還有空間。因此,為了應對客戶今年第四季與2027年急迫需求,聯電正在將部分現有的12吋產能進行轉換,將部分利用率較低或舊有的產能改裝升級為強勁需求的新製程,以解除產能瓶頸。
展望未來,王石強調,AI 需求依然是關鍵的成長引擎。除了傳統 AI 算力外,市場對電源管理IC、記憶體效能、高速傳輸介面IC以及先進封裝的急迫需求大幅增加。
在新興技術方面,矽光子、電源傳輸與高頻寬記憶體(HBM)相關的架構正在翻轉 AI 基礎設施。在非 AI 領域,也看到車用與消費性電子的持續復甦。
王石強調,聯電正加快投資腳步,擴充產能以滿足客戶需求。在矽光子部分,規劃月產能約1.9萬片;eDTC(嵌入式深溝槽矽電容)約2.2萬片;薄膜鈮酸鋰(TFLN)調變器/冷卻模組約2000片。
他繼續指出,聯電下一階段大規模產能將於2028年底開始裝機、量產,並於2030年達到滿載規模。王石強調,這不是盲目的產能擴張,而是精準針對客戶已承諾的需求所進行的資本投放,這將使聯電在未來 AI 基礎設施的巨大商機中佔據極佳位置。
王石表示,在先進封裝與矽光子領域,聯電的技術涵蓋了業界領先的混合鍵合(Hybrid Bonding)、晶片對晶圓(Chip-to-Wafer)與晶圓對晶圓(Wafer-to-Wafer)技術。在 eDTC解決方案上,聯電已完成AI伺服器客戶的驗證,正在解決 AI 算力的供電瓶頸。
王石指出,過去,AI 相關營收占聯電總營收的比重較低;但預計在未來三到四年內,到了2029年,AI 相關業務將占聯電總營收的四分之一(25%),成為聯電非常重要的營收支柱。
法人關切,明年毛利率是否有結構性的上升空間?對此,財務長劉啟東表示,產能利用率維持高檔與 ASP 提升,確實為毛利率帶來了正面的結構性向上空間。但隨著新廠與新設備投資的展開,折舊攤提費用將會增加,而原物料與基礎成本也有所上漲,需要與客戶共同承擔部分成本壓力。
王石也補充道,整體而言,高產能利用率與強勁的AI需求,有助於聯電維持相當健康的獲利結構與營運現金流。
最新more>
- 半導體ETF啖記憶體紅利反彈這樣操作 台積電半年線震盪時可布局
- 曝遭境外IP連續網路攻擊 沈伯洋競辦:最高資安標準「抵禦惡意勢力干擾」
- 蔣萬安晚間天母三玉宮拜票 身體不適取消明預排行程
- 美陸軍太平洋司令:2027「戴維森窗口」依舊危險 已完成印太戰場部署準備
- 家家遭爆喝酒誤事被相信音樂放生 深夜發聲:虛心接受所有指責
- 海神加爾文、攻城獅盧冠軒衝突被趕出場!聯盟裁定:申訴後不用禁賽
- 日本企業遭駭已成日常?日本航空逾9萬筆個資外洩、萬代南夢宮暫停電郵服務
- 聯準會利率決策出爐前夕 美股週三開盤平盤遊走
- 盧峻翔20分做白工 領航猿本季東超首戰輸球收場
- 趙少康爆料侯友宜「被柯文哲羞辱」! 陳佩琪回擊:民眾黨創黨主席就要投降「當小的」?
熱門more>
- 不副署《老福法》65歲免繳健保費? 卓榮泰:若合法合憲沒有不副署權利
- 河口湖再傳命案!韓籍老婦將身障兒帶到樹海勒斃後自首「我殺了兒子」
- 中國遼寧艦通過菲南海域!菲律賓緊盯 台贈退役海巡艦參與行動
- 花博公園傳撿屍性侵!世界咖啡冠軍涉嫌「乘機性交」遭北檢起訴 炫耀簡訊成鐵證
- 海量案件壓力太大!竹檢書記官造假百餘案免坐牢 懲戒法院判休職1年
- 拋市民大道縫合挨批!柯文哲嗆「不懂」 沈伯洋:我就是念都市設計
- 河口湖台女命案完整時間軸 「斷手斷腳領高額理賠」小9歲尪擬詐保內幕
- 河口湖命案台女驚爆:閃婚尪「詐保行凶」 曾聯絡《鏡週刊》曝:我活不過年底
- 河口湖命案「網路柯南出動」!網揪疑點:社群追蹤、旅費謎團 犯案前「她發文全刪光」
- Yakira幫蔣萬安抽籤遭網暴?粉專批國民黨反串 秀證據「同帳號才剛罵陳峙穎」