
快訊
- 小水滴看過來!大洋流嘉年華這樣玩 沈伯洋+神秘嘉賓帶你共創城市舞台
- Anthropic上市次日即大跌!美股收黑 那斯達克今年漲幅全回吐
- 桃園「喪屍男」撞進寶雅1死6傷 無辜女遭奪命!駭人現場曝光
- 徐欣瑩絕食抗議!競辦「20多歲女助理遭帶走調查」 竹檢:涉散布性影像
- 稱讚何欣純「已診斷台中問題」 賴清德拋區域治理概念:城市從競爭變合作
- 只風光了一天?Anthropic週五轉跌、美股開盤漲跌互見
- 英國與歐盟達成多項協議 彌補脫歐後雙邊經濟傷害
- 台中晚會力挺何欣純 蘇巧慧以牙齒被打斷自嘲:最艱難的時候需要有勇氣
- 台股上市融資暴減491億元!「第四法人」也撐不住 專家示警:底部將至 仍需提防賣壓
- 傳競辦員工被檢警帶走 徐欣瑩赴警局轟司法介選:我要絕食抗議
- 回應日相高市「對台立場不變」 中國外交部:盡快糾正錯誤言行
- 軍公教加薪有譜!專業、主管加給各增2000元 回溯7/1補發
- 士林掃街遇民眾因「這事」下跪 蔣萬安夫婦反應曝光
- 歐洲11國波蘭軍演 防長控俄國以飛彈無人機挑釁
- 199元蛋塔禮盒買票 彰化線西鄉村長候選人遭羈押禁見
- 「BTS」休息日當觀光客 駁二、旗津趴趴走
- 台股連日震盪!卓榮泰今明召集財經首長開會因應 確保市場穩定
- 給北市府員工4大成諾「負重不該忍辱」 沈伯洋喊話:我做決定我負責
- 影/洋流勝寒流!沈伯洋、何欣純合體車掃 小水滴擠滿台中路口
- 老農津貼提高至1.5萬修法 行政院宣布不副署
【氣候融資新玩法2-2】如何撬動民間資金?專家COP31直擊混合金融趨勢、國泰金揭銀行出資關鍵
2026-11-21 07:35 / 作者 邱怡瑄
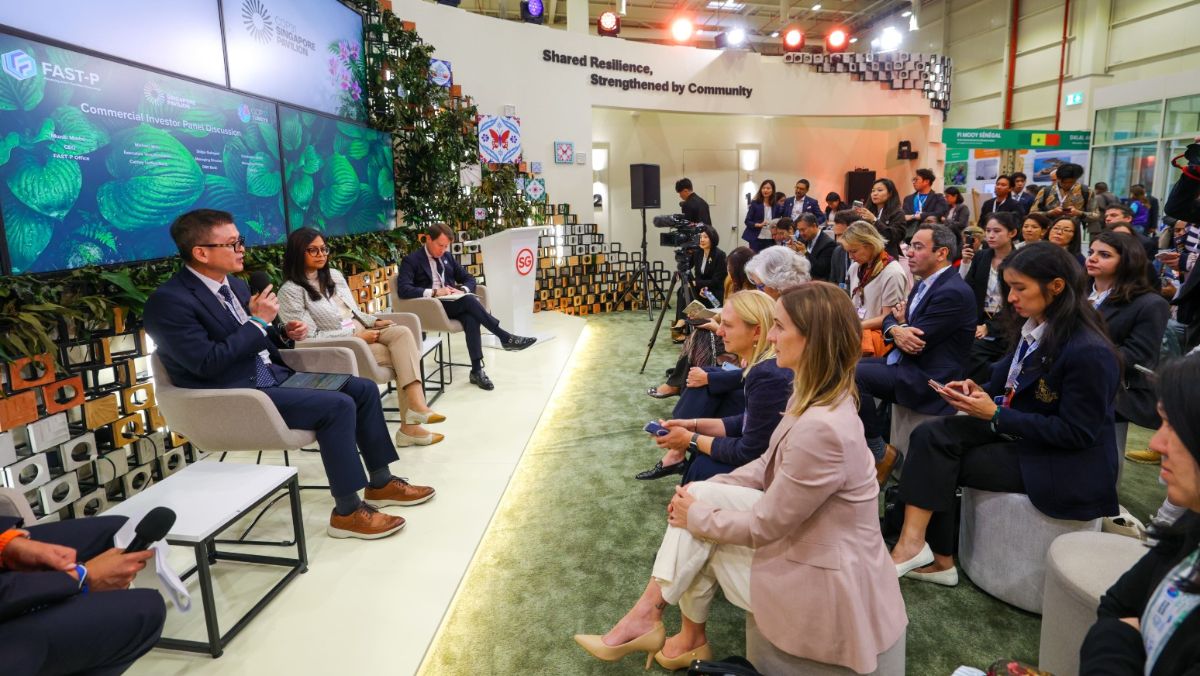
國泰世華銀行副總經理温珍瀚13日受邀出席COP31官方藍區新加坡館專題座談,分享參與「綠色投資夥伴關係」(GIP)的合作經驗,強調透過完善的投資架構與風險管理,吸引更多商業資金投入亞洲綠色投資。國泰金控提供
如何吸引民間資金投入氣候轉型?透過公私部門共同分攤風險的「混合金融」,正成為國際氣候融資的重要工具。學者在COP31現場觀察,各國發展混合金融呈「同中求異」:都想撬動民間資金,但資金組合與操作方式卻各有不同。而國泰世華銀行則在COP31周邊會議上,分享銀行出資關鍵:除了透過資金順位分攤風險,基金架構、投資案源是否明確,以及合作夥伴的風控能力,都是銀行決定進場與否的重要考量。中華經濟研究院能源與環境研究中心主任劉哲良說,氣候專案的投報率通常比傳統的商業投資案來得低,若要吸引民間資金投入,除了ESG效益,也得有一定的風控規劃,而「混合金融」的核心,在於由公部門或慈善基金購買順位較低的債權,來為專案「兜底」,好讓民間資金較放心投入。
「民間資金」從哪來?根據全球混合金融網絡Convergence今年10月發布的《2026年混合金融現況報告》,2025年全球混合金融交易規模達258億美元,民間資金投入112億美元,年增27%。值得注意的是,商業銀行投入金額由43億美元增加至70億美元,占民間資金逾6成,顯示銀行正成為混合金融的重要參與者。
劉哲良接受《太報》採訪當下,人正在土耳其安塔利亞的第31屆聯合國氣候峰會(COP31)現場。劉哲良觀察到,「混合金融」是今年COP31周邊會議的一大重點,多場論壇都在討論如何讓氣候專案從仰賴公部門負擔,轉變為可以自償、具商業可行性的計畫。
劉哲良用「同中求異」形容在COP31觀察到的混合金融趨勢:雖然各國都關注混合金融,但不同國家、地區及機構,實際採取的資金組合與操作方式各有差異,例如有些「混合」的民間資金來自銀行,有些則是匯集具民間具公益、慈善導向的游離資金,但目標明確就是要做減碳。他分享目前正在蒐集相關案例,後續將進一步研究。
而在COP31現身說法的利害關係人中,也不乏來自台灣的身影。
COP31新加坡館以「Capital at Work: FAST-P Funds in Action」為題舉辦專題座談,交流混合金融實務經驗。國泰世華銀行副總經理温珍瀚也登上官方藍區(Blue Zone)的新加坡館專題座談,分享參與「綠色投資夥伴關係」(Green Investments Partnership, GIP)的專案歷程。
國泰世華銀行參與的GIP,為新加坡金融管理局(MAS)推動的「亞洲轉型融資夥伴關係」(Financing Asia's Transition Partnership, FAST-P)旗下的計畫,透過由Pentagreen Capital團隊管理的投資基金,支持亞洲綠色基礎建設。
國泰世華銀行今(2026)年5月以優先順位授信方式加入GIP第二輪募資,成為首家參與的台灣商業銀行;隨著國泰世華銀行及其他合作夥伴加入,GIP整體承諾資金規模由首輪5.1億美元增至8億美元,支持再生能源、儲能、永續運輸及水資源與廢棄物管理等領域。
不過,國泰世華銀行並非一開始就決定投入GIP。温珍瀚於座談中分享,Pentagreen Capital團隊最初來接洽時,因為基金架構尚未明確,相關投資安排也涉及金融機構內部審查與法規限制,國泰世華銀行並未參與首輪募資。直到2025年下半年再次洽談,第二輪募資的基金架構、投資人及次順位資金來源逐漸明朗,潛在投資案件也更清楚,才逐步化解內部對資金用途及風險控管的疑慮,最終取得風控團隊及董事會的支持、促成合作。
温珍瀚指出,商業銀行習慣依循「授信5P原則」,包括借款人條件、資金用途、還款來源、債權保障及未來展望等面向,評估授信的風險;但混合金融涉及基金層級的授信,銀行未必能直接掌握個別投資案件的資金用途,也無法決定基金的投資標的,因此更需了解合作夥伴的案件審查、資金管理及風險控管機制。
劉哲良解讀,國泰世華銀行此次參與國際混合金融計畫,除了實際投入資金,也能藉由合作過程,觀察跨國基金如何設計資金結構、管理風險及投資執行。這些經驗未來都有機會成為台灣發展混合金融的重要參考。
不過,若未來台灣政府進一步參與混合金融,在思考提高民間資金投入誘因的同時,避免風險過度集中於公部門、最終由納稅人承擔,也是制度設計的重要課題。
劉哲良指出,目前國際上發展的混合金融制度已有多種風險管理方式,包括設定損失上限、建立共同分攤損失機制,及規劃達到一定虧損後的退場條件。
也就是說,公部門即使願意承擔較高比例的損失,也不代表必須百分之百兜底,而可透過約定損失分攤比例,要求民間投資人共同承擔風險;當虧損達到預設門檻時,也可啟動止損機制,控制公共資金曝險。
最新more>
- 【太說軍武】 中國「無聲軍演」借力外溢 專家指:訓練大於威懾
- 【氣候融資新玩法2-1】想減碳卻不夠綠? 金管會擬推氣候轉型債券 專家示警防漂綠機制
- 【氣候融資新玩法2-2】如何撬動民間資金?專家COP31直擊混合金融趨勢、國泰金揭銀行出資關鍵
- 川普籲輝達讓黃仁勳回鍋 稱習近平也讚他是人才
- 【水象星座運勢】11/21 巨蟹座多財富多、天蠍座分享愛給家人、雙魚座應變危機
- 【火象星座運勢】11/21 牡羊座歡喜相聚、獅子座中獎率高、射手座承諾得到保證
- 【土象星座運勢】11/21 金牛座新的力量、處女座把握大勢、魔羯座幸福美滿
- 小水滴看過來!大洋流嘉年華這樣玩 沈伯洋+神秘嘉賓帶你共創城市舞台
- 【風象星座運勢】11/21 天秤座智慧增長、水瓶座美好狀態、雙子座得到真愛
- Anthropic上市次日即大跌!美股收黑 那斯達克今年漲幅全回吐
熱門more>
- 傳16奈米以下晶片停供中國!台積電跌回「蛋清」價
- 《超人力霸王》甜美女星驚傳離世!得年23歲 最後貼文成遺言
- 【獨家】高血壓藥「易安穩」這款劑型退出台灣!註銷公文曝光
- 【吳崑玉觀點】蔣萬安是怎麼落到如此窘境的?
- 軍公教加薪有譜!專業、主管加給各增2000元 回溯7/1補發
- 真的只到今年底!經濟部:節能家電汰換補助3000元 12/31落日
- 移工憂鬱、焦慮誰來接住?萬海慈善挺協會 靠「3種方式」陪伴1095天
- 欠費高達7000萬...遠航客機「佔位7年」 桃機不忍了!211萬標下「將拆解」
- 高鐵自由座不再隨到隨搭!3站試辦人流管制 陳世凱:春節要有更精準分流
- 清晨4點躺床滑手機!台南男大生傍晚叫不醒 陳屍宿舍...家屬悲痛招魂