
快訊
- 教宗肺腺癌手術後恢復良好 教廷:已在醫院開始辦公
- 通膨升溫AI憂慮揮之不去 美股週四開盤科技股領跌
- 歷史性勞權改革!巴西通過修憲案 廢除「做六休一」、每週工時下修至40小時
- 找阿姨當人頭詐助理費!桃園藍議員朱珍瑤判8年 母親、妹妹也遭判刑
- 蔣萬安、沈伯洋辯論會10/31登場 有交叉詰問!吳思瑤曝蔣陣營尚未承諾「1+N」
- 市長肥皂箱最終場!300張提問單秒殺 沈伯洋承諾:若當選持續給問
- 【一文看懂】為何今年東南亞霧霾這麼嚴重
- 「外國人還我錢」韓股7天市值蒸發逾28兆 散戶集體恐慌:想補倉都沒錢
- 「先斬後奏」行政瑕疵致M1A2T採購預算增48億 章元勳等7將校遭懲處
- 大帳房當共諜跑了!高金素梅涉貪被延長境管8月 北院:已是最低程度
- 防內線管太嚴? 基金經理人「養機場」傳擬鬆綁 金管會:無具體時間表
- 這家日本連鎖餐飲漲價6% 股價反而猛爆飆漲近8%
- AI熱潮帶旺薪資!前8月總薪資年增4.55%、創近16年同期最大增幅
- 中共紀念孫中山誕辰160週年 陸委會禁我官員參加
- 有片/學運與民運合流 阿爾巴尼亞連3天示威反川普女婿濕地開發案
- 前9月外商投資台灣192億美元 美光占一半 台中先進封測二廠今天啟用
- 沈伯洋父公司再遭制裁 梁文傑:中共赤裸裸介入台北市長選舉
- 富邦金前9月大賺1272億元 EPS 8.8元創同期次高
- 敲定了!蔣萬安、沈伯洋首場辯論10/31中午登場
- 第四法人狂掃ETF市值雙雄近500億!0050淨申購378億奔新高
【台積電法說懶人包】魏哲家重申:不留商機給對手!為A14產能做好準備 談話7大重點一次看
2026-10-15 18:18 / 作者 戴嘉芬
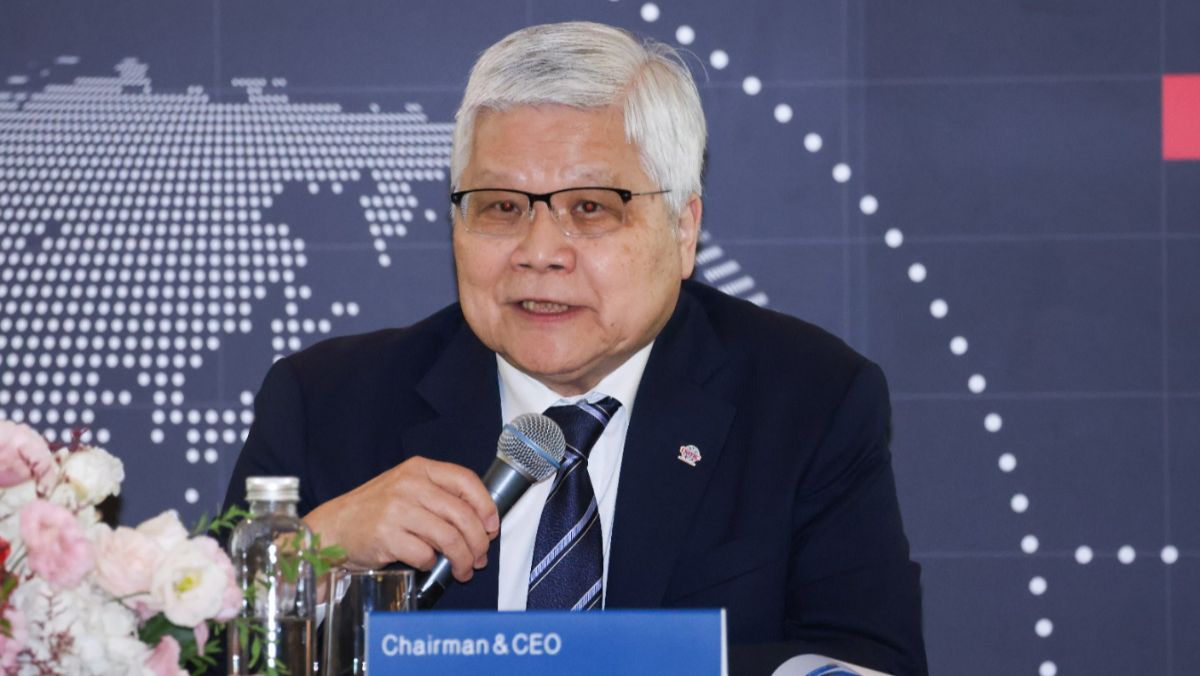
台積電董事長魏哲家。資料照,廖瑞祥攝
台積電今日(10/15)召開第三季法說會。由於AI市場依然強勁,客戶需求持續旺盛,董事長魏哲家在會中宣布上修今年全年美元營收成長率至44%。全年資本支出維持600億至640億美元不變,2026年至2028年對資本支出的投資相較過去三年將顯著增加,以支持客戶成長。他強調,「台積電無意將任何商機留給對手,要爭取所有可能的業務」。以下是台積電法說重點一次看:
Q3合併營收約新台幣1兆4,942.4億元,年增50.9%,季增17.6%。稅後純益達7,630.6億元。每股盈餘29.43元,皆年增68.7%,季增8%。若以美元計算,2026年第三季營收為467.2億,年增41.2%,季增16.2%,超越財測高標。
因2奈米量產稀釋利潤影響,2026年第三季毛利率為66.4%,相較上季67.7%,下降1.3個百分點,符合財測預期。營業利益率為58.7%,稅後純益率則為51.1%。
台積電財務長黃仁昭表示,預計第四季營收將介於523億至543億美元之間(約1兆6631.4億至1兆7267.4億元新台幣),以中間值計算,約季增14%。基於1美元兌換31.8新台幣的匯率假設,預期毛利率預計65%至67%,營業利益率約56.5%至58.5%之間。
他繼續指出,第四季毛利率展望的中位數為66%,主要原因是2奈米技術產能快速提升下持續的利潤稀釋,以及來自海外晶圓廠的利潤稀釋。不過這些影響預期會有部分被成本優化措施,包含生產效率提升和跨製程的產能優化所抵消。
黃仁昭指出,受惠於台積電整體製造規模較大以及成本優化措施,預期海外晶圓廠量產所導致的毛利率稀釋在2026年全年將接近2%,未來隨著更多晶圓廠將於美國量產,海外晶圓廠量產所導致的毛利率稀釋在接下來數年將擴大為3~4%。
台積電今年前三季累計營收已達新台幣3兆8,987.27億元,較去年同期增加了41.1%。若以第四季展望的高標(1兆7267.4億元)計算,今年全年營收可望達到5兆6254.67億元新台幣,約年增48%。以美元計,台積電全年營收則可達1771,2億美元,約年增44.68%。
A14為第二代奈米片電晶體,採用台積電的NanoFlex Pro 技術,透過尺寸微縮來實現功耗、效能與面積方面的提升。魏哲家強調,已觀察到客戶對A14有高度採用意願,包含業界所有主要廠商。
台積電已為A14製程技術的產能做好準備,試產將依計畫於2027年進行,並於2028年開始量產。
魏哲家指出,台積電正以前所未有的速度拓展產能以滿足客戶需求。全球有近20座晶圓廠正依規畫進行中;未來幾年,將在台灣興建13座先進製程晶圓廠和先進封裝廠,以及其他5至6座在海外的晶圓廠。
在3奈米擴產方面,在台灣,位於南科新建的3奈米晶圓廠正按計畫順利進行中,並預計在2027 年上半年開始量產。魏哲家強調,台積電已決定在台南再增加一座3奈米晶圓廠,預計2028年上半年量產。
在美國亞利桑那州,第二座晶圓廠已經完成興建,正在進行設備移入和安裝,這座晶圓廠的進度較先前計畫稍微提前,將於2027年第三季量產。日本第二座晶圓廠中採用3 奈米技術的計畫正順利進行中,預計2028開始量產。
法人關注台積電是否規劃於德州設廠,以及與全球首富馬斯克旗下Terafab超大晶圓廠計畫的合作。魏哲家表示,台積電大部分的大型客戶都在美國,他們強烈要求台積電增加在地產能,這是必須的。
因此,除了亞利桑那州之外,台積電近期確實評估了在德州擴展產能的可能性,並從亞利桑那派遣團隊前往德州進行評估。同時,「我們也與希望興建晶圓廠的客戶進行討論,評估是否能共同利用該產能。目前討論仍在進行中,多種合作模式都有可能,但核心原則是「晶圓廠必須由台積電營運」。
法人關注,台積電部分客戶之間,存在相互轉讓產能配額現象,台積電是否允許這樣的做法?對此,魏哲家強調,台積電的核心原則是絕不允許客戶囤積或轉售產能配額。在極少數特定情況下,客戶可以透過IP授權協議進行合作,但這絕非普遍做法,且規模非常微小。
台積電規劃在2030年之後導入High-NA EUV(高數值孔徑極紫外光微影設備),法人關注競爭對手更早採用High-NA EUV,是否會導致台積電在技術領先地處於劣勢?對此,魏哲家表示,台積電在評估任何新工具時,前提是它必須能在合理成本下達到最佳技術成熟度以進行量產。
「我們認為,2030年 High-NA EUV 的技術與成本才會達到成熟合理的商業點。」他強調,工具固然重要,但台積電擁有業界最佳的技術應用與量產能力。「我們非常有自信,台積電依然是為客戶提供最先進技術的最佳企業,完全不擔心處於劣勢。」
最新more>
- 教宗肺腺癌手術後恢復良好 教廷:已在醫院開始辦公
- 國小學歷「僅4年取得碩士」 同等學力「吳寶春條款」亂象頻傳...教育部喊修正
- 通膨升溫AI憂慮揮之不去 美股週四開盤科技股領跌
- 重提2017遞紙條給蔣萬安往事 黃國昌:不同黨派的人為了重要價值仍可合作
- 柯震東雙金槓龜「找王大陸散心」 聞蔡康永遭中國封殺這樣說
- 【新聞直擊】台北市長辯論時間敲定 蔣萬安、沈伯洋10/31正面交鋒
- 歷史性勞權改革!巴西通過修憲案 廢除「做六休一」、每週工時下修至40小時
- 攝影家宋隆泉辭世 228平反運動、民進黨創黨合照留歷史見證
- 找阿姨當人頭詐助理費!桃園藍議員朱珍瑤判8年 母親、妹妹也遭判刑
- 超級地獄梗!黃國昌邀蔣萬安打地鼠 要平「安鼠之患」
熱門more>
- 「我的世界徹底崩塌」媽哭倒女兒塔位前 花蓮女師遭侵犯殘殺!瘖啞男判死刑
- 時隔八年又刮中頭獎 加拿大夫婦創下幸運財神紀錄
- 加州恐怖豪宅!「監控、毆打、虐待」21童竟都代孕 華裔夫妻嚇壞檢察官「天價保金曝光」
- 16歲高中女「沒去學校考試」 台中漢神百貨墜樓不治
- 為何盯上「25歲盧姓女子」!桃園割喉焚屍男手握1物、3處縱火、蜘蛛人式爬牆逃
- 高雄知名進口商副總開賓士離奇失蹤3天 家屬懸賞百萬尋人…山谷尋獲
- 一杯奶茶掀品牌危機?LVMH贏了官司輸了業績 中國買氣下滑拖累Q3表現
- 張俊傑共諜案滾雪球!高金素梅助理林怡君確定羈押兩月 高檢署提訊密查
- AI照挽手賴惠員逛101精品!賈永婕高EQ回應穿純樸:Dior應付我們代言費
- 蔡康永「穿黑西裝」藏高級酸!賈永婕急喊12字 網蓋樓留言:還繼續辯嗎?