
快訊
- 卓榮泰立院秀洋流船員證王鴻薇嗆檢舉 政院澄清私下分享、律師批王法盲
- 台指期攻頂四萬九 10月ETF除息秀+科技法說 台股五萬大關不遠了
- 高雄17歲少女高處墜落 「砸中消防員」2人雙雙送醫
- 【更新】嚴打賄選!送選民肉粽、提杯「超過500元」鬧大了 屏東里長參選人遭聲押獲准
- 北市府廣場10月動工!張益贍爆要蓋「風水池」:幫蔣萬安改運?
- 與柯志恩「雙柯」合體 柯文哲:打法太保守應該叫黃國昌當總幹事
- 川普的「中國通」盟友:對台立場須保持堅定 阻中國萌生武統念頭
- 美媒:杜拜航空副機長曾因激進思想遭阿曼禁飛 坦承企圖讓客機墜毀以色列
- 青鳥募資挺沈伯洋掀爭議!凌濤赴監院告發 發起人道歉:未獲沈辦同意
- 南韓不認承諾投資阿拉斯加LNG 川普威脅:那我就收更多錢
- 日本楓紅時間延後!氣象專家曝出遊攻略:這幾區多延5到10天
- 浣熊「新兵營」流血的都是教官 最後一堂「驚嚇課」要狠心教
- 新竹棒球場圖利案不起訴確定!高檢署駁回再議 林智堅回應了
- 「美軍比海珊還殘暴」伊拉克歡慶美國撤軍 卻恐懼「安全真空」
- 葉門瀕臨全面內戰 沙國擬數週內猛攻青年運動、奪回曼德海峽
- 距台灣僅110公里!美軍反艦飛彈將首度現身與那國島演習 美媒:將激怒北京
- 房東公益出租收入每月享1.5萬免稅額 卻因房客這行為遭補稅
- 轉讓預售屋大賺漏報稅 遭國稅局逮到補稅加重罰共數百萬元
- 竹北藍白合破局負面效應發酵!民眾黨竹縣悲觀估「坐一望二」 參選人打擦邊球續命
- 【太說軍武】共軍間諜衛星揭我「多域作戰」重要性!向美太空軍取經?專家曝四面向防衛
房東公益出租收入每月享1.5萬免稅額 卻因房客這行為遭補稅
2026-10-03 08:10 / 作者 吳馥馨
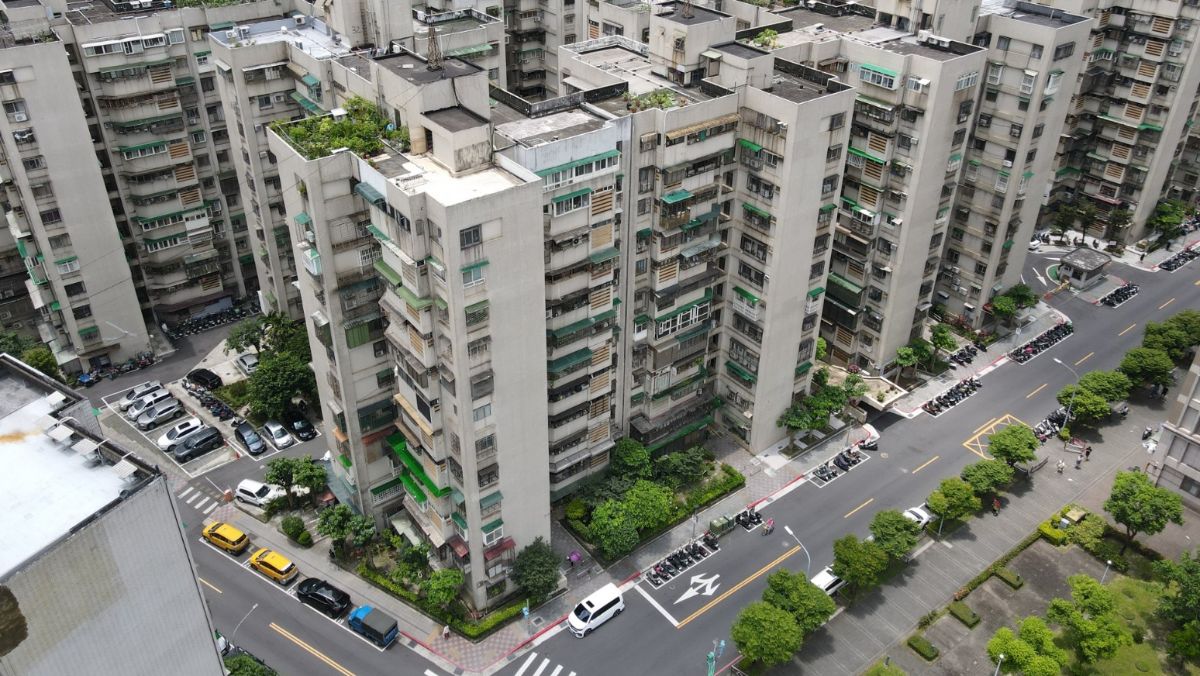
公益出租人租金收入,每屋每月享1.5萬免稅額,但若承租人做營業使用將被取消租稅優惠。李政龍攝
財政部中區國稅局表示,依住宅法第15條規定,公益出租人將住宅出租給領有政府租金補助的承租人居住使用,其於住宅出租期間所獲租金收入,免納綜合所得稅。但每屋每月租金收入免稅額度不逾新台幣15000元。中區國稅局說明,住宅法規定的公益出租人制度,是為了鼓勵屋主將住宅出租給符合租金補貼資格的民眾,提供屋主享有綜合所得稅減免等租稅優惠,以達到擴大社會住宅量能,落實住宅法的租屋協助政策,減輕弱勢與負擔能力薄弱者的居住負擔。
但承租人若不符合租金補貼申請資格,屋主出租住宅所獲的租金收入,就無法適用綜所稅租稅優惠規定。
中區國稅局指出,近期受理復查案件時發現,有屋主在未確認承租人是否取得主管機關租金補貼資格的情況下,於辦理綜合所得稅結算申報時,列報扣除公益出租人的租金收入免稅額。
但卻發現,承租人承租房屋並未做居住使用,而是供營業使用,已不符合租金補貼資格,因此國稅局取消屋主列報租金收入免稅額,並核定補徵稅額。
中區國稅局特別提醒,屋主在簽訂租約及申報所得稅前,應先確認承租人是否符合租金補貼資格,以維護自身節稅權益。
最新more>
- 卓榮泰立院秀洋流船員證王鴻薇嗆檢舉 政院澄清私下分享、律師批王法盲
- 台指期攻頂四萬九 10月ETF除息秀+科技法說 台股五萬大關不遠了
- 高雄17歲少女高處墜落 「砸中消防員」2人雙雙送醫
- 【更新】嚴打賄選!送選民肉粽、提杯「超過500元」鬧大了 屏東里長參選人遭聲押獲准
- 北市府廣場10月動工!張益贍爆要蓋「風水池」:幫蔣萬安改運?
- 小S銀赫助攻《宇宙啦啦隊》女團 「W!nky」兌現百萬公約
- 與柯志恩「雙柯」合體 柯文哲:打法太保守應該叫黃國昌當總幹事
- 川普的「中國通」盟友:對台立場須保持堅定 阻中國萌生武統念頭
- 【路樹悲歌】仁愛路林蔭大道變了?高嘉瑜批樹被砍後將設熊讚裝置藝術 市府回應了
- 卓揆立院議場秀沈伯洋文宣 國民黨:帶頭模糊行政與選舉界線
熱門more>
- 高雄運屍凶殺「一夜多7共犯」 8殺1人熱熔條狂抽凌虐!取命原因曝光
- 彰化男肋骨斷14根離奇亡 3千萬遺產轉堂哥名下!躺「鈔票床」炫富
- 具教煥認了瞞婚4年 扶正導演李玉燮
- 亞運》代表團第50面獎牌出爐!跆拳道洪俊義摘銀12年來第一人
- 退休當董座吸金116億!「前國安會高官」二審加重判5年 兒子身故判不受理
- 桃園分署10月6日開拍 觀音5層電梯透天落入3拍搶手登場
- 知名幼兒園娃娃車突起火 燒成廢鐵!車上10童一臉驚恐
- 政院拍板!ETF證交稅明年持續停徵10年 待立院修法三讀實施
- 高雄凶殺「1公尺長熱熔條抽死人」!遺體塞後車廂 男運屍自首畫面曝
- 痛心!中秋旺季「狗肉產業鏈」曝光 動保團體裝買家...驚見雙腳殘肢和尾巴