
快訊
- 經常性「牽猴仔」賺佣金 要辦稅籍登記! 國稅局:查到連補帶罰
- 快訊/差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 前北市副處長爆權勢猥褻!貼胸熊抱女同事還噁喊「很有感覺」 一審判7月
- 國慶焰火10/10臺東登場!盤點9大海陸最佳觀賞點 海上觀焰火資訊一次看
- 路透:台積電正在評估於德州設廠 擴大在美晶片產能
- 世新大學「校門盤查」引衝突!學生爆氣對峙 校方:非針對特定活動
- 高金素梅前助理棄保大逃亡 第17名被告協助屏東訂民宿被逮
- 國慶歸國僑胞上看4800位 加碼東部旅遊補助4千 僑委會:10/5起報到可獲「三合一團結包」
- 【一文看懂】台灣也打算買 美國阿拉斯加液化天然氣計畫將動用南韓投資
- 吃羊肉爐吃到吵架!越籍男約同事單挑4刀刺死人 二審仍判10年、驅逐出境
- 砸360萬閃兵不成提告又失敗!王大陸無奈撇「爆破演藝圈」:只是第一個被抓
- 赴中帶豬肉乾返台「闖關成功」惹眾怒!她改口稱擺拍 防檢署出手了
- 小卷等海鮮易染這壞菌!松山某國小傳10生嘔吐 醫:5招防中毒
- 亞運》射下南韓鍍銅!台灣男團1分險勝 射箭代表團首面獎牌入袋
- 台股Q3震盪收紅!科技市值0053股價攻高
- 今年第6度調漲!10月電業用氣價再漲9.68% 民生、工業氣價皆凍漲
- 兒赴東沙營遭控「利益衝突」繳10萬罰金 徐佳青不認違規:將出庭證清白
- 基隆天外天垃圾掩埋場「突竄大火」烈焰衝天 「有人受困」確定逃出
- 不敵少子化!日本玩具反斗城最快今年底熄燈 唐吉訶德砸20億接手
- 營收8千萬竟拒繳59萬稅罰 醫材公司74歲董娘遭管收
經常性「牽猴仔」賺佣金 要辦稅籍登記! 國稅局:查到連補帶罰
2026-09-30 18:09 / 作者 吳馥馨
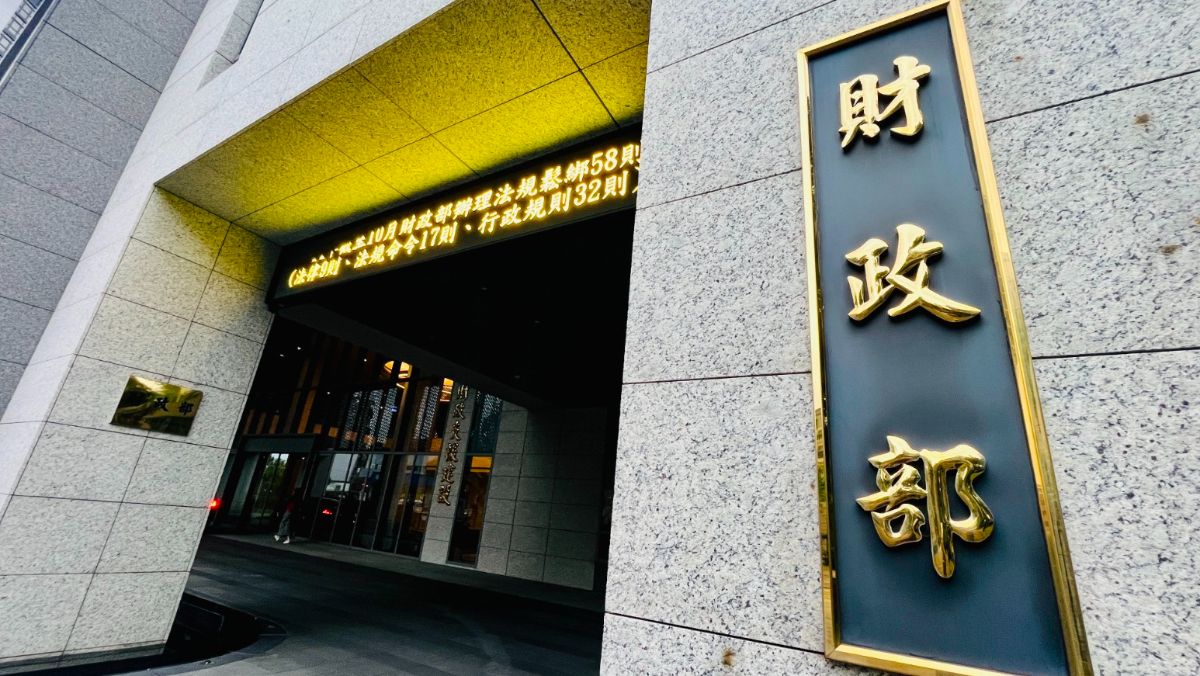
個人經常性居間、仲介或媒合交易,要辦理稅籍登記。李政龍攝
財政部中區國稅局今天表示,個人若經常從事居家、仲介或媒合交易,並收取佣金、仲介費等,就屬於銷售勞務行為,應依法辦理稅籍登記。曾查獲A君在3年之內媒合交易500多筆,已屬於「經常性」賺取佣金,卻未辦理稅登,被國稅局查到後,不只補徵漏報營業稅66萬多元,也依規定裁處罰鍰。中區國稅局說明,依營業稅法第1條規定,在我國境內銷售貨物或勞務及進口貨物,均應課徵營業稅。若提供勞務予他人,或提供貨物與他人使用、收益,以取得代價者,為銷售勞務。
因此,根據營業稅法規定,個人如果持續性、經常性從事居間、媒合交易,並賺取佣金收入,已具備營業性質,應依規定辦理稅籍登記並報繳營業稅。
中區國稅局舉例說明,A君於2023年至2025年期間,經常居間介紹乙、丙公司向甲公司採購貨物,之後由甲公司按銷售額的一定比例,給付A君佣金逾1000萬元,但A君都未辦理稅籍登記。
因A君屬於經常性提供居間、仲介勞務並收取報酬,且查獲漏報銷售額平均每月逾20萬元,已達使用統一發票標準,適用稅率5%核定補徵所漏營業稅66萬餘元,並依規定裁處罰鍰。
但如果,A君在3年期間,只介紹1筆銷售生意,但金額也高達1000萬元,是否需要辦理稅籍登記?
中區國稅局長倪麗心表示,若3年內只1筆,就不屬於「經常性從事居間、媒合交易」,但依《所得稅法》需申報個人綜合所得稅。
中區國稅局提醒,個人如有經常性從事仲介或媒合交易而取得佣金收入,應依規定辦理稅籍登記並報繳營業稅,如漏未辦理者,請儘速向所轄稽徵機關補辦稅籍登記並加計利息補報繳應納營業稅,得免予處罰,避免嗣後查獲遭補稅處罰。
最新more>
- 國銀對美曝險占比突破3成創高 美中差距擴至1708億美元
- 經常性「牽猴仔」賺佣金 要辦稅籍登記! 國稅局:查到連補帶罰
- 快訊/差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 前北市副處長爆權勢猥褻!貼胸熊抱女同事還噁喊「很有感覺」 一審判7月
- 【動畫說時事】松山某國小近10童吐瀉 出包小卷疑「金華國中」供應商
- 宏碁拋「記憶體已不缺」引震撼 群聯潘健成:供需平衡要很多年 消費電子會繼續辛苦
- 吳思賢親揭遭果陀換角真相 還原范瑋琪收陳建州送醫驚險瞬間
- 國慶焰火10/10臺東登場!盤點9大海陸最佳觀賞點 海上觀焰火資訊一次看
- 路透:台積電正在評估於德州設廠 擴大在美晶片產能
- 女足抽血案偵結!周台英涉侵占49.8萬受試費 台師大:已籌錢返還
熱門more>
- 退休當董座吸金116億!「前國安會高官」二審加重判5年 兒子身故判不受理
- 蔣萬安遭宮廟董座當眾洗臉「選舉才來」 他發文分析「連任第一張骨牌已倒下」
- 快訊/差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 北甘蔗、南香蕉爭議一次看 「農產品都是受害者」?蔣萬安、柯志恩拆彈
- 平均年薪167萬、8成破百萬!第一銀行要招320新血 明起開放報名
- 破億中和廠辦與土城賣場 新北分署10月6日隆重開賣
- 《太陽的後裔》童星長大變亞運國手!接力摘銅破南韓紀錄 瞄準2028奧運
- 好市多熱銷產品退燒了?曾22分鐘掃光、現在冰櫃一堆
- 蔣萬安甘蔗事件還沒完!網友惡搞《甘蔗記》 留言笑翻:誰說文言文沒用
- 召喚全台文豪!「北市甘蔗放路邊」4萬人朝聖 唐詩宋詞全被玩壞