
快訊
- 馬斯克吃了台積電與英特爾閉門羹? 韓媒指已全面接觸韓廠商討供應支援
- 澎湖千萬發票詐領案追出第4嫌 法院裁定10萬交保檢方抗告
- 爆奈奈子當小三「4女侍富商」!週刊、記者二審仍要賠25萬 報導不能再刊
- 川普特使魏科夫訪聖彼得堡 俄國釋放美國戰俘
- 澳議員遭男子駕車衝撞 夫:醫師搶救2天、雙腿截肢保命
- 發250萬爭議訊息!中共擴大運用 AI 操弄影響「9 合 1」選舉 國安局:對爭訊「即蒐即報」應對
- 台積電工安意外4死驚悚還原 工人連同鋼樑墜落!肇因初判出爐
- 台灣大賽/沒退路了!兄弟背水一戰打線大變動 詹子賢、曾頌恩首度同場先發
- 北韓第一妹金與正視察前線 警告南韓挑釁將受報復
- 薔琵颱風逼近!2026台北金融科技展宣布延期、10月底前公布調整時間
- 工會驚曝:中油3年前曾「跑三點半」 今年利息上看125億元 盼各界支持增資、撥補預算
- 台東農路圖利案聲押失敗!前縣長吳俊立喊「選前搞動作」 法院裁定500萬交保
- 台積電工地4死悲劇!2名現場負責人涉過失致死 各100萬交保
- 公平會禁止合併foodpanda Grab聲明:對結果失望 遺憾創新服務無法引入台灣
- 快訊/法國幻象2000D戰機東部墜毀 至少1人喪生
- 外資為何狂砍台股?摩根:台股不會一蹶不振、明年10兆游資備戰
- 難道真是詛咒?甘迺迪侄孫女癱瘓6年後上月離世、年僅42歲
- 分析:高市早苗就任日本首相一週年 除了物價,還有一連串的挑戰
- 酒駕拒測無照闖紅燈欠罰單21萬 台南男遭查封房屋家屬搬錢繳清
- 外資終於停手了!連10賣轉為買超9.6億 新台幣匯價翻升、台股強彈594點
【財經一點通】AI泡沫將至?橡樹資本創辦人曾神預言網路泡沫 這次給答案:證據不足
2026-10-21 15:41 / 作者 Fomo研究院
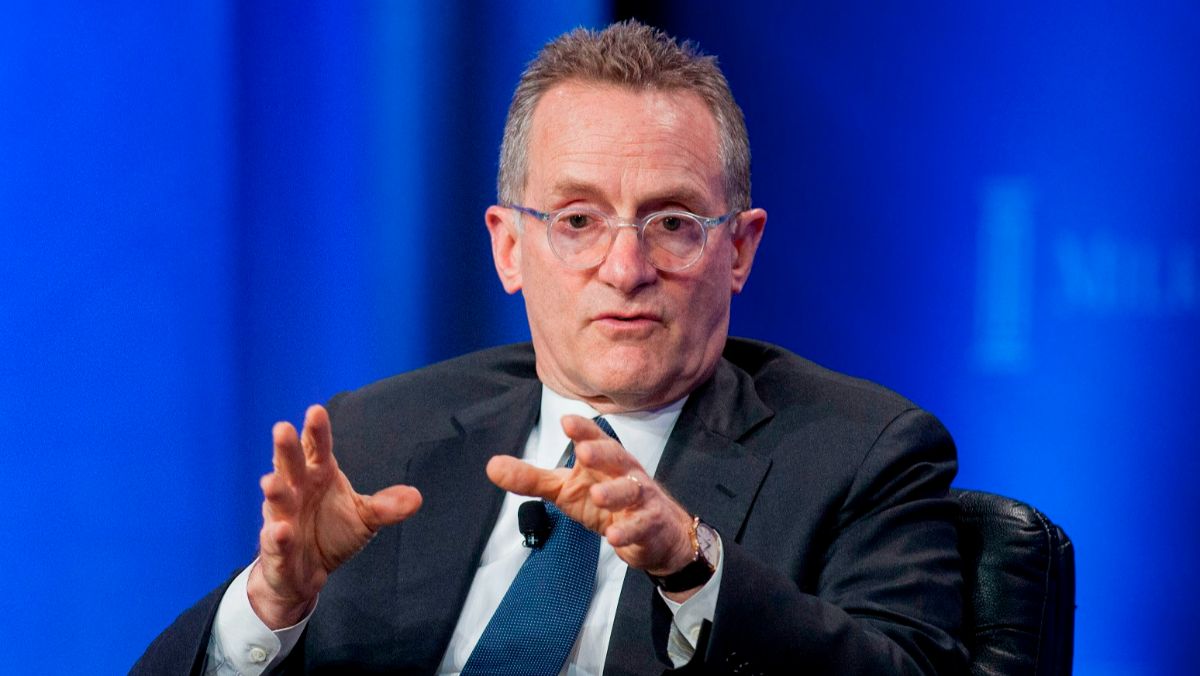
橡樹資本(Oaktree Capital)的共同創辦人 Howard Marks認為,當有夠多的人持續懷疑是不是泡沫時,就算真的有泡沫,殺傷力也會相對受控。Prensa Internacional/ZUMA Wire/路透社
最近打開財經新聞,大概每滑幾則就會看到有人問:「AI 到底是不是泡沫?」
光是上週,那斯達克 100 指數就跌了 5.5%。包含橋水基金創辦人 Ray Dalio 在內,許多知名投資人都在警告市場可能重演 2000 年的網路泡沫。
偏偏有一位當年神準預言網路泡沫破裂的大師,這次卻沒有跟著喊崩盤。他就是橡樹資本(Oaktree Capital)的共同創辦人 Howard Marks。
2000 年 1 月,網路泡沫破裂前夕,馬克斯寫了一篇名為〈bubble.com〉的備忘錄,精準點出科技股的不理性瘋狂,幾個月後泡沫真的破了。
26 年後的今天,彭博社在前兩天刊出了對他的電話專訪。馬克斯認為,AI 市場確實有些令人擔憂的現象,但根據他多年的經驗,現在還沒有足夠證據,證明我們已經身處市場最瘋狂的階段。
為什麼?
馬克斯說:「泡沫就是非理性繁榮,就是不審慎。」他又補一句:「渾然不覺也是一個好詞。」
他認為判斷泡沫不能只看股價漲多少,真正的泡沫通常伴隨著一種集體心理狀態。
就像當你發現身邊的朋友買股票短短半年就翻倍,跟著進場的人也賺了 50%,還在場外觀望的你,可能不再關心公司到底值多少錢,只開始懷疑為什麼全世界只有自己沒賺到。這就是我們常說的 FOMO(錯失恐懼症)。
馬克斯過去不斷提醒,當投資人開始相信某檔股票「無論多貴都值得買」時,泡沫就正在形成。
但他觀察現在的 AI 市場,卻發現大家雖然害怕錯過行情,卻也天天在討論 2000 年的網路泡沫、擔心估值過高,甚至質疑 AI 的資本支出能不能回本。
這就像是一場派對。最危險的派對,是所有人都喝得爛醉、完全沒人想回家。但現在這場 AI 派對裡,卻一直有人在看手錶問:「我們會不會玩得太晚了?是不是該先走?」
對馬克斯來說,只要有夠多的人持續懷疑市場是不是泡沫,就代表大家的理智線還在,就算真的有泡沫,殺傷力也會相對受控。
判斷股票貴不貴,最常用的尺叫PE。
目前美股最大的五家科技公司,平均「預估PE」大約是 23 倍;而在 2000 年網路泡沫最高峰前夕,當時最大的五家科技公司,平均預估PE高達 65 倍。
也就是說,當年的人願意等 65 年回本,現在的人只願意等 23 年。
而且今年整個美股的PE反而下降,因為市場預期公司賺錢的速度,比股價漲得還快。
馬克斯的觀察很有道理,但我們還可以再往深挖一層:知道有風險,跟採取謹慎的行為,是同一回事嗎?
看看美國銀行在 10 月 13 日公布的全球基金經理人調查:有 45% 的經理人認為 2027 年會出現 AI 泡沫,42% 持相反意見。
看似大家都很留意風險,但同一份報告卻顯示,這些操盤手對科技股的「淨加碼比例」達到 37%,創下 2020 年 8 月以來的新高。也就是說,基金經理人一邊擔心 AI 泡沫,另一邊卻持續把錢塞進科技股裡。
為什麼會這麼矛盾?因為對專業操盤手來說,風險不只是股票會不會跌,還包括「自己會不會比別人少賺」。
如果你的基金因為覺得 Nvidia 太貴而提早減碼,結果明年科技股又飆漲 30%,你的績效就會遠遠落後大盤。在等到泡沫真正破滅之前,你可能早就因為落後市場而流失大量客戶了。
因此,我們不能把所有的買盤都當成無腦的 FOMO,但也不能因為投資人嘴上討論著風險,就認定他們的行為已經足夠謹慎。
那麼,當全市場都「一邊擔心泡沫、一邊被迫繼續加碼」時,這股龐大的風險究竟去了哪裡?為什麼微軟、Meta 大舉投資 AI,本益比卻還能維持在健康的 23 倍?
答案是:真正的極限槓桿,已經從「股票市場」轉移到了「債券與私募信貸市場」。
聰明的雲端巨頭沒有把風險放在自己身上,而是把「簽 19 年長約、借高利貸買晶片」的沉重負擔,外包給了底層的 AI 算力「二房東」。
本文由「Fomo研究院」官網提供
本文為授權轉載,歡迎推薦好文,請寫信至[email protected]
最新more>
- 跟著台積電布局!達麗建設加碼鳳凰城 專攻收益型商產、看好20年租賃商機
- 沈伯洋稱「認知作戰是國跟國間戰爭」自清 蔣競辦:怎不糾正賴總統?
- 台灣大賽/張士綸昨提前退場今天仍先發 平野惠一:整年都強調隊內競爭
- 好市多黑五購物節11/23開跑!首度延長14天 黑鑽會員提早1小時入場
- 馬斯克吃了台積電與英特爾閉門羹? 韓媒指已全面接觸韓廠商討供應支援
- 澎湖千萬發票詐領案追出第4嫌 法院裁定10萬交保檢方抗告
- 新制11/10上路!台鐵APP訂票期限放寬 發車前5分鐘也能訂
- 企業做ESG有賺頭嗎?公股投顧:不轉型恐遭「本益比折價」
- 台灣大賽/勝騎士、菲力士今天皆登錄!羅戈不「中0日」出賽原因曝光
- 研討會徵才「高雅露胸、露腿」!日薪4500有條件 風濕病醫學會急澄清
熱門more>
- 桃園宮廟前「8打1」霸凌!還嗆胞妹「連妳一起打」 黃瓊慧喊:不能仗未成年輕放
- 《慶餘年》李小冉突認去年離婚!昔喜收尪8億豪宅、遭爆為男友流產2次 精彩情史速看
- 「天下第一檢」46歲檢察官涉毒遭逮畫面曝光 豬隊友1行為露餡!警察對上眼抓人還原
- 16歲高中女「沒去學校考試」 台中漢神百貨墜樓不治
- 高醫大良醫「趕回醫院救人」車禍亡 遇貓竄出!自摔倒地不治
- 震撼颱風眼!薔琵颱風太空俯瞰視角曝光 本體超巨「鏡頭快裝不下」
- 破獲太子集團洗錢案獲國際大獎 拉脫維亞情報首長參訪調查局
- 備戰首場辯論!沈伯洋找3位「總統級幕僚」助攻
- 孫芸芸姊自曝接受腎臟移植980天!大方曬腹部疤痕:生命如此美好的見證
- 蘇飛雅談星》水逆+金星逆行!人際與金錢變動加大 「觀浪第一排」4星座曝光