
快訊
- 捲吳淑珍貪污案入獄!王隆昌含冤14年「再審無罪」淚憶亡妻:妳可以瞑目了
- 川普喊「無法接受」伊朗終戰提案 德黑蘭卻曝收到美方回應
- 被控「水果、干貝醬」行賄監獄首長!纏訟11年逆轉無罪 王令麟:對合議庭致敬
- 【空中驚魂全紀錄】杜拜航空急降未墜毀有如「奇蹟」 以色列乘客共擒兇嫌高唱「絕不害怕」
- 暗設據點挖角賣晶片予廣達 中國半導體巨頭龍迅主管遭求刑1年6月
- 高雄凶殺「1公尺長熱熔條抽死人」!遺體塞後車廂 男運屍自首畫面曝
- 黃子佼買私房片判1年6月定讞 赴戒治所打掃月餘火速完成180小時勞動服務
- 重大變革!美軍時隔7年宣布新設司令部 掌AI無人機、機器人部署
- 台股8月大漲3000點!勞動基金單月大賺3667億 新制勞退分紅12.39萬元
- 致敬總統直選30年!國慶光雕10/7登場 文總11款「民主台灣紀念徽章」同步亮相
- 哭沒用!「台版地面師」詐孤老遺產1.4億元 律師蔡鴻燊二審重判25年、主謀延後判
- 因2張發票入獄3年多!前北科大教授捲「吳淑珍貪污案」 再審逆轉判無罪
- 大逆轉!王令麟被控拿「水果、干貝醬」行賄前北監副典獄長 二審均無罪
- 外銷訂單連19紅+消費旺季 台股多頭底氣勝、主動市值ETF搶先機
- 蔣萬安稱對韓國瑜「心有戚戚焉」!游錫堃讚有同理心 反問一句話酸度爆表
- 川普證實:已向習近平再提黎智英案 「希望有成果」
- 台股10月開門紅 台積電領軍、大盤漲逾百點四萬八盤堅
- 美民主黨參議員聯合聲明 籲川普速推對台軍售、攜手盟友抗中脅迫
- 記憶體漲勢放緩! 陸行之:大廠轉向「產能擴張」模式、股價或盤整
- 川普曬南韓6.4兆投資大單拉抬選情 首爾急喊「這一案」未定
美國核心PCE低於預期 為何市場不敢狂歡?阮慕驊揭4關鍵原因
2026-10-01 11:35 / 作者 陳康宜
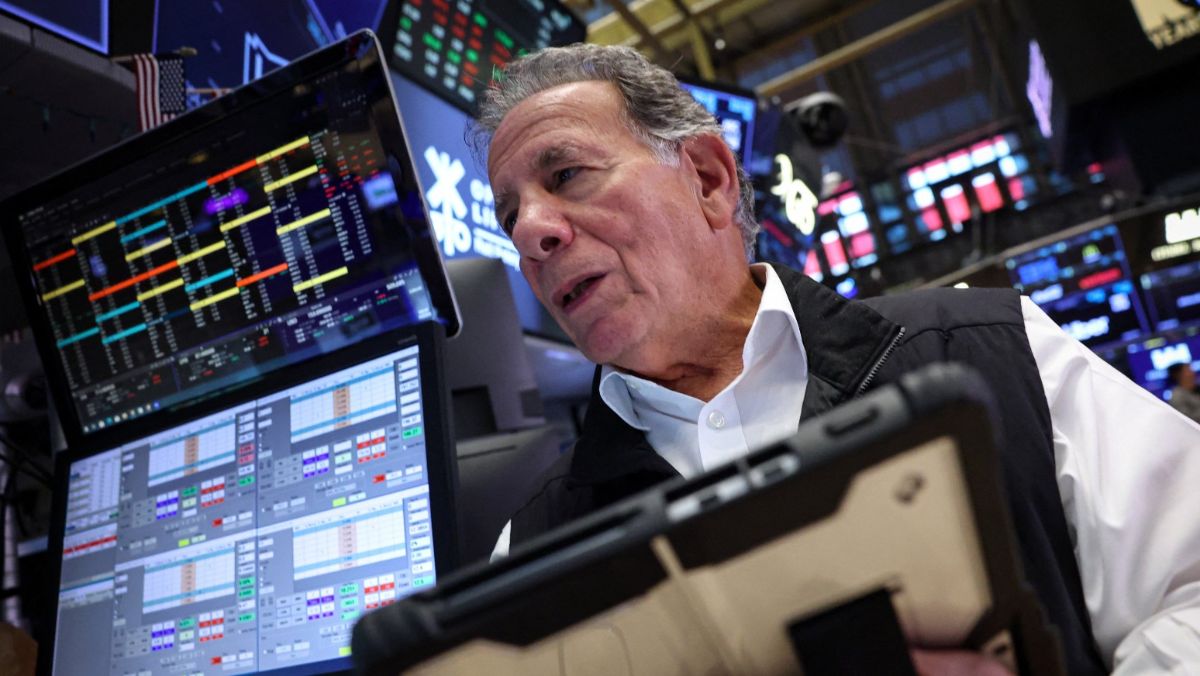
美國紐約證券交易所。路透社
美國8月通膨低於預期,但為什麼美債殖利率下跌有限?股市也不見大漲?財經專家阮慕驊提出4項理由,認為數據只緩和了情緒,沒有真正解決美債殖利率上漲的原因,後續要等油價回落、公債標售需求穩定,長端殖利率才有真正下來的空間。阮慕驊昨(9/30)在臉書指出,美國8月核心PCE物價指數年比上漲3.0%,低於市場預期的3.3%,前值為3.3%;月比上漲0.2%,預期為0.3%。整體PCE物價指數年比上漲3.4%,預期3.7%,月比上漲0.3%,符合預期。核心PCE明顯低於預期,顯示美國通脹壓力有所緩和。消息發布後美債殖利率下跌很有限,股指期貨上漲也很有限,為什麼?
他認為理由包括:一、跌幅由短到長遞減,說明數據只影響了升息預期。 2年期跌5個基點最多,5年期跌4個基點,10年期跌2.9個基點,30年期只跌1.7個基點。短天期公債對聯準會政策最敏感,核心PCE低於預期,市場稍微下修了未來升息幅度,所以短端反應較大。但長天期殖利率主要反映的是通膨風險、財政赤字與公債供給,這些問題一份8月數據改變不了,所以長端幾乎不動。
二、曲線形狀顯示,市場仍然預期聯準會還要升息。 1年期4.54%、2年期4.84%、3年期4.94%、5年期5.02%,前段一路往上走。如果市場認為升息循環結束,這一段應該是平的甚至倒掛。現在的形狀代表,市場仍在定價未來一兩年利率會更高,一份數據只是讓這個預期稍微降溫,並沒有推翻它。
三、跌完之後,水位還是比前幾天更高。 10年期即使下跌,仍在5.226%,比上週那個「2007年以來新高」的5.208%還高。20年期5.62%、30年期5.58%,長端壓力完全沒有解除。對股市來說,評價的分母沒有變小,漲幅自然有限。
四、股市三大指數漲幅幾乎一樣,也說明了問題。 標普漲0.39%、那斯達克0.38%、道瓊0.33%,差距很小。如果市場真的相信利率要轉向,對利率最敏感的科技成長股應該明顯領漲。那斯達克沒有跑贏,表示資金只是對「通膨沒有更壞」做了反應,並沒有押注降息。
阮慕驊說,簡單而言,這份數據緩解了「聯準會要大幅升息」的擔心,但沒有解決「長天期利率為什麼這麼高」的問題。後者牽涉的是油價與財政,要等油價回落、公債標售需求穩定,長端殖利率才有真正下來的空間。
最新more>
- 美國核心PCE低於預期 為何市場不敢狂歡?阮慕驊揭4關鍵原因
- 中秋教師連假高速公路從頭塞到尾 葉匡時:立院應要求陳世凱專案報告
- 台中捷運藍線8年未蓋1公分「傳預算已不夠用」 盧秀燕今曝有日商願合作BOT
- 亞運》楊勇緯奪牌夢碎 李洋擁抱送暖:你已經是很好榜樣
- 捲吳淑珍貪污案入獄!王隆昌含冤14年「再審無罪」淚憶亡妻:妳可以瞑目了
- 《何百芮》殺進AACA入圍3喜 郭書瑤嗨喊「我是喜劇演員了」
- AI圖爭議逼出繪師接力創作!沈伯洋曝下一步:邀授權集合大家創意
- 千萬元入手台北市?蛋白區仍有機會 多半只剩「兩類產品」
- 華碩智行推四合一熱顯像裝置 三重立體停車場率先導入火災預警
- 川普喊「無法接受」伊朗終戰提案 德黑蘭卻曝收到美方回應
熱門more>
- 退休當董座吸金116億!「前國安會高官」二審加重判5年 兒子身故判不受理
- 差點釀成以色列版911事件 飛以色列航班駕駛艙內爆發血腥衝突
- 桃園分署10月6日開拍 觀音5層電梯透天落入3拍搶手登場
- 平均年薪167萬、8成破百萬!第一銀行要招320新血 明起開放報名
- 71歲布魯斯威利罹失智症淡出銀幕 女兒曬「親吻額頭」近照惹哭粉絲
- 中山醫大「毒品尿液檢驗」認證遭廢止!食藥署曝原因
- 世新大學「校門盤查」引衝突!學生爆氣對峙 校方:非針對特定活動
- 女足抽血案偵結!周台英涉侵占49.8萬受試費 台師大:已籌錢返還
- 王鶴棣遭影射私處增大手術失敗 首回應「哥們的哥們很好」
- 蘇飛雅談星》金星逆行感情糾葛多!12星座煩惱曝光 「鬼打牆」這天起好轉