
快訊
- 石舫亘助陣!宜蘭合體吳宗憲妻沈嫚嫻 支持者喊:回娘家好開心
- 稱普發兩萬元92%網友挺 許宇甄:賴政府別再用不副署阻擋民意
- 考生鈕扣全貼標籤...南韓學測防AI作弊惹民怨 教育部長扛責下台
- 日本立山暴雪超驚人!氣溫急凍-12℃ 山莊遭雪封門員工徒手破冰
- 全球原油出口量創新高 油價卻回不去了?原因曝光
- 合體柯文哲、見宋楚瑜搶票 蔣萬安:黃珊珊政見四年來已具體實踐
- 巴西研究:釋放沃爾巴克氏菌蚊子 登革熱及屈公病感染減少近7成
- 秦慧珠淚灑感恩之夜遭「不讀不回」 蔣萬安喊團結:保持暢通溝通
- 賴士葆罵沈伯洋人渣 蔣萬安火速代團隊致歉:不認同過激言論
- 與柯文哲合體前…蔣萬安偕盧秀燕拜會宋楚瑜 稱「雙方相談甚歡」
- 俄貨輪波羅的海遇襲 芬蘭示警:俄烏戰火已「波及」鄰近地區
- 真心換絕情?秦慧珠:邀蔣萬安、藍委出席感恩之夜被「不讀不回」
- BTS柾國高雄Vlog配樂藏驚喜!竟是台灣吉他詩人作品 董運昌發聲致謝
- 美伊持續外交斡旋 德黑蘭促接受條件「否則討論重開荷姆茲海峽無意義」
- 麻煩大了!加州檢方追查中國晶片交易 輝達恐吃刑事官司
- 俄飛彈無人機疑闖領空 北約秘書長矢言「捍衛波蘭每一寸領土」
- AI神話破滅?高盛「恐慌指數」逼近滿分 美股下週賣壓恐更猛
- 民眾黨選前之夜在哪裡?!柯文哲稱「理論上有活動」 地方無奈曝隱憂
- 貝森特:將查明輝達是否透過空殼公司向中國出售Blackwell晶片
- 【玻纖布翻身】AI引爆搶料潮!台廠喜迎漲價紅利 石英布成新戰場
【吳芳銘觀點】美債倒戈、美股崩跌與AI泡沫:美國聯準會陷入2018年式政策困局
2026-11-22 13:42 / 作者 吳芳銘 / 政治經濟觀察員
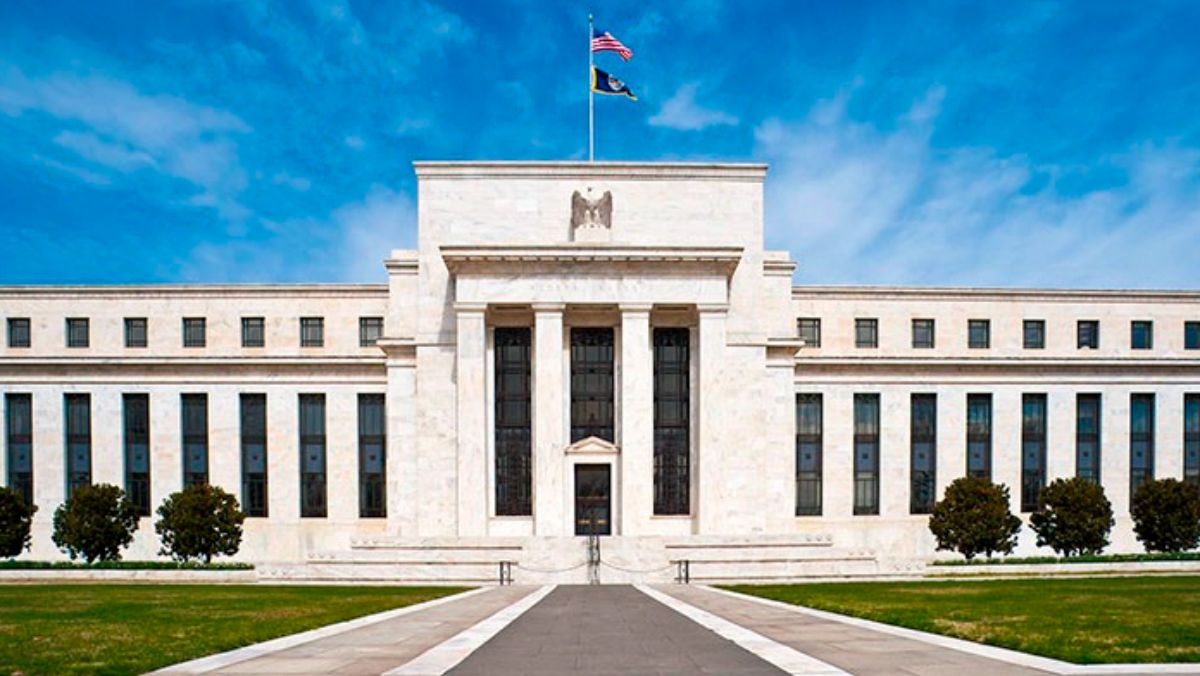
一場跨市場的不同金融工具正在全面進行壓力測試,考驗著美元霸權與美國經濟的承受極限。圖為美國聯準會。翻攝Federal Reserve's History官網
資本巿場最危險的時刻,是股票、黃金、原物料同時遭到拋售,連傳統避險資產都失去保護作用之際。這代表市場可能不再只是調整投資組合,而是開始全面撤出風險、搶奪現金。一場跨市場的不同金融工具正在全面進行壓力測試,考驗著美元霸權與美國經濟的承受極限。當前美國金融市場正出現這種不尋常的景象。標準普爾500(S&P 500)指數連續7個交易日累計下跌8.6%,創2020年2月以來最長連跌紀錄,較10月6日歷史高點回檔超過約11.6%。那斯達克綜合指數(NASDAQ Composite)單週重挫約1成,自高點跌落18.05%。費城半導體指數(SOX)單週跌落17.13%,近1個月如雪崩大跌約22.0%。
科技股遭遇猛烈拋售,VIX恐慌指數一度逼近40,VIX自10月低點起飆升逾100%。自10月的高點以來,美股市值蒸發約6兆美元。同時,值得關注的是,黃金、白銀、銅及比特幣也同步走弱,顯示這場震盪已經超越科技股的單一修正,觸及整體金融體系的流動性敏感神經。
黃金等同步走弱,顯示這場震盪已經超越科技股的單一修正。路透社資料照片
目前情勢如2018年末,正在從類股輪動轉向全面變現與去槓桿。當年聯準會持續升息,最後股市重挫迫使聯準會改變政策立場。如今,相似的政策矛盾再次浮現,只是這次市場背後多了人工智慧(AI)投資熱潮與美國政府更為沉重的債務負擔這個更龐大的變數。
2018年,聯準會全年4度升息,12月更將利率提高至2.25%至2.50%。但是,全球經濟成長放緩、美中貿易摩擦升高,加上金融環境持續緊縮,標普500從9月的高峰至12月24日的低點崩跌19.8%,幾乎進入熊市。
2019年1月,時任聯準會主席鮑爾(Jerome Powell)釋出保持耐心的訊號,市場隨即反彈。這段歷史說明,貨幣政策並非只看通膨數字,也必須考慮金融市場能否承受緊縮的壓力。
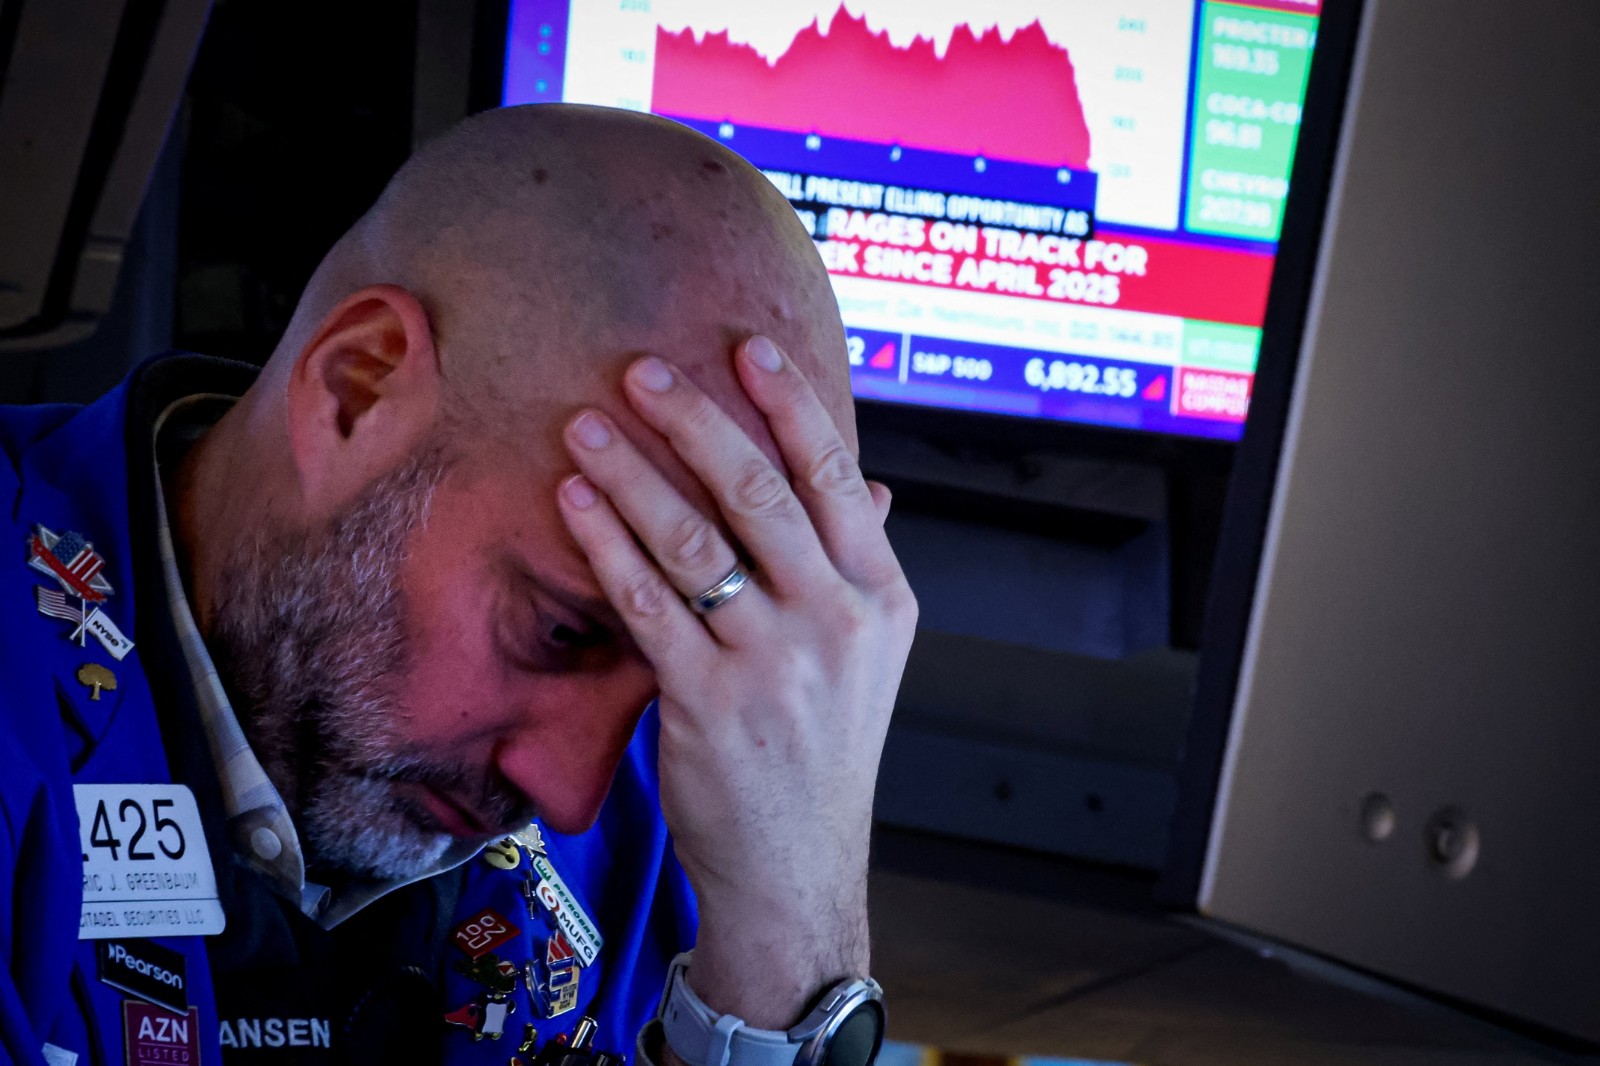
科技股遭遇猛烈拋售,標普更創2020年2月以來最長連跌紀錄。路透社資料照片
眼前,市場全面大拋售,從科技股擴散至公用事業、民生消費等防禦性產業。當市場連原本用來避險的資產——黃金都開始出售,問題就不只是投資人對經濟前景失去信心,而可能是槓桿部位遭到迫使平倉,資金需求凌駕資產配置。
不過,2018年與現在並非完全相同。當前通膨仍高於聯準會2%的政策目標,部分官員甚至提出12月可能升息兩碼。這將使得聯準會面臨兩難困境:如果繼續升息,可能加劇金融市場壓力;但若太早轉向,又可能讓通膨預期重新失控。
這次美股牽動全球股市震盪,尤其亞洲股市如台股、韓股與日股等跌跌不休,反映出一個核心問題,亦即是AI產業的估值邏輯正在改變。
過去兩年,華爾街相信AI將帶來科技革命,因此只要企業持續擴大資本支出,市場便願意給予更高估值。但近半年到現在,投資人始終在追問:投入數千億美元的算力建設,究竟何時能轉化為獲利與自由現金流?
輝達(NVIDIA)股價連續7個交易日下跌,單週重挫逾兩成,台積電、SK海力士(SK Hynix)、博通(Broadcom)、美光(Micron Technology)、超微(AMD)及其他半導體與雲端運算企業也遭到大幅調節。即使部分企業財報優於預期,仍無法抵銷市場對估值、融資與資本支出的疑慮。
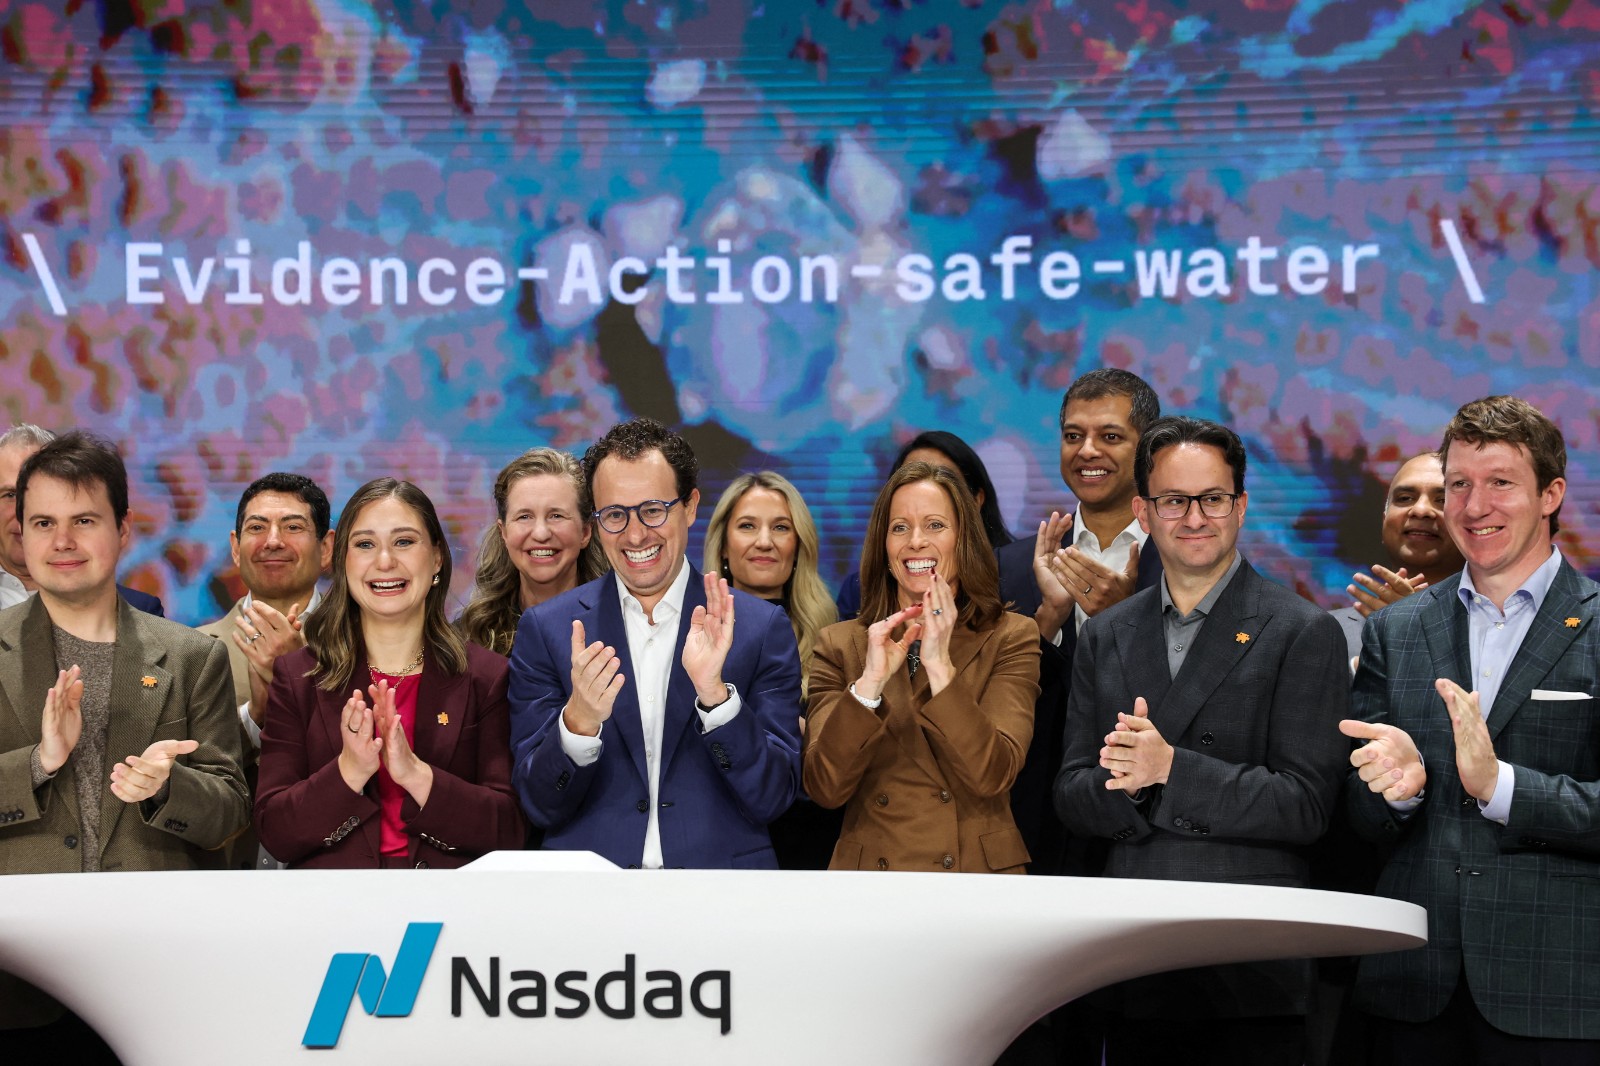
Anthropic上市原本被視為AI產業資本市場的重大里程碑。路透社
史上最大的公開發行(IPO),Anthropic上市原本被視為AI產業資本市場的重大里程碑,卻也暴露:技術領先不等於擁有定價權的問題。當大型語言模型(LLM)價格持續下滑,企業客戶可在不同平台之間轉換,或許說明技術優勢未必能轉化為長期超額利潤。
值得注意的是,微軟(Microsoft)、谷歌(Google)、亞馬遜(Amazon)、Meta與甲骨文(Oracle)等5大科技企業,今年前9個月資本支出合計5,569億美元,已超過同期5,429億美元的營運現金流。合計自由現金流更由去年同期盈餘1,435億美元,轉為赤字140億美元。
這釋出一個重要的轉折訊號:科技巨頭第一次面臨投資支出超過自身現金創造能力的壓力。當資本支出必須更多依賴發債支應,AI產業將不再只是科技的軍備競賽,也開始成為利率、信用與債務風險的承壓競賽。
以前市場對蘋果(Apple)在AI落後上頗多指責,現在卻對其相對克制的AI投資策略給予肯定,正好反映投資邏輯的轉變。華爾街不再只獎勵敢於燒錢的企業,而是回歸基本財務健全的要求,重新重視現金流、資產負債表與投資報酬率。
值得玩味的,是股票市場暴跌之際,包括美債在內的全球主要國家-——德國、日本與澳洲公債的殖利率卻反向下滑,觸及或創下一週多來低點。此前通膨數據偏高,加上聯準會理事接連釋放鷹派訊號,兩年期美債殖利率一度大幅攀升,市場甚至開始計入後續升息的可能性。但接下來一週,兩年期殖利率回落約22個基點,10年期殖利率也從5.15%附近降至5%以下。
這種反轉並非單純看好債券,而是市場開始重新計算美聯儲的政策空間。兩年期美債殖利率高度反映未來短期利率預期。當它開始下跌,代表投資人不再相信聯準會將無限制地持續升息。股票大跌、金融條件急速收緊,已經產生類似貨幣緊縮的效果。
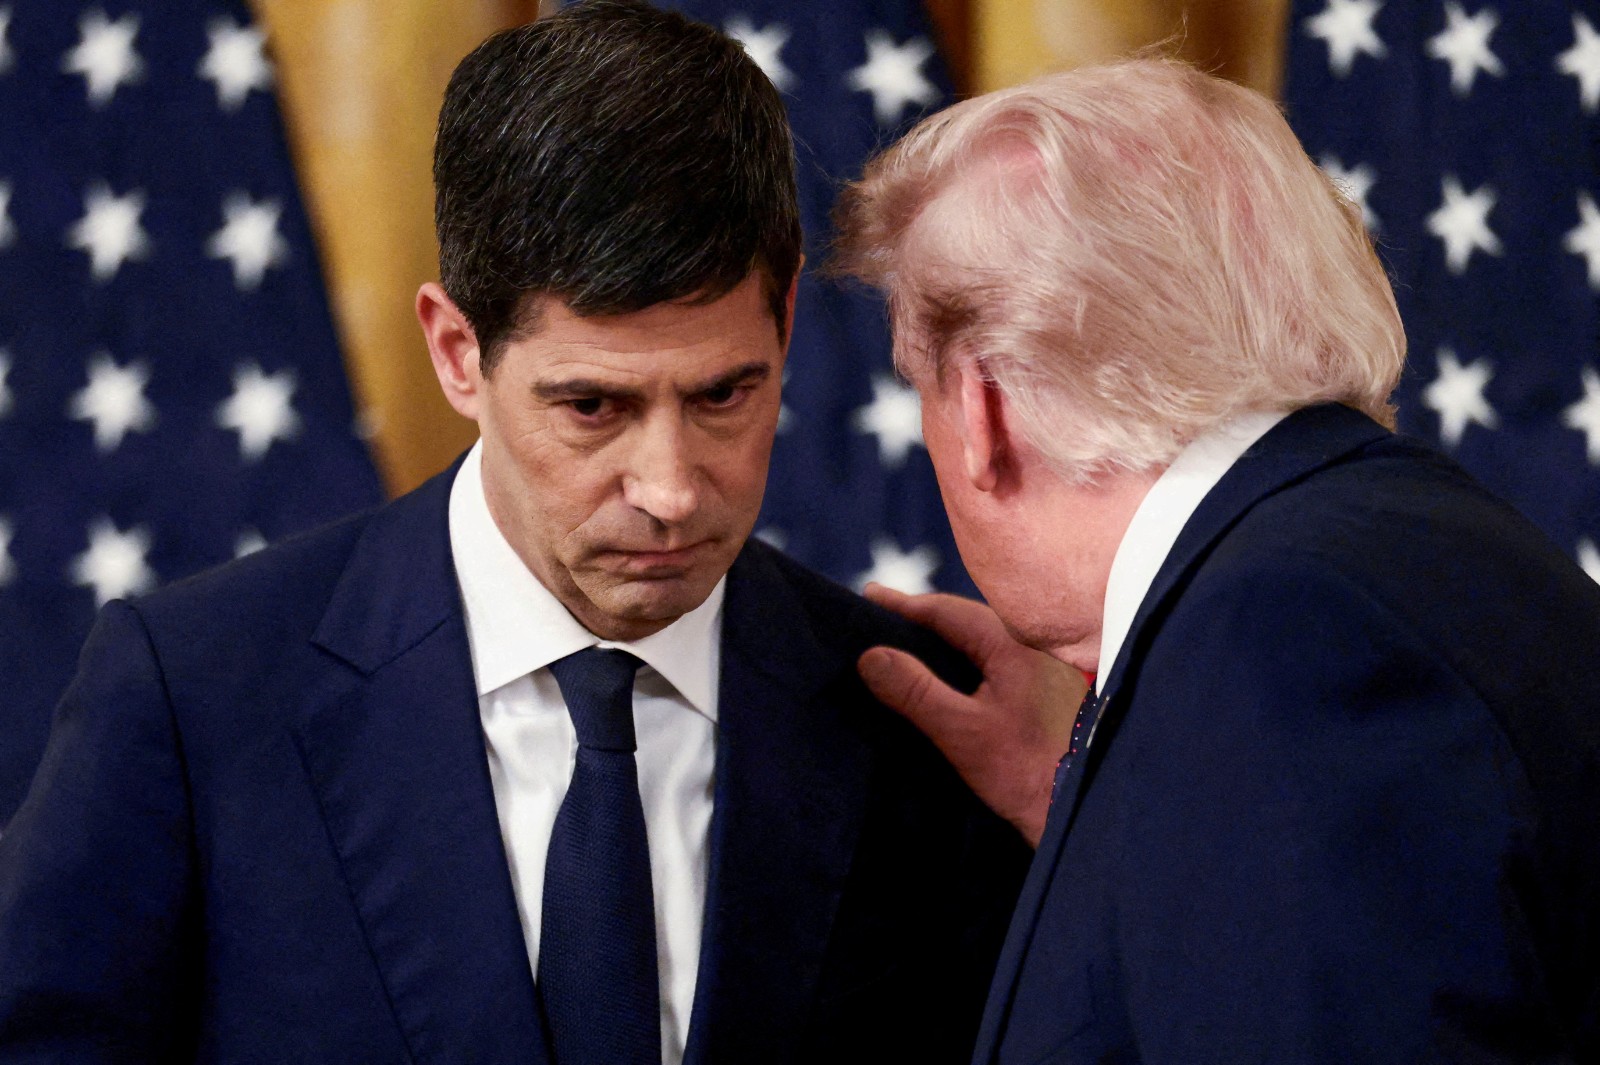
面對美債攀升,美國總統川普呼籲聯準會做出有別以往的決定。左為聯準會主席華許。路透社資料照片
換言之,市場正在替聯準會完成部分緊縮工作。和川普(Donald Trump)同樣主張降息的美國財政部長貝森特(Scott Bessent),也公開主張聯準會應該向前看,而不是只根據過去的通膨數據決策。這番話背後有更現實的考量:美債總額已超過40兆美元,利率每提高一個幅度,都可能增加政府未來的融資成本。
只是,聯準會並不一定接受市場的這套邏輯。如果股市下跌帶動債券上漲、融資成本下降,金融環境反而重新寬鬆,可能抵銷抗通膨效果。因此,這或將也形成一個弔詭的局面:當市場越期待降息,金融條件越寬鬆,聯準會反而越有理由維持強硬立場。
在美國債務壓力之外,另一個不可忽視的變數來自日本。日本長期是美國國債最大的海外持有國之一,持有規模超過1兆美元。過去日本長期維持低利率,使日本資金得以流向美國債券及其他海外資產,成為全球美元金融體系的重要資金來源。
但如果日本央行持續升息,日本國內資產的報酬率提高,日圓資金便可能重新評估海外投資的必要性。這不代表日本必然大規模出售美債,卻隱藏著美國不能再理所當然地依賴低成本的海外資金。
當日本央行持續升息,代表美國不能再理所當然地依賴低成本的海外資金。路透社資料照片
這個問題示意著,美國長期債務的結構性風險。當政府必須不斷發行新債償還舊債,卻同時面臨海外資金回流、利率上升與財政赤字擴大的壓力,美債市場的承接能力就會受到考驗。
因此,美元、美債與黃金之間的競爭,除事關是否升息、幅度與時間長短外,也不只是短期資產價格的消長,更是國際資本對美國信用、財政紀律及貨幣政策的重新評價。
另外,黃金近期與股票同步下跌,也不宜直接解讀為美元信用危機已經解除。當投資人需要現金補繳保證金或降低槓桿等流動性不足時,連黃金也可能成為變現的標的。值得觀察的是,當流動性壓力緩解後,黃金是否重新獲得避險資金青睞。
目前市場同時存在兩種力量:一邊是聯準會堅持壓制通膨,另一邊是金融市場與美國財政部希望降低資金成本,兩種力量持續作用中。
2018年的經驗顯示,當金融市場承受不了緊縮,聯準會最終可能調整政策;但是,2022年的教訓也提醒市場,若通膨仍然頑固,過早押注政策轉向,最後可能付出更大代價。
因此,關鍵不在於美股已經崩跌了多少,也不在於10年期美債殖利率是否跌破5%,重要在於通膨是否真正回到下降軌道,以及經濟放緩是否已經足以改變聯準會的政策判斷。
接下來的PCE物價指數、就業數據及聯準會利率預測,將成為重要觀察指標。若通膨降溫,市場可能迎來政策預期修正;但若物價指數依舊頑固,現在的債券反彈就可能只是短暫的避險行為,而不是貨幣政策轉向的前兆。
過去經驗顯示,若通膨仍然頑固,過早押注政策轉向,最後可能付出更大代價。美聯社資料照片
這場危機揭示出,美國經濟正在面對三道壓力:高利率對金融市場的衝擊、AI投資能否創造足夠現金流,以及巨額政府債務對貨幣政策的反向制約。
聯準會或許可以選擇升息,也可以選擇暫停,但無法同時保證低通膨、低利率與金融市場穩定。當AI企業需要便宜資金、政府需要低成本發債、投資人需要資產價格上漲,但是聯準會的職責卻必須優先維持物價穩定,這些目標終究會發生衝突。
2018年的市場教訓,是股市崩跌迫使聯準會轉向;2026年的考驗,則是美國能否在AI資本狂潮、通膨壓力與高達40兆美元的債務之間,找到一條不致引爆金融危機的道路。
這一次,聯準會面對的已不只是股市巨幅震盪的考驗,一個愈來愈難以承受高利率的美國金融體系才是大考。
作者為政治經濟觀察員
最新more>
- 相伴46年摯愛入夢!顧安生告別式大咖後輩送別 胡錦哭紅眼、嗓子也啞了
- 賴士葆、傅崐萁都罵他「人渣」!沈伯洋幽默反問:是通關密語?
- 【吳芳銘觀點】美債倒戈、美股崩跌與AI泡沫:美國聯準會陷入2018年式政策困局
- 曾罹腦瘤、背2億債務!徐亨宣布轉戰導演 吐心聲:奮力最後一戰
- 石舫亘助陣!宜蘭合體吳宗憲妻沈嫚嫻 支持者喊:回娘家好開心
- 稱普發兩萬元92%網友挺 許宇甄:賴政府別再用不副署阻擋民意
- 考生鈕扣全貼標籤...南韓學測防AI作弊惹民怨 教育部長扛責下台
- 「UVERworld」堅持不唱安可破功 TAKUYA∞自爆:脫光準備沖澡被叫出來
- 日本立山暴雪超驚人!氣溫急凍-12℃ 山莊遭雪封門員工徒手破冰
- 11/28投票日天氣出爐!下週鋒面、東北季風接力報到
熱門more>
- 疏運返鄉投票人潮!高鐵紅眼列車凌晨2時收班 工會提3訴求「拒絕強迫加班」
- 【風光不再2-2】光電淪政黨惡鬥砲灰!前3季只設792MW成績9年來最差 不及風電6成
- 【風光不再2-1】亞洲最大離岸風場明年人力剩30人 海龍員工接獲資遣通知嘆年關難過
- 軍公教加薪有譜!專業、主管加給各增2000元 回溯7/1補發
- 鷲鳥霸佔鱷魚屍卻吃不到、母豹飛車旁翻垃圾覓食 獲攝影獎推薦
- 清晨4點躺床滑手機!台南男大生傍晚叫不醒 陳屍宿舍...家屬悲痛招魂
- 真的只到今年底!經濟部:節能家電汰換補助3000元 12/31落日
- 百年甘澍宮陷火海!這一幕信徒心碎「甘露媽」正殿全毀
- 傳16奈米以下晶片停供中國!台積電跌回「蛋清」價
- 【水象星座運勢】11/21 巨蟹座多財富多、天蠍座分享愛給家人、雙魚座應變危機