
快訊
- 捲吳淑珍南港展覽館案冤獄3年 前教授王隆昌無罪確定
- 幣安恢復提領後迅速流失36.4億美元 稱已補回95%遇竊資產
- 抹黑張淑娟滾床單二審輕判周玉蔻蔡玉真 高檢署今提上訴
- 暴力升級!法國員警遭扔汽油彈「腿部著火」 檢方調查謀殺未遂
- 打還是不打?川普與納坦雅胡通話 傳表態希望和伊朗談判
- 美期中選舉民主黨若勝 川普關稅政策仍難推翻!原因曝光
- 聯發科Q4獲利低於預期、TPU出貨恐降! 外資降評至持有同砍目標價
- 香港《蘋果》前社長張劍虹料提前獲釋 赴深圳參訪讚「國家強大」
- 為敗選鋪路?白宮傳將繞過國會執政 川普:我會成為否決先生
- 不甩川普施壓!美選前烏克蘭重啟轟炸俄煉油廠 局部停火告終
- 阿拉斯加參議員選戰放大絕!民主黨找同名候選人瓜分選票 川普政府訴訟遭駁回
- 【幕後】2022遠因、挺戴議員轉向、副議長選舉競合 藍營北市議長選舉兄弟鬩牆
- 年底北市議長選舉現變數 戴錫欽遭前「搭檔」陳炳甫強勢挑戰
- 台股10月慘跌近3千點11月風向變!投信:短線資金保線、金融股部位提升
- 台股11月反彈時間點曝! 程正樺:會有技術性反彈、但行情要走遠不容易
- 深圳APEC廣東調全省警力「確保重兵上街嚴管嚴控」
- 伊朗連3天與卡達會談 推動「兩天提案」盼結束美伊戰爭
- 蔡英文喊「與對手差距沒放鬆本錢!」示警AI假影音:先查證再分享
- 上月遭網攻災情慘重 日本GMO:極可能是北韓駭客所為
- 蔡英文讚沈伯洋「用溫暖對抗抹黑」!複習他政見暗酸蔣萬安:相信藍莓會多幾顆的
聯發科Q4獲利低於預期、TPU出貨恐降! 外資降評至持有同砍目標價
2026-11-02 08:47 / 作者 陳俐妏
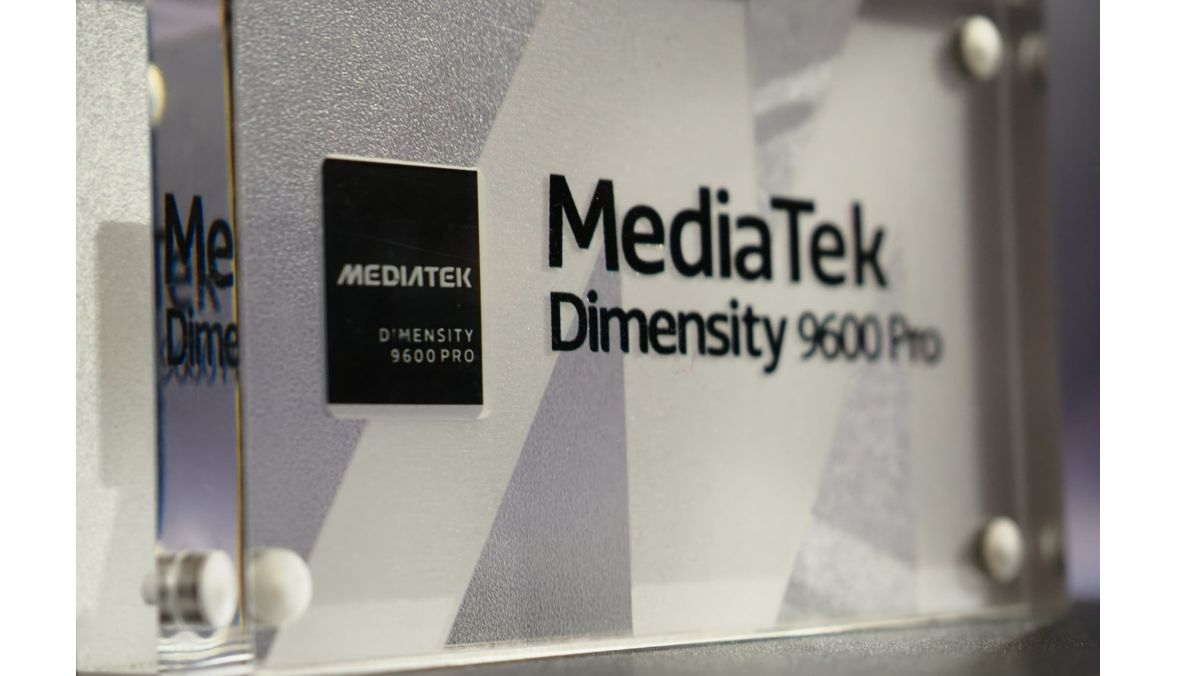
聯發科採用台積電2奈米製程的天璣9600 Pro晶片。陳俐妏攝
IC設計龍頭廠聯發科法說雖維持全年營收續揚,但第三季庫存天數暴增至127天,高於前季102日,其中,營業現金流更赫然轉負,引發關注。廣發證券表示,聯發科第四季財測由資料中心ASIC驅動 但獲利低於市場預期,為Google 操刀的TPU v9 面臨關鍵階段,下調2028年Humufish、Triggerfish出貨預測至190萬、40萬顆,因此調降評等至持有,目標價也下修至4380元。儘管聯發科釋出ASIC專案積極的看法,(2026年ASIC營收逾25億美元、2027年續成長、第二代ASIC進度符合預期,但Google TPU正進入關鍵節點,因此大幅下調Humufish/Triggerfish出貨量,並上調2028年Zebrafish (v8t) 預測,v9 Core A設計複雜度仍是瓶頸。v9目前預計2028年首季出貨,若再延遲將逼近v10時間線,出貨量風險高。聯發科先前CoWoS備援及ByteDance ASIC傳聞似乎再次落空。
預計第二代ASIC為SpaceX資料中心ASIC,2028年底推出;另一個hyperscaler專案尚未確定,預計2028落地。因此上調2026年至2027年每股盈餘 4%、2%,但因下調v9出貨量,將2028年每股盈餘由375元降至258元。參照ASIC同業估值,目標價下調至4,380元,基於2027年30倍、2028年17倍本益比,降評至持有。
Q4財測由資料中心ASIC驅動 但獲利低於市場預期
聯發科第三季營收1680億元、 季增10% 、年增18% ,由Smart Edge驅動,毛利率維持46.3%,營益率升至16.1%,每股盈餘為17.5元。第四季營收財測2101–2218億元 ,季增25–32% 、年增40–48% ,AI ASIC成長抵消季節性疲軟。但資料中心業務組合稀釋影響,GM指引43.5%至46.5%,營益率19%,低於近期市場預期的47%、22%。不過,管理層預計規模效應將推動2027年營益率達20%以上。
聯發科首代AI加速器2026年收營收可達25億美元,2027年預計達到160億美元目標區間高端 ,廣發證券預測177億美元。第二代ASIC (v9) 按計劃於2028年首季量產,能效更優,大型複雜die tape-out 較其他die晚約三周。廣發證券認為,v9 (Humufish) Core A存在設計問題,需同步修改Core B及I/O dies,導致設計定案(tape-out)推遲至2027年1月、出貨延至2028年首季,儘管EMIB基板進度符合預期。考量相關因素,下調2028年Humufish/Triggerfish出貨預測至190萬、40萬顆,進一步延誤空間有限。
最新more>
- 勞動基金連兩月大進補!新制規模突破6兆 勞工平均分紅13萬元
- 孫芸芸爆婚變分居親揭內幕!外傳移居澳洲照顧孫女 她上週刊專訪回應了
- 【動畫說時事】「神全」林益全捲債務風波 自曝已賣房還債 強調不逃避責任
- 捲吳淑珍南港展覽館案冤獄3年 前教授王隆昌無罪確定
- 幣安恢復提領後迅速流失36.4億美元 稱已補回95%遇竊資產
- 沈伯洋車掃「女星陪跑」!謝忻超強毅力也累癱了:扛不住先下船
- 抹黑張淑娟滾床單二審輕判周玉蔻蔡玉真 高檢署今提上訴
- 單場34次出手生涯新高 文班亞馬轟43分馬刺4連勝
- 陪石舫亘拜票爆衝突!汪志冰堅稱「我才是受害者」 網怒灌爆:道歉很難嗎?
- 暴力升級!法國員警遭扔汽油彈「腿部著火」 檢方調查謀殺未遂
熱門more>
- 【吳崑玉觀點】蔡康永一句話穿透了洋流本質
- 沈伯洋趁辯論會休息「滑手機做1事」!網看到嚇一跳:強度太高
- 迪麗熱巴換iPhone Duo了!「壞女人適用手機殼」曾被罵爆 「手機殼女王」衝熱搜一覽
- 石舫亘掃街掃一半突消失!跑進童裝店幫蔣萬安「二寶」買牛仔褲
- 【水象星座運勢】11/1 巨蟹座新創意、天蠍座進入完美狀態、雙魚座暫別進場
- 陳詩媛傻眼王齊麟錯認姊姊還親暱搭肩 歐漢聲假冒周杰倫訂包廂
- 「聽你的網課考上律師了」沈伯洋驚喜比讚! 圓夢小水滴喊「撲馬認證」惹哭一票網友
- 台股11月反彈時間點曝! 程正樺:會有技術性反彈、但行情要走遠不容易
- 政府2016年起常態編列特別預算 預算中心:已涉違憲稀釋教科文及社福預算占比
- 尊柯文哲被陳揮文質疑「向貪腐低頭?」蔣萬安:當家才知柴米貴