
快訊
- 癌症病患的希望 結合免疫藥物與個人化癌症疫苗療法、試驗顯著降低皮膚癌風險
- 失業率中止連三升!9月降至3.36% 非典型工作者創14年新低
- 涉花蓮鳳林光電弊案 泓德能源董總羈押禁見 公司宣布董事鄭涵、資深協理吳俊儀代理
- 9月批發業營收1.9兆餘元創歷年單月新高 扼腕未能突破「2兆大關」
- 南韓正式向北韓提議舉行軍事會談 討論軍事分界線問題
- AI退燒?9月工業生產指數140.76表現遜預期 年增19.17% 連31紅
- 台股中小、科技基金 今年績效暴衝9成旺
- 日本資安堪憂 政府機構「數位廳」逾1.3萬筆民眾個資外洩
- 台女遭割喉慘死河口湖飯店!同團犯嫌認:與死者旅行中熟絡 凶殺4大謎團速解
- 違反南韓「重複上市」禁令 SK海力士放棄子公司在美IPO計畫
- 【更新有片】西藏7.0強震死傷人數增 地面出現大於手掌裂縫
- 平壤已讀不回!專家:今年出現「川金會」機率僅有10%
- 沈伯洋老婆是她!放閃聊婚後吵架次數:1根手指數得出 「蛋清事件」因他回嘴1句
- 花蓮鳳林光電案爆弊端!疑以地方回饋金行賄 前鳳林鎮長等7人羈押禁見
- 台灣半導體業首度罷工落幕!美光桃園工會99%投票會員說不 堅持爭取分潤制
- 暗酸蔣萬安?沈伯洋首登綜藝節目 當場脫鞋!沒用鞋墊「身高是真的」
- 薔琵進逼明天再放颱風假?氣象署最新風雨預測「21縣市達標」
- 受美股AI拋售潮拖累 韓股開盤一度重挫4%
- 相隔24年重返讀賣巨人 生涯507轟「酷斯拉」松井秀喜接掌巨人軍
- 日本9月核心CPI升至2.1%超出目標 日銀再升息預期升高
渣打:從F1看投資長期績效靠紀律「非一味追求速度」
2026-10-23 11:01 / 作者 陳俐妏
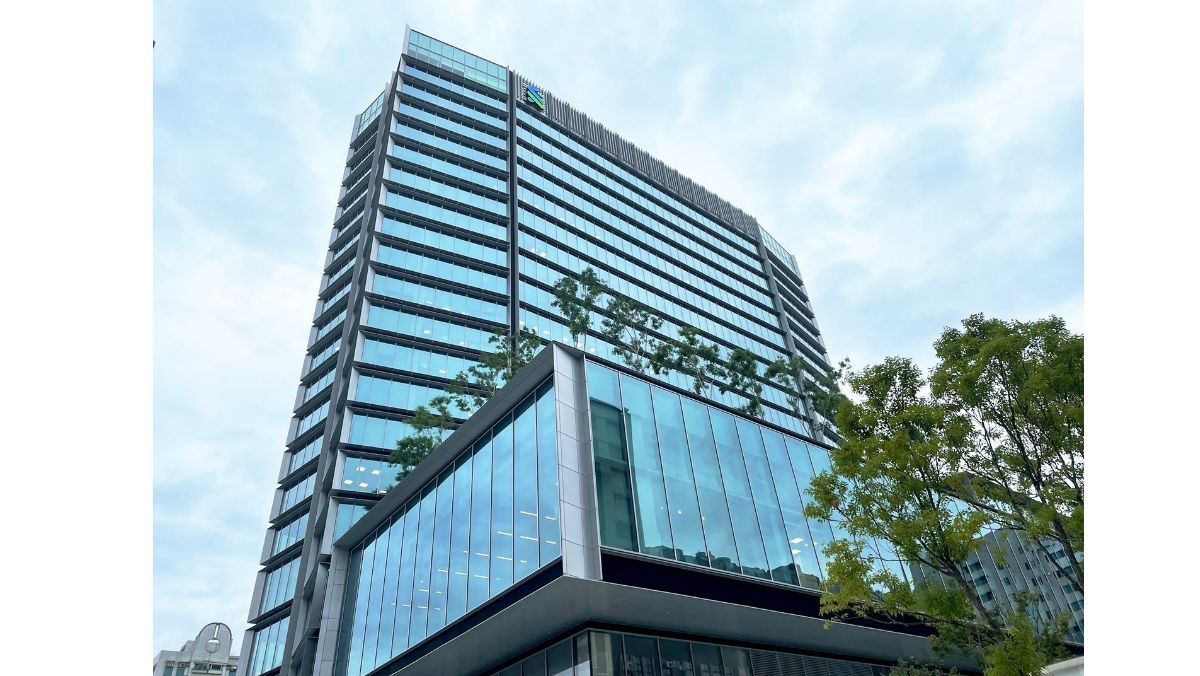
渣打國際商業銀行總部大樓。渣打銀行提供
金融市場變化詭譎。渣打銀行財富方案全球首席投資總監布思哲投資市場的競爭,一點也不亞於一級方程式賽車(Formula 1)。各車隊投入鉅額資金,打造具有競爭力的賽車,本賽季的預算上限為 2.15 億美元。然而,賽車性能並非勝負的唯一關鍵。賽道條件不同,同一輛車在不同週末的競爭優勢也會改變。因此,一個賽季中可能有多位車手贏得分站冠軍,但最終的世界冠軍只有一位。投資市場也是如此。無數資產管理公司與避險基金投入龐大資源,力求創造超額報酬,但如同 F1®,能夠長期、持續勝過市場的,終究只是少數。傳奇投資人華倫.巴菲特的一場著名賭局,便是最好的例子。他曾與一位美國避險基金經理人打賭:從 2008 年起算的十年間,扣除費用後,一檔低成本的美國股票 ETF,績效將勝過對方挑選的任何五檔基金。結果,這檔 ETF 全面勝出。不僅報酬高於所選避險基金的平均績效,五檔基金中,更沒有任何一檔能夠超越它。
連資源雄厚的機構投資人都難以持續勝過市場,對一般投資人而言,這個啟示就更加清楚。我們不會期待有人開著利用週末在家自行打造的賽車,到賽道上與職業車隊一較高下。那麼,當手上的資源遠少於專業投資機構時,又怎能期待自己長期擊敗市場?
當然,市場條件恰好有利時,投資人可能在短期內勝出。但要持續做到,難度幾乎不亞於贏得 F1世界冠軍。不過,投資與賽車的不同之處在於:無法擊敗市場,不代表沒有其他勝出之道。投資還有另一條路,靠的是紀律與時間,而非一味追求速度。
如果一位 F1 車手的競速能力名列前 4%,背後又有一支出色的專業團隊,確實有很大的機會贏得世界冠軍。但要躋身投資人的前 4%,不必擁有與生俱來的天賦,也不需要瞬間判斷、立即行動的本能。擊敗整體市場固然困難,超越其他投資人卻是相對可行的目標。前提是,你能守住他們未能堅持的紀律。
行為偏誤有許多種。過度自信,會讓人相信自己能精準掌握進出場時機,在市場上漲前買進、下跌前賣出。近期偏誤,則讓投資人過度受到近期表現影響,往往等到資產價格上漲後,才覺得進場比較安心。結果不是追逐過去的報酬,就是因為害怕錯過機會,在價格已高時買進。
這兩種偏誤,通常會使投資人的報酬明顯落後於買進並持有的策略。晨星每年發布的《Mind the Gap》報告,便是估算投資人實際取得的報酬,與所投資基金本身績效之間的差距。2026 年 8 月發布的報告顯示,投資人的報酬平均落後 1.2 個百分點。這個差距乍看不大,但經過長期複利累積,影響相當可觀。
以我們對全球股票的長期預期報酬率 7% 為例,將 1,000 美元投入市場,按此報酬率累積 40 年,最終價值將接近 15,000 美元。若扣除投資人平均落後的幅度,年化報酬率降至 5.8%,最終金額便只剩約 9,500 美元,少了超過三分之一。
部分投資人在長期佈局的路上,因為擔憂或恐慌而採取過度保守的行動,放入賽車情境中,就像一輛車被限速器限制,其他車輛卻以正常速度競賽。受到限速的車很快就會在車陣中落後,而失去的距離,也無法追回。持有過多現金,則像是擔心可能下雨,於是在乾燥賽道上裝上雨胎。如果暴雨真的來臨,這項選擇確實顯得審慎,也能保障安全;但在正常的乾地賽況下,雨胎會過熱,最終失去作用,讓車手落在後頭。
因此,投資需要紀律,也需要持之以恆。無論是市場泡沫、經濟衰退,還是景氣繁榮,都可能像引擎噪音一樣干擾判斷。投資人應避免對這些雜音過度反應,因為市場永遠不缺值得擔心的事。
與其被擔憂牽著走,不妨更靠近巴菲特另一句經典名言所代表的思維:「在別人恐懼時貪婪。」如果能維持這樣的心態,即使周遭情勢看似逐漸失序,仍能堅持投資,就更有機會在自己的投資賽道上,贏得屬於自己的世界冠軍。
最新more>
- 患者的希望!結合免疫藥物與個人化癌症疫苗 試驗顯著降低皮膚癌風險
- 5歲、7歲小姊弟還在車內「竟被拖走」 台中警認執法疏失:將追究責任
- 爭冠名將爆冷提前落馬「球后」安洗瑩挑戰本季第10冠沒阻礙
- 失業率中止連三升!9月降至3.36% 非典型工作者創14年新低
- 涉花蓮鳳林光電弊案 泓德能源董總羈押禁見 公司宣布董事鄭涵、資深協理吳俊儀代理
- 周六又放颱風假?16縣市風雨達停班課標準
- 9月批發業營收1.9兆餘元創歷年單月新高 扼腕未能突破「2兆大關」
- 薔琵來襲!國軍第五作戰區完成成功嶺營區開放預檢 同步落實災防整備
- 薔琵襲台!全台仍有2.5萬戶未復電、北投電線桿傾倒 台電急搶修
- 河口湖台女命案震撼內幕!為何入房、哪裡買刀?涉案女全說了
熱門more>
- 台女命喪河口湖飯店!驚爆是網紅 詭異巧合「9月高鐵落軌爬出、6月堵鄭方形吸258萬觀看」
- 「武薩奇」是什麼?謝震武訪蔣萬安前求饒「不要再請武薩奇出來了」 迷因由來、事件一次看懂
- 孫芸芸姊自曝接受腎臟移植980天!大方曬腹部疤痕:生命如此美好的見證
- 劉若英不知石頭退團傳聞揭後台私密對話 曝秦漢99%不能去金鐘典禮
- 好大的權力!WSJ:馬斯克下令降速烏克蘭「星盾」
- 中共買凶造假車禍影片曝光 脫口秀演員黃逸豪譏習近平遭跨境鎮壓
- 白鹿被迫當冤大頭!曼谷見面會取消她賠旅費 「藝人赴泰離奇失蹤」內幕曝
- 「天下第一檢」46歲檢察官涉毒遭逮畫面曝光 豬隊友1行為露餡!警察對上眼抓人還原
- 桃園宮廟前「8打1」霸凌!還嗆胞妹「連妳一起打」 黃瓊慧喊:不能仗未成年輕放
- 搶「航海王」遺產出狠招!張榮發基金會加告子女喊「遺囑無效」 法官10分鐘化解