
快訊
- 結婚也沒用!Toyz賣毒判刑 今假釋出獄「直接驅逐出境」
- 百年魚丸店告詐欺引爆案外案 東林寺住持父子涉公益侵占、洗錢遭收押
- 台電工會:民生電價比20年前低 呼籲支持追加預算711億元
- 與蔣萬安都打夫人牌 李四川「牽手」蔡碧雲板橋國泰掃街首秀
- 如果民主黨掌握國會 川普:我會保護馬斯克
- 美麻疹疫情延燒 紐約州30多年來首見相關死亡病例
- 震撼!台視前主播顧安生83歲辭世 愛妻胡錦悲痛證實
- 南亞科10月營收464億元、年增487%續創單月史高 股價今重挫1根
- 保誠:逾九成高資產族群有財富傳承需求、僅3.7%完成規劃
- 台股暴跌1612點史上第7大跌點!外資提款1073億元、投信逆勢買超199億
- 分析:美期中選舉國會控制權成焦點 競選經費與投票率皆破紀錄
- 投信曝美期中選舉三劇本後市 台股何時止穩仍待籌碼沉澱
- 彭博:迪士尼擬裁員數千人 要求主管削減20%成本
- 巴拉圭衛生福利部部長「立冬」率團抵台 林佳龍配合節氣備雞湯表溫暖
- 基隆廠開發惹議!台肥澄清無設土資場計畫、南港C4土方未曾進廠
- 沈伯洋5天前來過 韓國瑜陪戴錫欽參拜松山慈祐宮…喊蔣萬安大帥哥
- 一人卡關「避免台美雙重課稅」? 卓揆:台美僑胞商界高度關切、積極處理
- 坦言洋流、蔣萬安辯論前選情變化 戴錫欽:有藍議員跌到當選邊緣
- 勇士、太陽爆發推擠衝突!「嘴綠」格林生涯第31次遭驅逐出場
- 下最後猛藥?美名嘴:川普政府數日內考慮對伊朗動用核武
勞保年資30年仍恐少領173萬!達人示警投保薪資陷阱 關鍵算法一次看
2026-11-03 13:24 / 作者 許弘昌
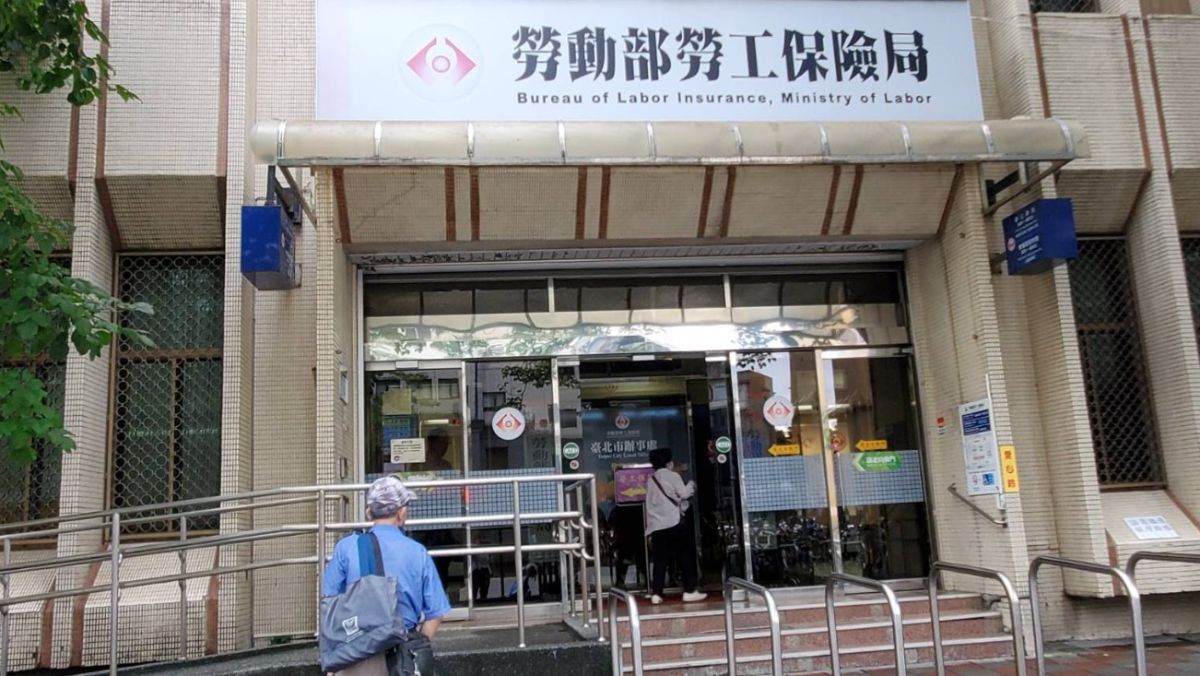
勞保給付金額與投保年資、投保薪資息息相關,勞保達人提醒,切勿為節省保費而刻意降低投保薪資,以免影響日後保障。資料照。徐筱嵐攝
勞保年資累積30年,卻可能因降低投保薪資,讓給付金額相差超過173萬元!勞保達人「張秘書」在YouTube頻道分享一名女子的試算案例,提醒勞工除了留意投保年資,也不能忽略薪資級距的變化,以免為了節省保費,影響日後自身及家屬的保障。張秘書指出,女子「阿月」已有30年勞保年資,其中5年投保薪資達最高級距4萬5800元。她認為未來按月領取的老年年金已有保障,便退出職業工會,只保留大賣場薪資較低的兼職勞保,打算等到65歲再請領年金。不料,阿月64歲時罹癌,3個月後不幸離世。
依張秘書提出的案例試算,阿月家屬若選擇一次請領老年給付,以較低投保薪資計算,約可領55萬5000元;假設阿月持續維持最高級距投保,金額則可能達229萬元,兩者相差173萬5000元。至於其他給付方式,張秘書估計,家屬若請領死亡給付,金額約為38萬8500元;符合遺屬年金資格者,則可能每月領取2萬4137元。
為何金額差距如此大?關鍵在於不同給付的計算標準。根據勞保局規定,按月領取的老年年金,採計投保期間薪資最高60個月的平均月投保薪資;至於2009年勞保年金制度上路前已有保險年資,且符合資格者可選擇的「一次請領老年給付」,則以退保前最後36個月的平均月投保薪資計算。若被保險人死亡時已符合相關請領條件,受益人也可依規定選擇一次請領老年給付。因此,即使曾維持5年最高投保級距,後續降低投保薪資,仍可能影響一次請領的金額。
張秘書提醒,勞工應留意自身投保薪資是否符合實際所得,避免雇主「高薪低報」,也不要為了節省保費而刻意降低投保級距。不同給付的採計期間有所差異,事先了解計算方式,才能避免因小失大。
更多太報報導
- 北投市場鷹架倒塌4人送醫 夫人石舫亘在場拜票!蔣萬安火速令停工、重罰250萬
- 選戰出大事了!蘇震清兒媳參選鄉長涉賄 父女被控一桌6000元宴客聲押
- 河口湖命案台女遭爆「高鐵落軌自導自演」 赴日與女嫌裝不熟?南檢回應了
- 台中母子雙屍命案!家屬聯繫不上 破門見2具冰冷遺體
- 白晝之夜成真?美新創「人造太陽」測試亮得刺眼 鼓吹潔淨能源為何連環團也不挺?
- 噁爆!小孩用過尿布丟餐盤 害店家停業消毒「已鎖定涉案奧客」
- 北市長辯論事先洩題!承辦人揭初衷「兩陣營都同意」 一環節仍考驗臨場反應
- 日本退稅新制首日「地獄開局」!機台故障、排隊半小時 林氏璧曝一招最方便
- 賈永婕萬聖節直奔「黃仁勳愛店」!想借簑衣卻碰壁 店家一句話讓她傻眼
- 武嶺違停車遭砸「沾濕衛生紙團」...大快人心?警方要查了
最新more>
- 結婚也沒用!Toyz賣毒判刑 今假釋出獄「直接驅逐出境」
- 百年魚丸店告詐欺引爆案外案 東林寺住持父子涉公益侵占、洗錢遭收押
- 開展長期策略性資金合作! 環球晶將發行5億美元可轉債 美光是唯一應募人
- 台電工會:民生電價比20年前低 呼籲支持追加預算711億元
- 東京丸之內概念進軍永和!頂溪5千坪公辦都更簽約 漢皇打造1400戶新街區
- 紳士主播愛上反派女星!顧安生、胡錦婚姻「9成親友都反對」 攜手數十年
- 「男扮女裝」闖女宿!比女生清秀…傳住3個月才被識破 《蘭香如故》私會情夫大學版
- 與蔣萬安都打夫人牌 李四川「牽手」蔡碧雲板橋國泰掃街首秀
- 如果民主黨掌握國會 川普:我會保護馬斯克
- 美麻疹疫情延燒 紐約州30多年來首見相關死亡病例
熱門more>
- 【獨家】動手了!「大帳房」張俊傑涉共諜案落跑 調查局首度約談高金素梅到案
- 陳詩媛傻眼王齊麟錯認姊姊還親暱搭肩 歐漢聲假冒周杰倫訂包廂
- 【吳崑玉觀點】蔡康永一句話穿透了洋流本質
- 日本GMO集團被駭後首開謝罪記者會 社長聲淚俱下、坦承2024年就發現漏洞
- 「聽你的網課考上律師了」沈伯洋驚喜比讚! 圓夢小水滴喊「撲馬認證」惹哭一票網友
- 17歲拿到飛行執照!20歲美女副駕駛空難亡 生前絕望傳訊男友:飛機結冰了
- 台南「撒錢哥」床頭擺800萬現金離奇亡!死因出爐 曾扔600萬鈔票曬太陽
- 李程彬為林心如性愛分離 靠眼神入魂情場浪子
- 石舫亘掃街掃一半突消失!跑進童裝店幫蔣萬安「二寶」買牛仔褲
- 胡歌健康亮紅燈!隨身帶「救心丸」備AED出差 坦言「身體嚴重透支」