
快訊
- 美股重量級數據週 關鍵通膨指標、就業報告都將在本週出爐
- 【一文看懂】向璀璨的21年大聯盟生涯說再見 細數韋蘭德生涯偉大成就
- 【一文看懂】俄對可能歐發動的「複合攻擊」或「閃電戰」 熱點在那些地方
- 和沈伯洋同場獲贈甘蔗...蔣萬安手中這根「節超多」 民俗專家:非壞事
- 駐英美軍基地可能遭炸彈攻擊威脅 英警方宣布處理重大事故
- 立陶宛首度測試國家級疏散計畫 俄軍入侵平民將撤到波蘭
- 太驚嚇!乘客搭公車驚見「男詭異蜷縮在後座」 已死亡多日...司機沒檢查仍發車
- 亞運》李宛庭金牌戰惜敗收隊史首面銀牌 克拉術大豐收進帳1銀1銅
- 麻煩大了!AI失控駭入澳洲健保系統 2科技大咖遭傳喚出席聽證
- 韓官方報告:韓中FTA對韓國經濟成長貢獻率 僅達預期1/4
- 高鐵迎戰收假超尖峰!明下午2至7時「最恐怖」 這招避開自由座人潮
- AI代理駭入美2部門網站 OpenAI模型訓練3個月內又喊停
- 有洋蔥!沈伯洋站台憶亡母「幫我媽媽投一票」 何欣純拭淚
- 川習會後美中台維持三不變 陸委會:國際共同支持台海和平
- 川普提飛虎隊認美中為二戰盟友 陸委會:台美空軍合作淵遠流長
- 日本九州雨彈狂炸!土石流警報齊發 熊本籲75萬人「緊急避難」
- 台中「洋流」擠爆了!沈伯洋合體何欣純 笑喊「雞排太甜」要來拉攏一下
- 林佳龍出訪中美洲友邦 邀美台商會代表同行促台美同盟
- 川習會落幕 國安人士:中國沒有紅利但將傳播「台灣棄子論」
- 東北風暴狂襲!美東10萬戶停電 紐約州長曝恐掀6公尺巨浪
下班換裝「跳有氧舞」返家遇車禍 女稅務員辯「公傷」被法官打臉:判繳回30萬薪資
2026-09-27 19:27 / 作者 曹岡陽
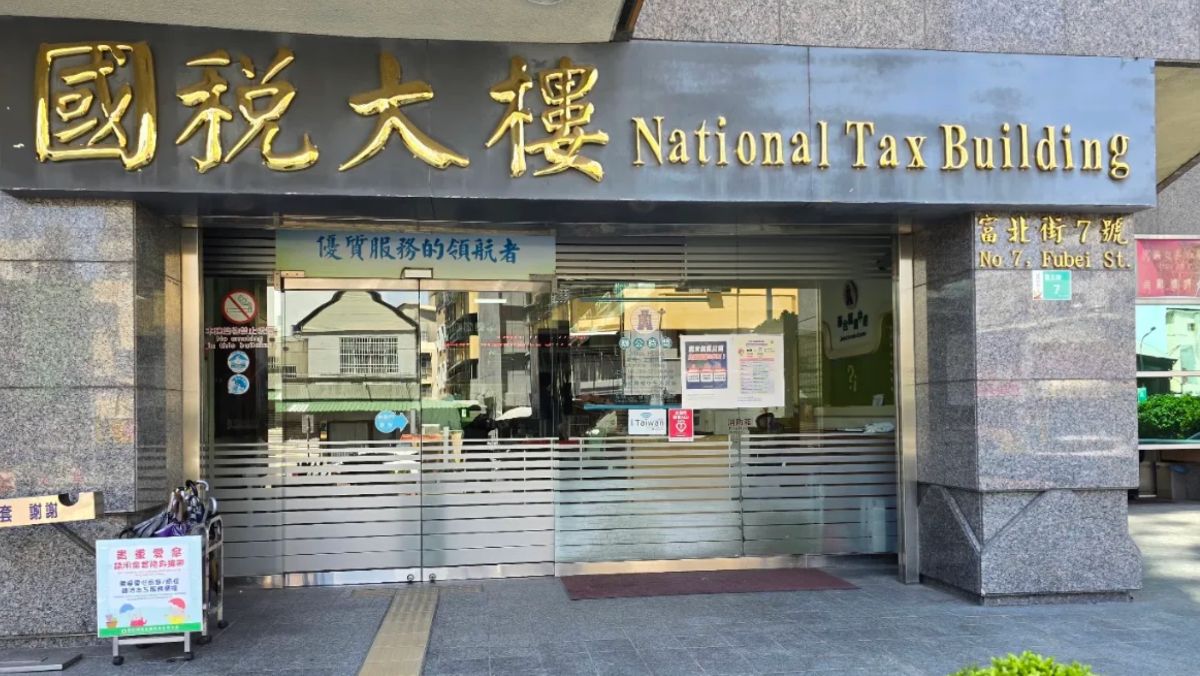
南區國稅局一名女性稅務員,2023年請了168天的假,被要求繳回薪資。翻攝Google Maps
一名南區國稅局的蘇姓女稅務員,在2023年間,一共事假、病假及生理假合計請了168天7小時,因超過法定給假日數,國稅局要求繳回溢領薪俸30萬3597元,蘇女不服提告,辯稱其中某一天因為自行加班回家時車禍應該屬於「公傷」。但是法院審理發現,當天蘇女早就下班離開辦公室,約半小時後折返並且換裝後,直接進入地下室參與「有氧舞蹈課」,然後返家時才遇上車禍,與蘇女所稱「自行加班」情況不符,因此判蘇女須繳回溢領之30萬3,597元薪資。判決指出,蘇女在2023年度中狂請事假136天5小時、病假23天2小時、生理假9天,整年累積請假高達168天又7小時,國稅局調閱勤惰資料核算,扣除法定有薪假後,有130天屬超額請假;加上12月連假前後請假跨越例假日,再依法扣除2天,總計整整132天不得支薪,發函命她繳回溢領的30萬3,597元公帑。
蘇女提告喊冤抗辯,堅稱2023年6月9日當天因修復電腦留在單位「自主加班」,返家途中在機關門口遭車撞傷,急診處置後還特別折返刷退,符合公傷假要件不應扣薪;她更質疑國稅局連周末例假扣薪毫無道理,一路提起行政訴訟爭到底。
但是法院調閱監視器畫面徹底戳破其謊言,法官發現,蘇女案發當天下午5點08分就騎車離開辦公室,5點30分折返進入法務組短暫停留5分鐘換裝,隨後直奔地下室禮堂大跳「有氧舞蹈社團課」,一路跳到晚間6點25分才盡興離開。
法院認定蘇女早於下午5點多就已退勤,折返跳舞純屬個人私人社團活動,與公務職責完全脫鉤,後續返家遇車禍顯非正常下班途中的工傷,國稅局拒准公傷假完全合法;另依規定公務員超額請假橫跨例假日,因無在職服勤事實本就不得領薪,國稅局追繳132天、逾30萬元薪資處分於法有據,駁回蘇女上訴。
更多太報報導
- 真的不做了!台南48年名店「阿江鱔魚意麵」人潮排爆 最後營業日曝
- 劉歡病逝訃告...與愛徒姚貝娜生日同一天 孫儷悲痛引《鳳凰于飛》歌詞悼念
- 開心出國竟命喪機場!66歲婦整理行李「後仰倒地」不治 病史曝光...家屬悲痛
- 「吹耳、襲胸、1天10多次猥褻」台中區長帶頭性騷女課長 調查成立竟遭駁...受害人想不開
- 黑吃黑凌虐!竹聯幫成員囚少年車手「互舔下體」逼吃體液 6惡煞全慘了
- 沒性行為「下體腫脹發黑」 醫揪出「常買這一物」是元兇
- 李鍾碩分手IU後近照曝光!夏威夷度假「小腹、下顎線消失」 韓網驚:差點認不出
- 親密照流出!張宇發聲:遭前夫威脅散布「私密內容」兩年,已提告
- 減重手術害2死 高雄名醫又被控「詐424病患」撈1802萬起訴
最新more>
- 花3萬「帝王雙修」興奮到場 28歲男當場軟掉「都是快60歲熟女」慘被警帶回
- 前竹南鎮長康世明病逝!對抗肝癌1年10個月 享年57歲
- 道奇季後賽四先發底定但順序有「晉級」考量 主帥:抽籤也能說出理由
- 倒臥客運3天才被發現!阿茲海默男已身亡 離奇時間軸曝光
- 下班換裝「跳有氧舞」返家遇車禍 女稅務員辯「公傷」被法官打臉:判繳回30萬薪資
- 美股重量級數據週 關鍵通膨指標、就業報告都將在本週出爐
- 調查:1/5中學生猛找AI求親密陪伴 愈愛聊者愈孤獨、愈焦慮
- 【一文看懂】向璀璨的21年大聯盟生涯說再見 細數韋蘭德生涯偉大成就
- 暗酸蔣萬安?賴清德推薦蔡易餘突喊:學歷不太正確的人不少
- 蘇巧慧被抓包立院英文學歷與蔣萬安一樣誤翻 藍青年:山田摩衣怎偷酸蘇?
熱門more>
- 張琴飛美國看孫好累 中秋改約日媳大阪會合
- 美常春藤名校康乃爾爆性侵案 受害女提告指控7男下藥性侵、校方輕縱
- 【一文看懂】女社工涉A走1200萬買名牌!制度哪裡出了包?單身者該怎麼護財產?
- 南韓軍營「純血」遭挑戰!命令聽嘸、逼摘頭巾…萬名「多元文化兵」處境尷尬
- 30秒影片引爆全網公審要她離了渣夫 真相大反轉藏洋蔥
- 【吳崑玉觀點】「洋流」是怎麼長出來的?
- 龐祥麟《夜市人生》當遺照 寇世勳、張晨光奔告別式送別
- 議長謝典霖涉行賄怎麼爆開的?檢察官全說了 不只一盒高價蛋黃酥還有...
- 【火象星座運勢】9/27 牡羊座獲得好運、獅子座意外收益、射手座明智購買
- 川普國宴用《悲慘世界》酸習近平? 歌曲涉煽動在中國遭禁