
快訊
- 高階載板帶旺玻纖布需求 玻璃纖維全年產值將超過313億元並創新高
- BTS演唱會阿米訂房竟遭騙退!旅館空房「轉手漲價6倍」下場曝光
- 「黃埔軍校同學會」屬統戰組織!梁文傑:台灣在世將領無一人念「黃埔軍校」
- 義隆電Q3獲利暴減八成 EPS 0.58元 明年拚AI放量 筆電業務回溫
- 議員科長爆集體包庇貪腐 基隆地檢署起訴曾紀嚴等9人
- 黃之鋒再遭重判10年 陸委會:強烈譴責中國與港府羅織罪名
- 減稅利多再添一項!明年遺贈稅免稅門檻上調至1492萬元、贈與稅273萬元
- 大立光10月一增一降11月動能下滑 外資狠砍218億股價高點回檔達三成
- 聯電10月營收年增18%!連3月突破250億元 股價卻摜破百元大關
- 經濟部A +計畫通過3案 鈺祥企業投資1.15億元 藥華藥6400萬元
- 分析:川普期中選舉慘敗 亞洲美國盟友迎來貿易問題轉機、但仍謹慎應對
- 認了砸30萬閃兵!「王子」出庭驚曝掮客另有其人 法官傻眼:同行還有誰?
- 分析:川普黨人期中選舉潰敗 中國依舊預期以川習關係穩定中美關係
- 【更新】巧妙跳船掩人耳目!張俊傑搭「滿瑞富6號」偷渡 7涉案船員船東今送複訊
- 台股血崩、融資趕底再砍千點!證交所也端「基本麵」信心喊話:台股穩健具韌性
- 拚拔樁!沈伯洋拜會請益陳健治:尋求市府、議會溝通之道
- 投資台灣再添3案 日月光砸1237億元擴充高階封測產能
- 鴻海月營收站穩兆元了!10月雙升AI續揚 Q4旺季符合預期
- 肯定海巡署執行「國安、治安、平安」三安任務 卓揆勉勵守護國家主權與安全
- 日電信龍頭遭駭?NTT Docomo全國通訊大當機 119報案難接通
義隆電Q3獲利暴減八成 EPS 0.58元 明年拚AI放量 筆電業務回溫
2026-11-05 16:55 / 作者 陳俐妏
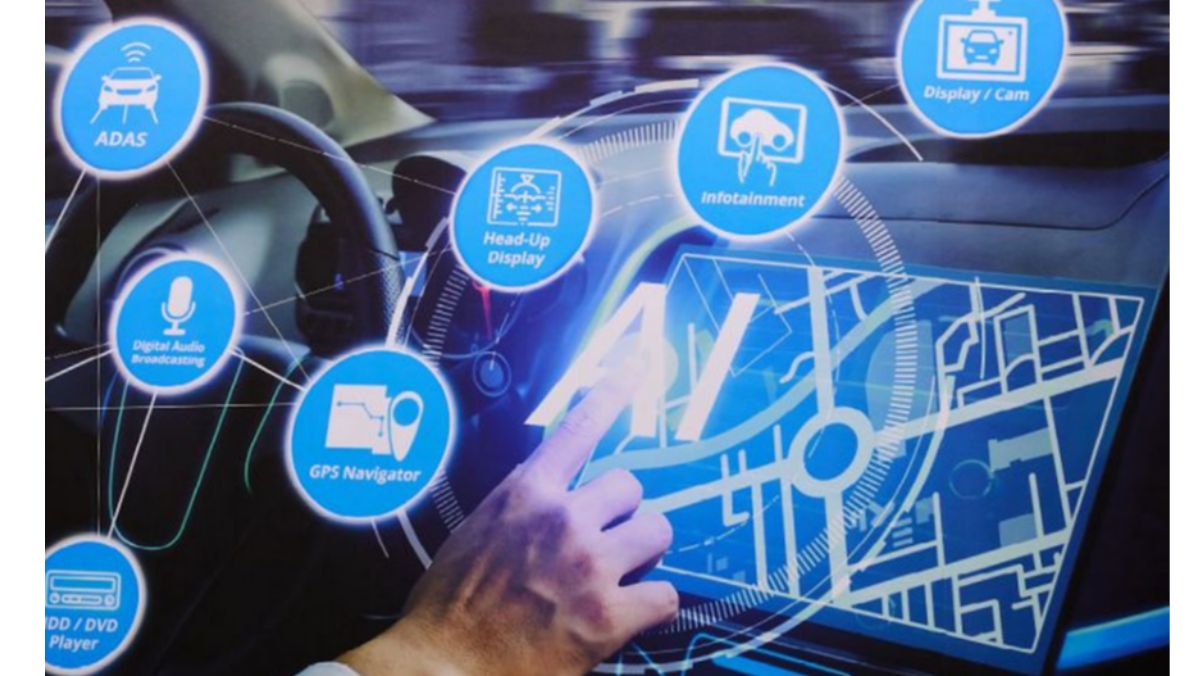
台灣半導體廠業者可設計出低成本的 AI晶片,應用於汽車電子領域。取自TADA
觸控晶片大廠義隆(2458)因上半年客戶提前拉貨,長短料問題,營收獲利同步下滑,第三季每股盈餘降年減八成降至0.58元。展望後市,義隆看好,新品牌客戶加入、商用筆電市占率提升,以及AI產品逐步放量,明年筆電相關業務有機會優於今年,整體營運可望逐步回升。義隆今年第三季營收22.2億元,季減30.7%、年減33.1%;毛利率44.7%,較去年同期下滑2.5個百分點;淨利1.68億元,年減79.1%,每股盈餘0.58元,低於去年同期的2.81元,年減79.4%。
第三季毛利率下滑,義隆表示,主要受到產品組合變化及原物料成本上漲影響,其中觸控螢幕與POS等高毛利產品出貨減少,加上被動元件等零組件成本攀升,進一步壓抑毛利率表現。此外,第三季認列業外損失1億元,相較去年同期業外收益1.51億元,也影響整體獲利。
展望第四季,義隆表示,目前各產品線仍有急單及短單,整體出貨比重尚難明確掌握。不過,隨著新產品陸續量產,預期第四季AI產品營收占比有望高於第三季,實際貢獻仍須視後續出貨情況而定。
在新業務布局方面,義隆持續拓展無人機相關產品,涵蓋AI、通訊、地面控制站及天線模組等領域。其中,AI產品已完成開發並逐步進入量產,通訊方案則預計於2027年下半年推出,未來將持續擴大相關產品布局。
至於筆電業務方面,義隆正調整IC產品策略,除持續推出高效能、整合AI功能的產品,也增加低成本方案,以滿足不同客戶需求,明年筆電相關業務有機會優於今年。此外,目前已開始量產的AI產品單價相對較高,初步評估毛利率不低於公司平均水準,隨著後續出貨增加,可望逐步挹注營收及獲利表現。
最新more>
- 「港湖不能輸!」沈伯洋開放車掃1.4萬人認領 缺人路段曝光
- 高階載板帶旺玻纖布需求 玻璃纖維全年產值將超過313億元並創新高
- 【遠傳法說】第三季營收創歷年同期新高 每股盈餘1.02元季減8%
- BTS演唱會阿米訂房竟遭騙退!旅館空房「轉手漲價6倍」下場曝光
- 柯志恩「破圈」上呂捷節目!被問「屏東香蕉」突脫口:好家在有蔣萬安的甘蔗
- 批沈伯洋「猜」北市兒虐最嚴重是累犯 蔣萬安:過去是猜的還是掰的?
- 「各隊都想辦法拖慢柯瑞」勇士主帥想起與「籃球之神」並肩作戰的感覺
- 「黃埔軍校同學會」屬統戰組織!梁文傑:台灣在世將領無一人念「黃埔軍校」
- 蘇永康「人生低潮他都在」 合體41年麻吉張衛健開唱
- 義隆電Q3獲利暴減八成 EPS 0.58元 明年拚AI放量 筆電業務回溫
熱門more>
- 17歲拿到飛行執照!20歲美女副駕駛空難亡 生前絕望傳訊男友:飛機結冰了
- 台南「撒錢哥」床頭擺800萬現金離奇亡!死因出爐 曾扔600萬鈔票曬太陽
- 武薩奇破防!沈伯洋提洋流「破圈」關鍵是這2人 謝震武當場走心:不錄了
- 傳輝達要求51%的AI算力須給非中國客戶 中國外交部:希望公平非歧視
- 陳意涵瞞孕5個月拍打戲 疫情停拍才鬆口:我去生小孩
- 被動台股ETF縮水逾200億元 3檔人氣台股ETF逆勢向上
- 張俊傑爆「藏夾層」10/28偷渡!涉案2艘漁船遭攔扣返港 船長說法曝光
- 張鳳書睽違21年回鍋熱擁江宏恩 抖出《飛龍在天》「頂半套古裝吃牛排」
- 小水滴快看!「洋」的倒影就是「流」 廣告人吃糖吃出翻轉字巧思
- 【更新】豪車廠勾結10家產險內鬼詐理賠 檢調19路搜索、研杰負責人聲押禁見