
快訊
- AI神助攻!TikTok創辦人張一鳴身價飆破3.4兆台幣 43歲登亞洲首富
- 終於!立法院預計本週送出今年度預算 卓揆:早點確定就能早點啟動
- 安撫「AI末日恐慌」 阿特曼、祖克柏喊話:我們會做對的事
- 千項配方庫搭完整劑型加持 精華生醫10月下旬上櫃每股承銷價52元
- 拖欠稅費生財工具遭查封 裝潢行老闆嚇壞辦分期
- 【觀察站】美恐升息前夕 台股為何量縮大漲?利空早已消化 下一關看美債殖利率
- 吞798筆罰單狂拖41萬 霸王車大戶「怕丟飯碗」抱現金急清償
- 瑞銀論壇挺台股! 半導體週期一路看到2028年、明年企業獲利增31%
- 美電視台直升機採訪車禍突墜毀洛杉磯市區 至少3人喪生
- 日本知名聲優上坂堇遭綁架暗殺威脅 退出本週末京都動漫活動
- 路透:SK海力士與英特爾談合作 擬在美生產記憶體晶片
- 烏來聯合競總成立 李四川宣示落實四大原力政見、強化在地建設
- 1.6萬元領了嗎?「天河青力計畫」申請只到9/30 邀青年做公益拿獎勵金
- 家登董娘駕特斯拉撞牆受傷!控「暴衝瑕疵」求償348萬 一關鍵吞敗
- 不再信任美國、中國主導全球事務 民調顯示這些國家更受推崇
- 台股4萬6得而復失!終場大漲337點 台積電除息翻紅收2380元
- 全面對接中國!香港首個「五年規劃」出爐 李家超:社會預期更穩定
- 南投開山刀砍人命案!男深夜闖KTV找人 惹怒老闆遭砍死
- 窺探國軍實彈射擊操演? 中共無人機、直升機頻繞鵝鑾鼻與東部空域
- 上海台辦副主任來台踩線雙城論壇遭拒 陸委會回應了
瑞銀論壇挺台股! 半導體週期一路看到2028年、明年企業獲利增31%
2026-09-16 15:15 / 作者 陳俐妏
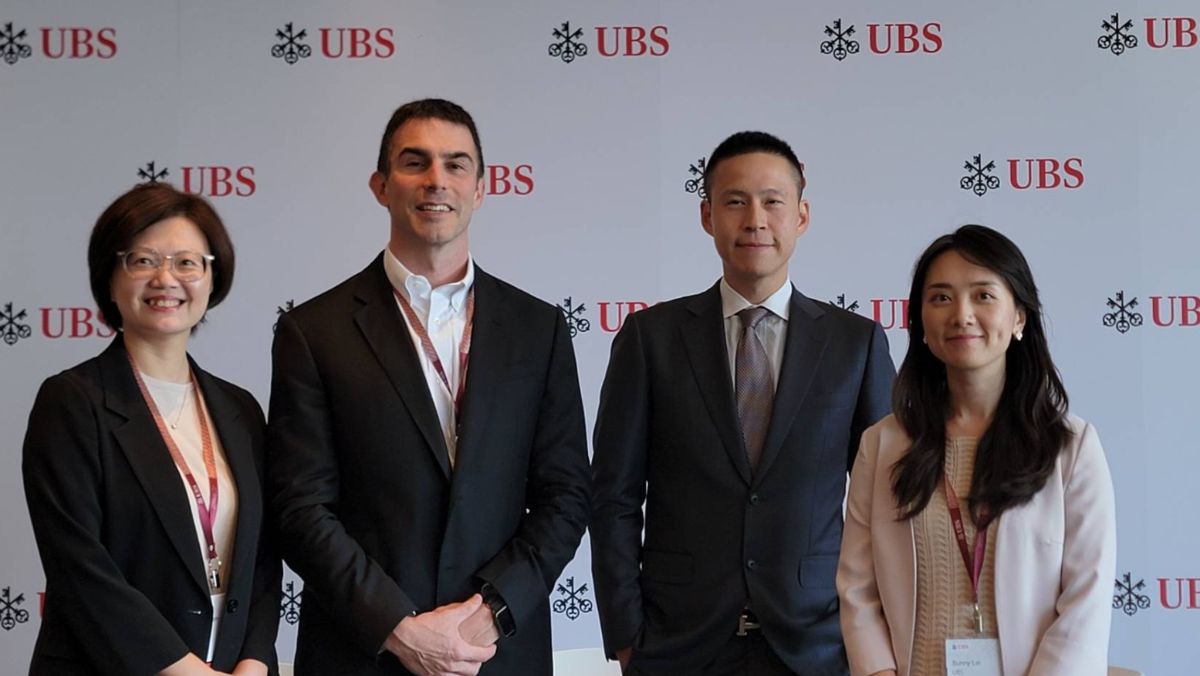
2026瑞銀臺灣企業論壇登場。陳俐妏攝
瑞銀舉辦的 UBS Taiwan Summit 2026 本周登場。作為亞太區重要的企業與機構投資人交流平台之一,吸引300名國際投資人與會,聚焦科技創新、AI發展、半導體產業趨勢。展望後市,台股受惠AI 通用伺服器展望樂觀、零組件價格調漲,半導體向上週期將一路看到2028年,全球半導體營收明年將看增15%、後年也有13%,台股企業獲利明年更有31%成長幅度,青睞成熟晶圓、先進封裝、電源相關供應鏈。瑞銀台灣策略與產業分析師陳玟瑾表示,台灣MSCI企業獲利今年65%,明年31%,未來也可能會上調,目前來看聯準會可能升息2次 ,台股沒有急迫去槓桿壓力,且台股企業獲利有望超越升息幅度,因此台股仍有向上空間,明年第二季、第三季也會有季節性表現。目前台股指數看法46000點。
瑞銀台灣科技產業分析師林莉鈞表示,晶圓代工和CoWoS 的擴產是兩大領先指標,
全球半導體營收今年將成長30%, 明年15%,後年13%,今年明年都還在加速下,晶圓代工的利用率一路往上到 2028 年,半導體周期是比較樂觀,成熟製程晶圓代工也比較樂觀。未來幾年一些比較重要新的技術,包含像先進封裝、CPO、3D 堆疊, CPO 短期還是有一些量產的問題可能需要持續優化。
瑞銀台灣研究主管艾藍迪 ( Randy Abrams)表示,雲端與 AI 相關供應鏈的需求,今年需求維持強勁,超大規模雲端業者的資本支出幾乎倍增,且對明年仍有正向預期;同時晶片備貨、晶圓代工產能擴充與硬體供應鏈出貨可望持續走強,主要原因在於運算需求仍高於供給。雲端業者與 AI 原生公司仍有強勁 backlog, 2028 至 2030 年較可能出現成長趨緩而非急跌,原因包含資本支出增幅快於現金流,以及電力與資料中心容量等限制。
瑞銀舉辦的 UBS Taiwan Summit論壇將匯聚企業領袖、產業專家及全球機構投資人,及市場關注議題,促進深度交流與觀點分享。瑞銀證券台北分公司總經理暨瑞銀台灣全球金融市場證券部主管宋鼎文表示,今年論壇有300位投資人、台灣65家企業,達400多場會議,均創下論壇新高,隨著MSCI 季度調整,台灣市場比重提升,成分股新增加了記憶體、載板等關鍵零組件,也延伸了國際投資人對台股市場的觀察。
CSP 資本支出明年將成長45% 仍是高雙位數成長,瑞銀指出,國際投資人仍舉聚焦AI伺服器部署,但台廠企業越來越強調AI基礎建設動能無虞、推理客製化晶片(ASIC)成長、供電基礎設施和機櫃集成,記憶體短缺仍是科技產業的主要瓶頸,但也為大型企業創造了行業整合和搶佔市占的機會。在消費電子產品如PC和手機市場疲軟的背景下,產業對AI和一般伺服器仍持樂觀態度。
AI基礎設施成長動能良好 ASIC動能更勝伺服器
AI需求已遠遠超過當前的GPU訓練,且由於推理平台的採用率不斷提升、輝達Vera Rubin在第四季度的集成速度加快、AI伺服器滲透率提高,以及來自超大規模和Neocloud客戶的部署規模不斷擴大。台廠已指出,ASIC的成長速度快於整體伺服器市場。AI基礎設施需求強勁,卻受到受供應制約,AI基礎設施的增長越來越受到電力輸送和零組件的制約,而非客戶需求。電源IC和半導體仍是瓶頸,而隨著未來AI平臺的出現,機架功耗要求將繼續顯著上升。
記憶體供需吃緊持續到明年 但大型製造商採購優勢推升市占率
記憶體供應緊張問題依然存在,但助推了市佔率的整合。仁寶將DRAM和NAND短缺定義為當前產業最大的制約因素,而英業達業指出,伺服器記憶體短缺是限制出貨量的主要因素。目前來看,供需吃緊將持續到2027年,特別是在AI和企業級伺服器應用領域。但大型製造商認為採購規模正成為一項重要的競爭優勢,當小型競爭對手難以確保充足的零組件供應時,這將為大型廠商創造了搶佔市佔率的機會。
最新more>
- 鄭麗文拋「中美Plus One」 談核電公投:勿再成政治、選票操作議題
- 逃亡路徑曝光!張俊傑想偷渡GG了 最後現身台南「懸賞百萬」照片曝
- 行動中常會到雲林!劉建國喊「不能讓黑暗勢力紮根」 賴清德親任主委
- AI神助攻!TikTok創辦人張一鳴身價飆破3.4兆台幣 43歲登亞洲首富
- 李烈力挺遭藍營攻擊「拿飼料報恩」 蘇巧慧:選舉真的不用選成這樣
- 鍘美藝術節「神級地圖」萬人朝聖!狂讚「演唱會等級」:台灣人才也太多
- 林佳龍稱台美將共管中國大陸 國民黨:把台灣安全建立在錯誤假設上
- 同一重劃區差近600萬!新北「這區」預售每坪貴19.4萬 塭仔圳價差最小
- 終於!立法院預計本週送出今年度預算 卓揆:早點確定就能早點啟動
- 安撫「AI末日恐慌」 阿特曼、祖克柏喊話:我們會做對的事
熱門more>
- 陳奕迅陪打通宵麻將 苦等她8年:我很驕傲
- 「媽媽我快死了」24歲空軍上兵疑遭私刑虐死!解剖見「臀部大片發黑」
- 偷吃人妻「10個月40次性行為」偽造簽名墮胎 民眾黨雲林議員參選人判賠50萬
- 【一文看懂】AI真會失控滅絕人類?矽谷「末日論」為何突然炸鍋
- 38歲護理師遭回來輾亡!弟跪地招魂22筊才允杯 阿公認屍軟癱...3年前喪子、今孫女被撞亡
- 立院三讀今年總預算但未送出 卓揆:我也痴痴地等
- 押10個月!「滿堂紅」闆娘蔡閔如想借錢脫身 檢方秒回:不准拿詐騙款交保
- 悶殺幼子還兩度恐嚇前妻!基隆狠父不狠了 出庭被法官問這些…乖巧答「是」
- 調查官收「500萬水果盒」判關12年!拚再審辯「大老闆空手進來」法院打臉
- 基隆「十八羅漢洞」遭屁孩闖入!炸毀雕像嗨「大將軍戰死了」 網怒:接下等著衰