
快訊
- 有片/東京新宿鬧區驚傳火災 起火點疑為知名燒肉店「敘敘苑」
- 逛街、住漁船、海泳上島 日本宮城縣出現長期逗留熊隻事件
- 社工江羿潔涉貪「棺材本換名牌」!香奈兒、愛馬仕、LV夢幻精品曝光 價值破200萬元
- 「川澤會」後再度轟炸基輔 克宮:和平談判立場未變「目前不存在談判條件」
- 353箱豬排「過期兩年改標重賣」!黑心業者判1年4月定讞「要入獄」
- 提供後勤支援!高金素梅大帳房逃亡案再+1 第13共犯梁昱仁拘提到案
- 亞運》郭子銓6局猛飆10K無失分 台灣隊三轟11:0七局解決香港晉級
- 台股強彈「錢」進來了!散戶存款狂增3889億創高 企業放款也爆發
- 快訊/習近平訪美專機 料明晨6時抵達
- 預拌混凝土廠無視停工令繼續賺 茂榮實業負責人500萬交保
- 美前副防長投書 呼籲中國趁川習會釋放黎智英
- 大安森林公園約散步!男被女網友控「公廁性侵」 二審看了監視器仍判無罪
- IFRS永續揭露門檻大鬆綁!資本額20億以下免揭露 七成上市櫃公司受豁免
- 營業用車牌照稅10/1開徵 電動車趨勢下估計稅收略減
- 寄居蟹退場逾千案轉進兆基 兩公司過往關係再受關注
- 中國6歲小女孩連破紀錄 成為解魔術方塊最快的女性
- 8月批發業營收、增速「創雙高」!估9月再登「2兆大關」並提早刷新全年紀錄
- 【更新】北市前科偵隊長涉洩個資案擴大 幕後藏鏡人之一聲押禁見
- 捷克駐台代表任滿4年將離任 感性表示會想念台灣
- 涉搓圓仔湯勸退參選人 新北三峽現任女里長遭羈押禁見
不只調降強制揭露門檻 金管會永續揭露三大調整一次看
2026-09-23 20:22 / 作者 邱怡瑄
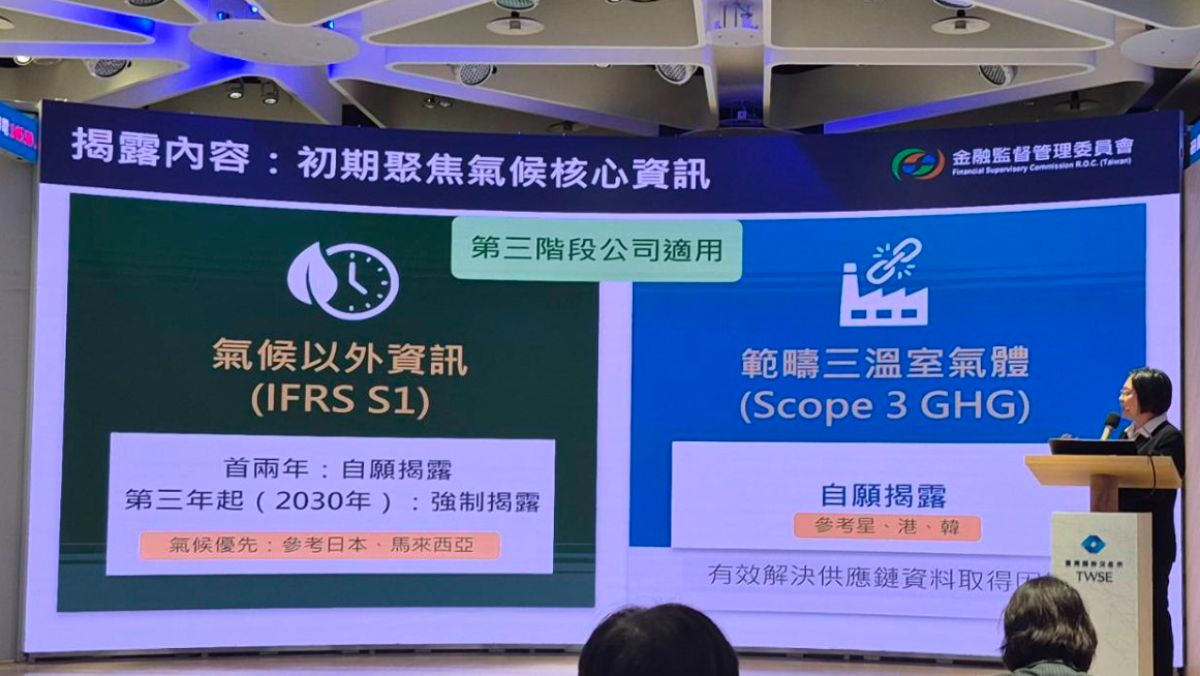
金管會會計審計組組長陳怡均說明IFRS永續揭露準則簡化調整措施。邱怡瑄攝
金管會與環境部今天(9/23)共同宣布上市櫃公司適用IFRS永續揭露準則的簡化新制,除了調降強制揭露門檻,將適用企業從1,960家縮減至560家,在揭露內容、確信程序,及申報期限也進行調整,包括部分資本額較低的公司在範疇三碳排改為「自願揭露」、全體適用企業免除母公司層級的溫室氣體確信,以及過渡期前2年度的永續專章可依年報時限申報,第3年起才需跟財報一併申報。根據金管會規定,國內上市櫃公司須依實收資本額分三階段接軌IFRS S1(永續相關財務資訊揭露一般規定)與 S2(氣候相關揭露)準則,依此在財報中編制永續專章。
根據新制,第一波自2026年起適用,對象為資本額100億以上的上市櫃公司,約126家。2027年是第二階段,對象為資本額50億元以上未達100億元者,約118家企業。第三階段則是2028年起適用,對象是資本額20億元以上未達50億元者,或未達20億但為環境部公告應進行碳盤查登錄及查驗的企業,前者有291家,後者有25家,合計316家企業。
金管會指出,第三階段公司原應自接軌第2年,也就是2029年起依IFRS S1規定編製「氣候以外」的永續資訊,但為了降低氣候導入的初期成本,放寬為前兩年都可先僅揭露氣候相關資訊,其他永續議題可延至第3年揭露。另外,第三階段公司在範疇3的碳排揭露,也從強制調整為自願,以降低規模較小公司取得供應鏈碳排資訊的負擔。
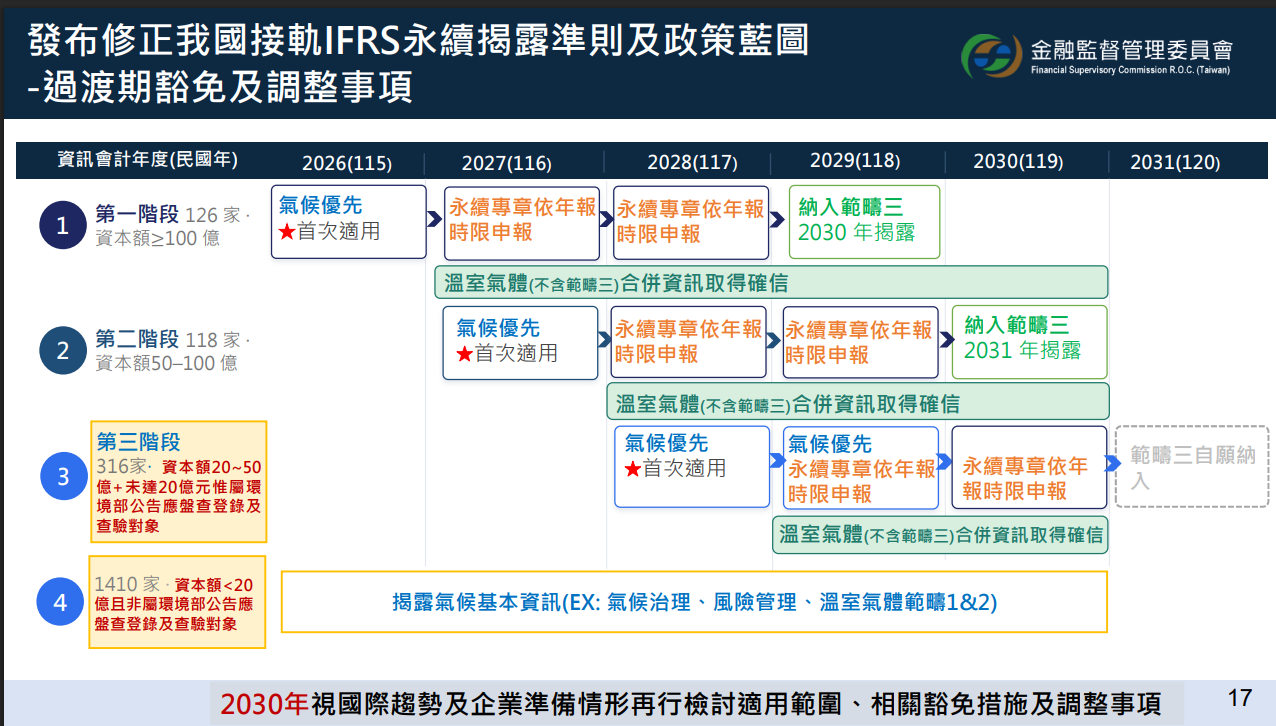
IFRS永續揭露準則於過渡期豁免及調整事項。金管會提供。
在「確信程序」及「申報期限」的調整,則適用於所有須依循IFRS永續揭露準則的上市櫃公司。
確信程序方面,原本適用企業需分別進行母、子公司的溫室氣體確信,但在新制之下,公司僅需就集團合併整體績效進行確信即可。
另外,因為考量企業在年底結帳、春節假期,與3月財報作業並行壓力大,申報期限也適度放寬。原本永續專章要跟每年3月底前發布的財報同時申報,但新制開放企業在接軌前2年,永續專章最晚可延至股東會前14天申報,第3年起,則恢復與年度財報同時申報。金管會會計審計組組長陳怡均補充,這至少有助於申報時間往後遞延2個月。
金管會表示,2030年會再視國際趨勢及企業準備情形,再檢討適用範圍及豁免措施。
為了降低企業負擔,金管會也透露,後續會與環境部持續進行2項跨部會協作,一是優化環境部的產品碳足跡係數資料庫,降低企業取得範疇三的供應鏈碳排成本,二是讓環境部盤查查驗與金管會確信程序銜接,避免兩專業針對類似數據要重複工作。
最新more>
- 賴清德大讚張善政「他一臉尷尬」 黃世杰回應:要完整聽完「能力再好沒有用」
- 有片/東京新宿鬧區驚傳火災 起火點疑為知名燒肉店「敘敘苑」
- 金華國中師生腹瀉、嘔吐!教育局駁食安疑慮 餐盒公會:每天供餐都戰戰兢兢
- 逛街、住漁船、海泳上島 日本宮城縣出現長期逗留熊隻事件
- 新竹縣再傳弊案!官商勾結「包養、代操股票」撈上千萬 工務處聘員、土資業者均羈押禁見
- 社工江羿潔涉貪「棺材本換名牌」!香奈兒、愛馬仕、LV夢幻精品曝光 價值破200萬元
- 「川澤會」後再度轟炸基輔 克宮:和平談判立場未變「目前不存在談判條件」
- 353箱豬排「過期兩年改標重賣」!黑心業者判1年4月定讞「要入獄」
- 賴清德讚「非常好的國政人才」 張善政:樂意與中央合作、把事情做好
- 提供後勤支援!高金素梅大帳房逃亡案再+1 第13共犯梁昱仁拘提到案
熱門more>
- 富邦人壽喋血!男埋伏4小時3刀砍到斷 不是保戶…兇嫌和保險員皆中刀重傷
- 「吹耳、襲胸、1天10多次猥褻」台中區長帶頭性騷女課長 調查成立竟遭駁...受害人想不開
- 李灝宇打出大驚奇!美媒稱:老虎隊二壘面臨重要課題
- 「他只喝了一口!」男北捷喝飲料遭勸阻 中國口音女伴上車前怒比中指
- 涉假交易「脫產」麻煩大了 台玻總裁林伯實一審判1年4月
- 北市社會局又出事!女社工涉吞老人棺材本買愛馬仕 曾上電視、出書
- 外送專法上路逾2月 foodpanda:宛如重新創業!重申「無漲價時間表」
- 殯儀館技工涉收紅包!索1000至2000元換火化「喬流程」 2人遭聲押
- 【更新】保管老人存摺竟充當提款機 北市社工督導A千萬遭聲押禁見
- 19打數9安近半數長打 美媒評李灝宇「已經展現足夠實力」